
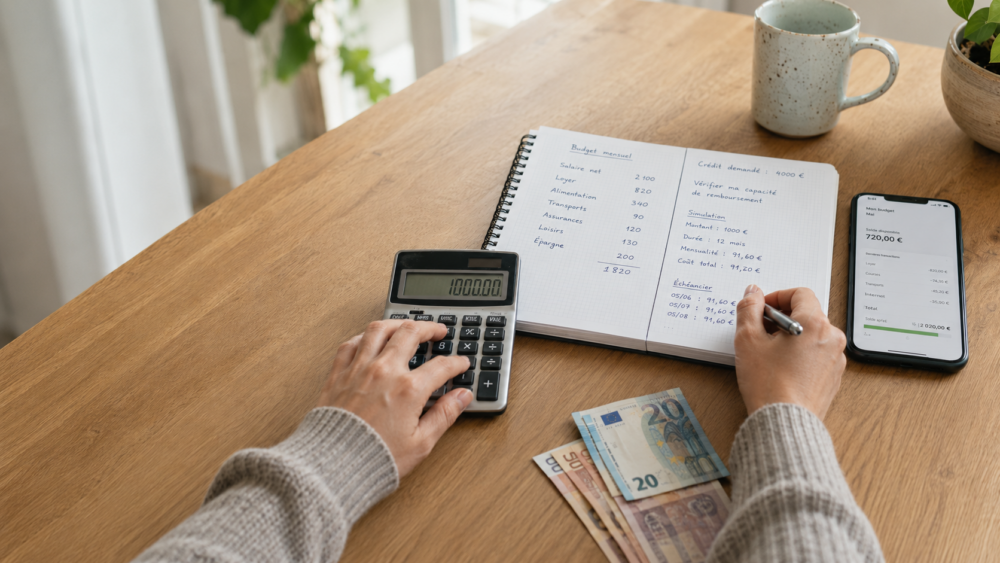
Une facture imprévue, une réparation automobile ou le remplacement d’un équipement indispensable peuvent créer rapidement un besoin de 1 000 euros. La demande peut aujourd’hui se faire en ligne, parfois en quelques minutes. Cette rapidité ne doit pourtant pas faire passer au second plan les vraies questions : combien faudra-t-il rembourser au total, à quelles dates, avec quels frais, et surtout avec quelle marge dans le budget mensuel. Sur un montant comme 1 000 euros, la décision paraît parfois légère. Elle ne l’est jamais totalement dès lors qu’un engagement de remboursement entre en jeu.
Pertinent pour : une dépense ponctuelle, identifiée et chiffrée, lorsque les échéances peuvent être absorbées avec les revenus habituels. À éviter : si la somme doit servir à couvrir un manque d’argent qui revient chaque mois. Dans cette seconde situation, ajouter une nouvelle mensualité tend surtout à déplacer le problème au lieu de le résoudre.
Le plus utile consiste donc à partir du besoin réel, puis à vérifier trois points avant toute signature : le budget disponible, le coût de l’offre et le calendrier de remboursement. Une demande de 1 000 euros devient beaucoup plus lisible quand elle est examinée sous cet angle concret.
Table des matières
Comment demander 1000 euros en pratique
Le parcours proposé en ligne suit généralement la même logique : choisir le montant, renseigner sa situation, transmettre les éléments demandés, consulter les conditions affichées puis signer si l’offre correspond réellement au besoin et au budget. Cette simplicité de façade peut donner l’impression qu’il suffit de cliquer pour obtenir les fonds. En réalité, il faut distinguer la simulation, l’accord de principe et l’acceptation définitive. Ce sont trois étapes différentes.
Chez Floa, la page dédiée au besoin de 1 000 euros présente une solution de mini-crédit réalisable en ligne. L’offre mise en avant indique un remboursement en quatre mensualités et précise qu’aucun justificatif d’utilisation des fonds n’est demandé pour cette formule. Il ne s’agit pas pour autant d’une absence de vérification : le dossier reste étudié, et les conditions de l’offre doivent être lues avant validation.
Si vous envisagez de demander un prêt de 1000 euros, gardez votre budget du mois à portée de main avant même d’ouvrir le formulaire. C’est souvent ce détail qui évite de se concentrer uniquement sur la rapidité du parcours au détriment du remboursement futur.
- Montant demandé : il doit correspondre à la dépense réelle, pas à une estimation vague.
- Documents utiles : préparez pièce d’identité et coordonnées bancaires si l’offre les demande.
- Budget mensuel : vérifiez les charges fixes et les engagements déjà en cours.
- Offre affichée : regardez le coût total, les frais et les dates des échéances.
- Validation finale : relisez toujours le récapitulatif avant la signature électronique.
Le bon montant n’est pas toujours 1000 euros
Le besoin de 1 000 euros peut être parfaitement légitime. Il peut aussi être légèrement surévalué. Une réparation facturée 740 euros, par exemple, ne justifie pas automatiquement de demander 1 000 euros si aucune autre dépense n’est liée à la panne. À l’inverse, une somme trop basse peut laisser un reste à charge qui obligera à chercher une autre solution dans l’urgence. Le bon raisonnement consiste à partir d’un devis, d’une facture ou d’une estimation sérieuse, puis à ajuster le montant demandé au plus juste.
Cette étape évite un réflexe très courant : choisir 1 000 euros parce que le chiffre est rond et paraît simple à retenir. Dans les faits, ce n’est pas le nombre rond qui compte, mais la somme réellement nécessaire. Emprunter plus que le besoin exact revient à payer le coût d’une somme dont une partie n’était peut-être pas utile.
Le type de dépense compte aussi. Un financement ponctuel peut aider à absorber une panne de voiture, un remplacement d’électroménager ou une facture exceptionnelle. En revanche, s’il s’agit de payer des dépenses habituelles qui dépassent les revenus tous les mois, il faut d’abord regarder le budget dans son ensemble. Une échéance supplémentaire ne rend pas un déséquilibre récurrent plus supportable ; elle peut même l’aggraver au mois suivant.
La vraie question : est-ce que le budget tient ?
Le sujet central n’est pas seulement l’obtention des 1 000 euros. La bonne question est la suivante : les prochaines échéances peuvent-elles être payées avec les revenus habituels sans mettre en difficulté le reste du mois ? Pour y répondre, il faut partir des revenus réellement encaissés, puis retirer les charges fixes, les remboursements déjà existants et les dépenses courantes réalistes.
Évitez de bâtir ce calcul sur un mois exceptionnellement favorable. Une prime ponctuelle, quelques heures supplémentaires inhabituelles ou une facture absente un mois donné peuvent donner une impression trompeuse. Les trois derniers mois offrent souvent une vision plus juste de la situation. Si le budget est serré un mois sur deux, c’est ce rythme-là qu’il faut retenir, pas le meilleur mois de l’année.
Le point décisif reste la marge de sécurité. Une mensualité n’est pas réellement supportable si elle laisse ensuite trop peu pour les dépenses du quotidien ou si elle impose de terminer le mois à découvert. Quand le remboursement dépend d’une rentrée d’argent incertaine, la prudence s’impose immédiatement.
| Élément à regarder | Ce qu’il faut relever | Pourquoi c’est utile |
|---|---|---|
| Revenus | Sommes réellement encaissées | Mesurer la base réelle du budget |
| Charges fixes | Logement, énergie, assurances | Évaluer ce qui ne peut pas être évité |
| Engagements en cours | Échéances déjà dues | Voir la place restante pour une nouvelle charge |
| Dépenses courantes | Alimentation, transport, santé | Éviter un calcul trop optimiste |
| Marge restante | Somme disponible après dépenses | Tester la faisabilité du remboursement |

Les signaux qui doivent faire ralentir
- Compte déjà tendu : le budget finit régulièrement dans le rouge.
- Revenus irréguliers : l’échéance dépendrait d’un bon mois pour être payée.
- Plusieurs remboursements en cours : la marge restante est déjà réduite.
- Besoin récurrent : la somme servirait à payer des dépenses courantes chaque mois.
- Rentrée d’argent incertaine : le remboursement dépend d’une somme non encore reçue.
Dans ces cas-là, il peut être plus judicieux de chercher d’abord une autre réponse : échelonner directement une facture, réduire la dépense, décaler un achat non urgent ou revoir le montant demandé. Ce n’est pas toujours la solution la plus rapide, mais c’est souvent la plus stable sur le mois suivant.
Comparer le TAEG, les frais et le coût total
Deux offres portant sur 1 000 euros peuvent avoir un coût différent même si le montant emprunté paraît identique. Le premier indicateur à regarder est le TAEG lorsqu’il s’applique à l’offre examinée. Il sert à comparer le coût global selon un cadre standardisé. Cela dit, un taux seul ne suffit pas. Sur un montant comme 1 000 euros, il est tout aussi utile de regarder la question la plus simple : combien d’euros sortent au total du compte jusqu’à la dernière échéance ?
Cette lecture en euros rend la comparaison plus concrète. Elle permet de voir immédiatement si des frais s’ajoutent au départ, si la première échéance diffère des suivantes ou si le coût global augmente à cause de la structure même du remboursement. Une mensualité plus basse peut sembler attractive, mais elle n’indique pas à elle seule que l’offre coûte moins cher.
La Banque de France présente le TAEG comme un repère de comparaison du coût du crédit. Pour l’emprunteur, le réflexe le plus utile reste d’associer ce taux au montant total dû et à l’échéancier complet, car c’est l’ensemble de ces données qui permet de mesurer le coût réel d’une offre.Source : Banque de France, informations sur le TAEG et le taux d’usure
| Information | À quoi elle sert | Erreur fréquente |
|---|---|---|
| Montant versé | Savoir ce qui est réellement mis à disposition | Le confondre avec le total remboursé |
| TAEG | Comparer le coût global | Regarder uniquement le taux nominal |
| Frais | Mesurer les coûts annexes | Les négliger car ils semblent modestes |
| Échéances | Vérifier les montants et les dates | Se focaliser sur la première mensualité |
| Total dû | Connaître le coût final en euros | Ne lire que le montant demandé |
Pour les opérations relevant de la catégorie des crédits de trésorerie aux ménages d’un montant inférieur ou égal à 3 000 euros, la Banque de France fixe à 23,53 % le taux d’usure applicable depuis le 1er juillet 2026. Ce chiffre correspond à un plafond légal pour cette catégorie. Il ne constitue ni un tarif conseillé ni une preuve qu’une offre proche de ce niveau serait avantageuse. Il sert uniquement à encadrer le maximum légal applicable dans cette catégorie.
Pourquoi le coût total parle davantage que le pourcentage
Un pourcentage reste utile pour comparer. Pourtant, beaucoup d’emprunteurs comprennent mieux une offre en regardant directement la somme totale due. Si 1 000 euros sont versés, combien faudra-t-il avoir payé à la fin ? Cette question, très concrète, aide à sortir du seul affichage marketing d’une mensualité ou d’un taux.
Sur une somme limitée, quelques dizaines d’euros de différence ne semblent pas énormes au premier regard. Elles prennent un autre relief lorsqu’on les met face à un budget mensuel serré. C’est pour cette raison que la comparaison doit toujours porter sur le même montant, une durée comparable et un coût final clairement affiché.
Ce que Floa met en avant pour 1000 euros
Pour son mini-crédit Coup de Pouce, Floa présente actuellement un parcours en ligne et un besoin de justificatifs limité. La page dédiée indique qu’une pièce d’identité valide et un RIB sont demandés dans le cadre de la demande. Cela simplifie la préparation du dossier, sans supprimer l’analyse menée par l’établissement.
La formule mise en avant pour 1 000 euros mentionne un remboursement en quatre mensualités. Floa précise également que les frais sont réglés lors de la souscription, puis que la somme empruntée est remboursée selon l’échéancier prévu. C’est précisément ce point qu’il faut relire avec attention, car la manière dont les frais et les échéances sont présentés change la perception du coût réel.
Autre donnée utile : Floa annonce actuellement un virement dans les 24 heures ouvrées suivant la validation pour son Coup de Pouce. Cette information concerne un dossier accepté. Elle ne signifie donc pas que toute demande aboutit automatiquement à un versement sous 24 heures.
Le délai de rétractation de 14 jours est également indiqué sur la page du Coup de Pouce. Comme toujours, le document contractuel remis au moment de la souscription reste la référence à conserver. Les conditions commerciales et réglementaires peuvent évoluer ; le contrat proposé au moment de la demande doit donc être lu comme la source principale.

Sans justificatif de projet ne veut pas dire sans contrôle
Cette précision mérite d’être posée clairement. Quand une offre est présentée comme accessible sans justificatif de projet, cela signifie généralement que l’emprunteur n’a pas à fournir une facture ou un devis prouvant l’usage futur des fonds. Cela ne signifie pas que l’identité, les coordonnées bancaires ou la situation du demandeur ne sont pas examinées.
La nuance est importante, parce qu’elle évite une confusion fréquente. Une demande simple à constituer n’est pas une demande accordée d’avance. Le bon réflexe consiste à considérer le mini-crédit comme un engagement réel, même si le formulaire est court et si la réponse intervient rapidement.
Lire l’échéancier avant de signer
Beaucoup de décisions se jouent au moment où le récapitulatif apparaît à l’écran. Avant de signer, il faut retrouver noir sur blanc le montant versé, les frais, les dates de prélèvement, le nombre d’échéances et la somme totale à régler. Une capture de simulation n’a pas la même valeur que le contrat définitif.
Cette relecture doit être calme. Une dépense urgente crée souvent un sentiment de pression : on veut régler le problème rapidement et l’on passe plus vite sur les détails. C’est justement à ce moment que le calendrier des remboursements doit être vérifié. Une échéance placée juste avant les revenus du mois, par exemple, peut déséquilibrer tout le budget alors même que le montant semblait supportable sur le papier.
Le ministère de l’Économie annonce une évolution du cadre applicable à partir du 20 novembre 2026, avec une extension des protections à certains mini-crédits et financements de très courte durée. Pour une demande faite avant cette date, il faut se référer aux règles en vigueur au moment de la souscription et aux conditions effectivement remises à l’emprunteur.Source : Ministère de l’Économie, informations sur le crédit à la consommation
Si un doute apparaît au moment de la lecture — sur le coût, sur le rythme des prélèvements ou sur la capacité de remboursement — mieux vaut interrompre la démarche et reprendre les calculs plutôt que signer dans la foulée. Quelques minutes supplémentaires de vérification évitent souvent plusieurs mois d’inconfort budgétaire.
Dans quels cas il vaut mieux renoncer
Une demande de 1 000 euros n’est pas adaptée à toutes les situations. Si les dépenses essentielles absorbent déjà presque tout le revenu mensuel, une nouvelle charge peut déséquilibrer très vite le budget. Même constat si le remboursement dépend d’une prime non garantie, d’un remboursement attendu sans certitude ou d’un autre financement à venir. Dans ces cas-là, la décision la plus prudente peut être de renoncer.
Renoncer n’implique pas forcément de rester sans solution. Il peut être possible de négocier directement avec le créancier, de demander un échéancier sur une facture, de retarder un achat non indispensable ou de réduire le montant du besoin initial. Pour une réparation chiffrée à 740 euros, chercher une solution à 740 euros plutôt qu’à 1 000 permet déjà de réduire l’effort futur.
Il faut aussi se méfier des promesses de fonds « garantis », « immédiats » ou « sans aucune vérification » lorsqu’elles arrivent par messagerie ou via un canal peu clair. Une demande de financement doit toujours passer par un acteur identifiable, avec des conditions lisibles et un coût présenté explicitement.
FAQ avant de demander 1000 euros
Peut-on demander 1000 euros entièrement en ligne ?
Oui. Certaines offres permettent de faire la demande sur ordinateur ou smartphone, jusqu’à la signature électronique. Il reste toutefois nécessaire d’attendre l’acceptation du dossier avant de considérer les fonds comme disponibles.
Quels documents faut-il préparer ?
Les éléments demandés dépendent de l’offre. Pour Coup de Pouce, Floa indique actuellement demander une pièce d’identité en cours de validité et un RIB.
Que signifie sans justificatif de projet ?
Cela signifie qu’aucune facture ni aucun devis n’est demandé pour justifier l’usage futur des 1 000 euros. L’étude du dossier et l’identification du demandeur restent néanmoins possibles.
Comment savoir si 1000 euros sont adaptés à mon besoin ?
Le plus simple est de partir d’une dépense chiffrée précisément. Si le besoin réel est inférieur, demander davantage augmente inutilement le coût futur du remboursement.
Que faut-il regarder en priorité dans une offre ?
Le TAEG lorsqu’il s’applique, les frais éventuels, le nombre d’échéances, leurs dates et surtout la somme totale à rembourser.
Une mensualité plus faible est-elle forcément préférable ?
Non. Une échéance plus basse peut simplement traduire une organisation différente du remboursement. L’offre doit être comparée sur son coût total et sur sa compatibilité avec le budget mensuel.
Peut-on recevoir les fonds rapidement ?
Le délai dépend de l’offre et de l’acceptation du dossier. Floa indique actuellement un versement possible dans les 24 heures ouvrées suivant la validation pour son Coup de Pouce.
Peut-on se rétracter après signature ?
Floa mentionne actuellement un délai de rétractation de 14 jours pour cette formule. Les modalités indiquées dans le contrat remis au moment de la souscription restent la référence.
Que faire si la demande est refusée ?
Il est préférable de reprendre le montant réellement nécessaire, le calendrier de la dépense et les solutions alternatives plutôt que d’enchaîner immédiatement plusieurs demandes.
Quel est le point le plus important avant de signer ?
Vérifier que toutes les échéances pourront être payées avec les revenus habituels, sans compter sur une rentrée d’argent incertaine et sans fragiliser les dépenses essentielles du mois.
Décider avec son calendrier et non dans l’urgence
La meilleure façon d’évaluer une demande de 1 000 euros reste très concrète : placez chaque échéance sur votre calendrier et regardez ce qu’il restera sur le compte après le logement, les factures, les transports et l’alimentation. Cette vérification toute simple permet de voir immédiatement si le remboursement repose sur une situation saine ou sur un équilibre déjà fragile.
Quand le besoin est précis, que le coût est compris et que les échéances tiennent facilement dans le budget, la décision repose sur des bases claires. Si l’un de ces trois points manque — montant trop approximatif, coût mal identifié ou remboursement trop tendu — il reste quelque chose à corriger avant de s’engager.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.