En bref
💡 Le prix affiché n’est qu’un point de départ : le vrai sujet, c’est le budget total d’achat.
🛠️ Les défauts coûteux apparaissent souvent dans les travaux cachés, pas dans la première visite.
📄 Le compromis de vente protège surtout si les clauses suspensives sont bien rédigées.
🏢 En copropriété, les charges, les procès-verbaux et les travaux votés pèsent autant que l’annonce.
Pourquoi un achat immobilier peut vite devenir risqué ?
Un achat immobilier devient risqué quand on confond vitesse et sécurité. Le bien peut être séduisant, le financement peut sembler validé, mais le projet reste fragile si l’on ne voit pas l’ensemble : prix réel, frais annexes, état du logement, documents, et capacité à revendre demain. C’est souvent là que les erreurs coûtent le plus cher.
Le bon réflexe consiste à raisonner en chaîne. Si le budget est trop juste, le moindre imprévu devient un stress. Si l’état du bien est mal compris, les travaux grignotent la marge. Si le dossier juridique est bancal, le conflit arrive au pire moment : juste avant ou juste après la signature. Voilà pourquoi il faut traiter les pièges achat immobilier comme un ensemble, pas comme des détails séparés.
Le prix affiché n’est qu’une ligne de départ ; le vrai sujet, c’est le coût total du projet.
Comment calculer le budget réel sans se mentir ?
La réponse courte est simple : il faut additionner le prix du bien, les frais de notaire, les travaux, les frais de crédit et les charges récurrentes avant de faire une offre. Tant que ce total n’est pas posé noir sur blanc, vous ne connaissez pas votre vraie capacité d’achat. C’est le premier filtre pour éviter un mauvais arbitrage.
Le budget d’achat ne se résume jamais au prix de vente. Il faut intégrer les frais de notaire, les travaux, l’assurance emprunteur, les frais de dossier, la taxe foncière et, en copropriété, les charges courantes. Dans l’ancien, l’écart peut être important, ce qui change complètement la marge de négociation.
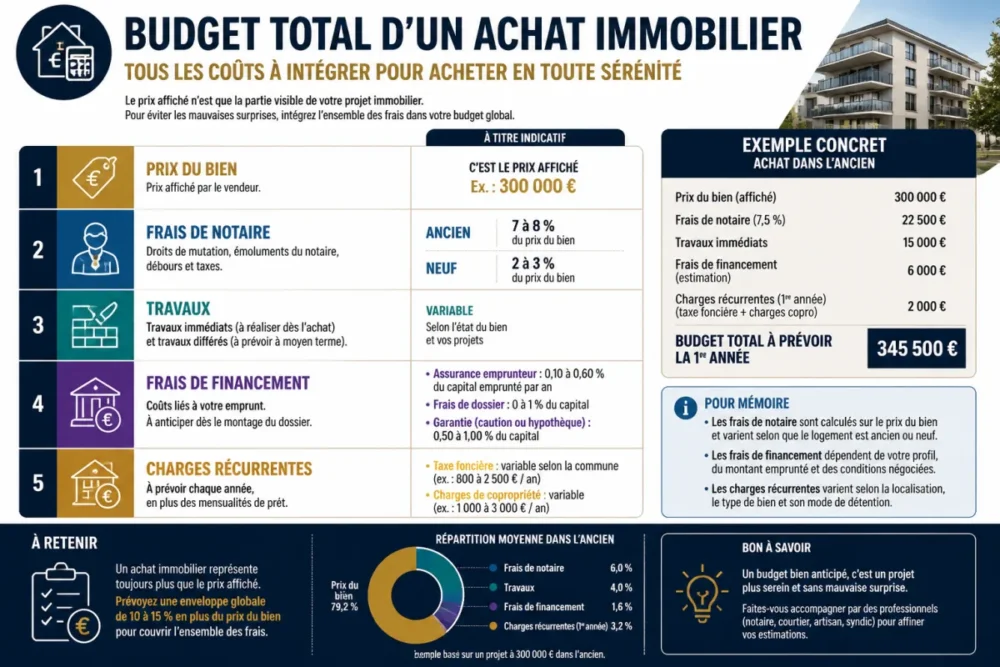
| Poste à vérifier | Impact sur le projet | Ce qu’il faut demander |
|---|---|---|
| Prix du bien | Base de départ, mais jamais le coût final | Comparables récents, état réel, marge de négociation |
| Frais de notaire | Augmentent fortement le besoin de cash | Estimation selon ancien ou neuf |
| Travaux | Peuvent absorber l’apport très vite | Devis, visibilité technique, priorité des réparations |
| Financement | Mensualité et coût total du crédit | Taux, assurance, garantie, frais de dossier |
| Charges et taxes | Poids récurrent après l’achat | Taxe foncière, charges de copropriété, appels de fonds |
- Prix de vente : il faut le comparer au marché local, pas à l’affect.
- Travaux immédiats : peinture et rafraîchissement ne sont pas le vrai sujet ; toiture, électricité et isolation, oui.
- Frais de crédit : assurance emprunteur, garantie et frais de dossier pèsent plus qu’on ne le croit.
- Charges fixes : taxe foncière et copropriété doivent entrer dans le calcul dès le départ.
Par exemple, un appartement ancien affiché à 240 000 € peut vite dépasser 270 000 € une fois les frais de notaire, une remise aux normes électrique et quelques travaux de confort ajoutés. Le piège n’est pas le montant pris isolément ; c’est l’addition finale, celle qui réduit la sécurité du projet et peut fragiliser le financement.
Pour cadrer ce point, les repères publiés par Service-Public et l’ANIL aident à garder les pieds sur terre, surtout quand il faut arbitrer entre apport, mensualité et reste à vivre.
Un budget solide ne cherche pas à tout acheter ; il laisse une marge pour l’imprévu.
Quels pièges techniques repérer pendant les visites ?
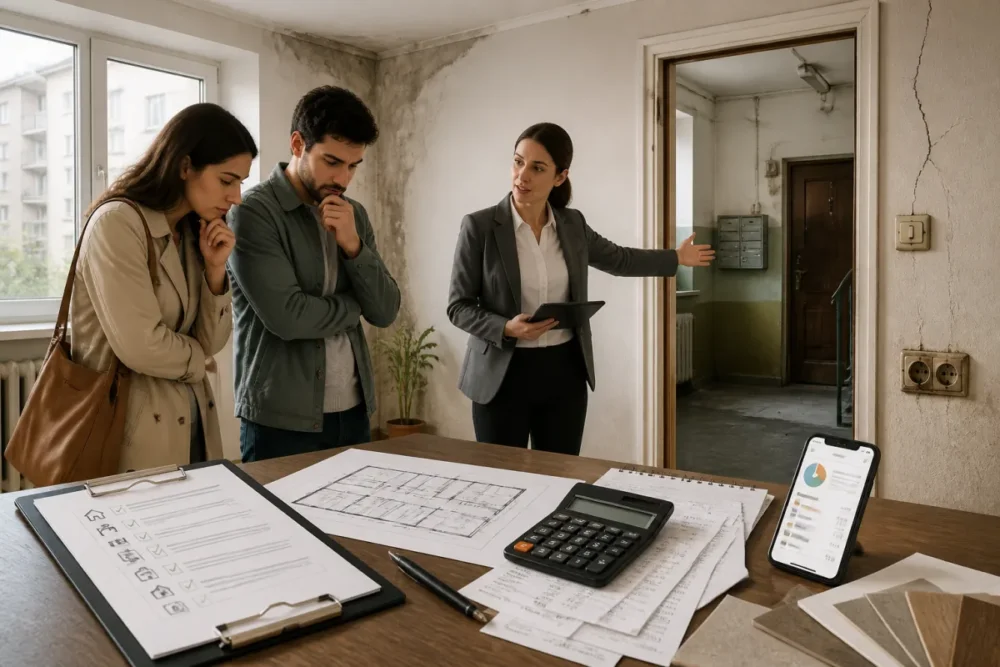
La bonne réponse, c’est de visiter comme si vous cherchiez des incohérences, pas comme si vous validiez déjà le bien. Une façade propre ou une cuisine refaite peuvent masquer une humidité ancienne, une isolation faible, un chauffage fatigué ou des nuisances sonores mal perçues au premier passage. Les défauts sérieux se repèrent souvent à l’usage, pas à la première impression.
Le plus utile est de reprendre la visite avec une grille de lecture très concrète. Une première visite sert à confirmer l’intérêt général ; une contre-visite doit servir à traquer les points d’alerte. C’est là que les pièges achat appartement et les pièges achat maison divergent un peu : l’appartement expose davantage à la copropriété et aux charges collectives, tandis que la maison concentre plus de risques sur la toiture, la structure et les réseaux.
- Humidité : traces au plafond, odeur persistante, joints abîmés, murs cloqués.
- Fissures : repérer si elles sont superficielles ou évolutives, surtout sur les angles et les ouvertures.
- Électricité : tableau ancien, prises sans terre, installation bricolée.
- Chauffage et ventilation : radiateurs vieillissants, VMC absente, condensation fréquente.
- Menuiseries et isolation : ponts thermiques, courants d’air, simple vitrage.
- Bruit et nuisances : route, voisinage, parties communes, locaux techniques.
Une erreur fréquente consiste à croire qu’un bien “rénové” est forcément sain. En pratique, un rafraîchissement esthétique peut masquer un problème de ventilation, une toiture à surveiller ou des travaux structurels repoussés à plus tard.
Les diagnostics immobiliers obligatoires aident à objectiver le dossier, mais ils ne remplacent pas une visite attentive. Le DPE indique une consommation et une classe, pas l’ensemble des défauts du bien. Pour aller plus loin, le guide sur le DPE et les classes à surveiller permet de mieux lire ce que la performance énergétique raconte vraiment. Vous pouvez aussi consulter la liste complète des diagnostics pour ne rien laisser au hasard.
Quand le bien est en zone sensible, l’environnement mérite la même vigilance que les murs. Si vous achetez près d’un cours d’eau ou dans un secteur à risque, il est utile de vérifier les abords avec la méthode détaillée dans notre article sur le terrain inondable avant achat. Ce type de contrôle évite les mauvaises surprises sur l’usage réel du bien.
Si vous avez le moindre doute sur l’état du bâti, l’avis d’un professionnel du bâtiment peut faire gagner du temps et éviter un faux pas. C’est particulièrement vrai pour les toitures, l’humidité, les réseaux ou les reprises de structure. L’objectif n’est pas de tout expertiser vous-même, mais de savoir ce qui doit être vérifié avant de vous engager.
Comment sécuriser le compromis de vente ?
La réponse courte est la suivante : le compromis protège l’acheteur seulement si les clauses sont adaptées, les délais sont clairs et les documents sont complets. À ce stade, on ne “réserve” pas un bien de manière légère ; on encadre un engagement. C’est précisément là que beaucoup de dossiers dérapent parce qu’ils ont été lus trop vite.
Le compromis de vente doit être lu comme un contrat de risque. La clause suspensive de prêt, le délai de rétractation, les servitudes, les autorisations d’urbanisme et les annexes de copropriété sont les points qui protègent réellement l’acheteur.
Les repères de Service-Public et de Legifrance sont utiles pour vérifier les règles générales, mais un notaire reste l’interlocuteur à privilégier dès qu’une clause pose question. En pratique, mieux vaut poser une question un peu tôt que découvrir trop tard qu’une servitude, un droit de passage ou une condition de financement a été mal formulé.
- Clause suspensive de prêt : elle évite de perdre la main si le financement n’est pas obtenu dans les conditions prévues.
- Pièces annexes : diagnostics, règlement de copropriété, procès-verbaux et documents d’urbanisme doivent être complets.
- Servitudes : passage, vue, réseau ou accès peuvent limiter l’usage réel du bien.
- Urbanisme : une extension rêvée peut devenir impossible si le PLU ou les règles locales s’y opposent.
Le point de vigilance le plus coûteux, c’est la clause rédigée “vite fait”. Une formule imprécise sur le prêt, les travaux ou les délais peut transformer une protection théorique en simple décor.
En copropriété, il faut aussi vérifier les procès-verbaux d’assemblée générale : travaux votés, contentieux, impayés, ravalement, ascenseur, toiture. Ces éléments disent souvent plus sur la qualité réelle du dossier que la décoration de l’appartement. Le compromis de vente doit refléter cette réalité, pas l’arrondir.
Copropriété, charges et revente : le piège qu’on sous-estime
La réponse est simple : un bien peut être séduisant aujourd’hui et lourd demain si la copropriété est fragile ou si la revente risque d’être compliquée. Les charges, les travaux votés, les impayés et l’état des équipements collectifs influencent directement le coût final. C’est un angle que beaucoup d’acheteurs négligent parce qu’il ne se voit pas sur les photos.
Dans une copropriété, les signaux faibles sont souvent plus révélateurs que le discours commercial. Un syndic qui multiplie les appels de fonds, des parties communes peu entretenues ou des travaux repoussés à chaque assemblée sont des indices à prendre au sérieux. Et si le bien se trouve dans un quartier en transformation, l’impact sur la valorisation peut être positif… ou pas, selon les projets urbains et les nuisances futures.
| Situation | Ce que cela peut cacher | Réflexe utile |
|---|---|---|
| Copropriété avec charges élevées | Équipements coûteux, travaux récurrents, gestion lourde | Lire les appels de fonds et le budget prévisionnel |
| Travaux votés mais non réalisés | Frais à venir, délai de paiement, risque de surprise | Demander le calendrier et les montants précis |
| Bien atypique | Revente plus lente ou ciblée | Évaluer la liquidité du bien sur le marché local |
| Quartier en mutation | Valorisation possible, mais aussi nuisances futures | Vérifier les projets de la mairie et les accès |
À ce stade, le bon réflexe n’est pas de fantasmer sur la revente, mais de l’intégrer dans l’arbitrage. Un bien trop spécifique, trop bruyant ou trop coûteux à entretenir peut être agréable à vivre et pourtant moins simple à céder. Cela compte énormément si vous achetez pour quelques années seulement.
Les projets urbains, les servitudes et les accès méritent une vérification précise auprès de la mairie ou des documents d’urbanisme. Là encore, on ne parle pas d’un détail administratif : on parle de ce qui peut modifier l’usage, la tranquillité ou la valeur du bien à moyen terme.
Quelle check-list suivre avant de signer ?
La meilleure check-list achat immobilier, c’est celle qui fait gagner du temps sans vous enfermer dans l’urgence. Avant de signer, il faut relire le dossier comme un ensemble cohérent : budget, état du bien, clauses du compromis, charges futures et logique de revente. Si un seul bloc reste flou, il faut le traiter avant de s’engager.
- Fixer le budget total : prix, notaire, travaux, crédit, charges et taxes.
- Comparer le bien au marché : prix au mètre carré, atouts, défauts, liquidité.
- Revisiter à un autre moment : bruit, luminosité, circulation, voisinage.
- Lire les diagnostics : DPE, électricité, amiante, plomb, gaz, selon le cas.
- Demander les documents clés : copropriété, procès-verbaux, servitudes, urbanisme.
- Faire vérifier les points sensibles : notaire, courtier, diagnostiqueur, professionnel du bâtiment.
Dans l’ancien, la logique est simple : plus le bien paraît “facile”, plus il faut être méfiant sur ce qui n’est pas visible. Dans le neuf, le risque se déplace davantage vers le financement, les délais, la conformité du contrat et la lecture fine des réserves. Les pièges ne sont pas les mêmes, mais la méthode reste la même : vérifier avant de signer, pas après.
Quand un doute porte sur la structure, l’humidité ou les coûts de rénovation, il est souvent plus rentable de payer un avis technique que de découvrir le problème après l’achat. C’est une petite dépense qui peut éviter une grosse déconvenue. Sur un projet immobilier, c’est rarement l’étape la plus glamour… mais c’est souvent la plus utile.
À retenir
- 🧭 Le budget réel inclut toujours les frais annexes, pas seulement le prix affiché.
- 🪛 Une visite sérieuse cherche les défauts cachés, pas uniquement les belles finitions.
- 📑 Le compromis protège surtout si ses clauses suspensives sont claires et complètes.
- 🏘️ En copropriété, les charges et les travaux votés peuvent peser lourd après l’achat.
- 🔎 La revente future doit entrer dans la réflexion dès la première offre.
FAQ
Quels sont les pièges les plus fréquents lors d’un achat immobilier ?
Les plus courants sont le budget sous-estimé, les travaux mal évalués, les diagnostics lus trop vite et les documents juridiques signés sans relecture sérieuse. Le piège classique, c’est aussi de se laisser rassurer par un bien bien présenté alors que l’environnement ou la copropriété posent problème.
Faut-il visiter un bien plusieurs fois avant d’acheter ?
Oui, c’est même fortement recommandé. Une visite à un autre horaire change beaucoup la perception du bruit, de la lumière, du voisinage et de la circulation. Deux passages valent souvent mieux qu’un seul très long, parce qu’ils montrent des choses différentes.
Quels documents faut-il demander avant de signer le compromis ?
Il faut demander les diagnostics, les documents de copropriété si le bien est en immeuble, les procès-verbaux d’assemblée générale, les informations sur les charges et, si besoin, les éléments liés aux servitudes ou à l’urbanisme. Plus le dossier est complet, moins le risque de mauvaise surprise est élevé.
Appartement ou maison : où sont les risques les plus lourds ?
Dans un appartement, le risque principal vient souvent de la copropriété, des charges et des travaux collectifs. Dans une maison, les points sensibles sont plutôt la toiture, l’isolation, les réseaux, l’humidité et l’entretien global. Le bon réflexe consiste à adapter la vérification au type de bien.
Quand faut-il demander l’avis d’un notaire ou d’un professionnel du bâtiment ?
Dès qu’une clause, une servitude, un diagnostic ou un doute technique change la compréhension du dossier. Un notaire sécurise le cadre juridique, tandis qu’un professionnel du bâtiment aide à mesurer le coût réel d’un défaut ou de travaux à venir. Attendre la signature finale réduit l’intérêt de leur intervention.