Frais de notaire 2026 : comprendre le vrai coût d’un achat immobilier et les leviers d’optimisation légale
Le calcul frais de notaire 2026 n’a rien d’un simple pourcentage à appliquer sur le prix affiché. Dans un achat immobilier, l’essentiel de la facture est composé de taxes collectées par le notaire, de débours et d’une rémunération réglementée. C’est précisément ce mélange qui fait déraper le budget, surtout quand l’acheteur raisonne encore comme si le notaire était le principal poste de dépense.
La vraie question n’est donc pas seulement « combien vais-je payer ? », mais « quelle part est obligatoire, quelle part dépend du type de bien, et que peut-on encore optimiser légalement sans se mettre dans le brouillard ? ». En 2026, le sujet reste d’autant plus sensible que les départements peuvent toujours relever leur taux de DMTO, ce qui change concrètement la note finale.
Table des matières
En bref
💡 Les frais de notaire regroupent surtout des taxes, pas une simple rémunération du notaire.
🧾 Dans l’ancien, le budget grimpe généralement à 7 % à 8,5 % du prix du bien.
🏠 Dans le neuf, la facture descend souvent entre 2 % et 3 %, ce qui change l’apport à prévoir.
🔎 Le vrai levier d’optimisation reste légal et limité : mobilier, base taxable et bon cadrage du dossier.
Pourquoi les frais de notaire pèsent autant dans un achat immobilier ?
Parce que l’expression est trompeuse. Quand on parle de frais de notaire, on parle surtout de frais d’acquisition : des droits de mutation, des taxes, des débours et des émoluments encadrés. En pratique, le notaire collecte une grande partie de la somme pour le compte de l’État et des collectivités, ce qui explique pourquoi le montant final surprend autant.
En 2026, l’enjeu budgétaire est très concret. Sur un achat tendu, quelques milliers d’euros de plus ou de moins peuvent décider du niveau d’apport, de la capacité d’emprunt ou de la marge de sécurité après les travaux. Autrement dit, le sujet n’est pas administratif : il détermine ce qu’il reste réellement à financer.
Depuis 2025, les départements peuvent porter leur taux de DMTO de 4,50 % à 5,00 %. Ce point a l’air technique, mais il produit un effet immédiat sur le coût d’achat. C’est aussi la raison pour laquelle deux acquéreurs au même prix n’obtiennent pas toujours le même total.
Comment se calcule le montant des frais de notaire ?
La logique est simple, même si l’addition comporte plusieurs lignes. Le calcul frais de notaire 2026 part du prix du bien, puis applique des règles différentes selon qu’il s’agit d’un logement ancien, neuf ou en VEFA. La somme finale additionne les DMTO, les émoluments du notaire, les débours et la contribution de sécurité immobilière.
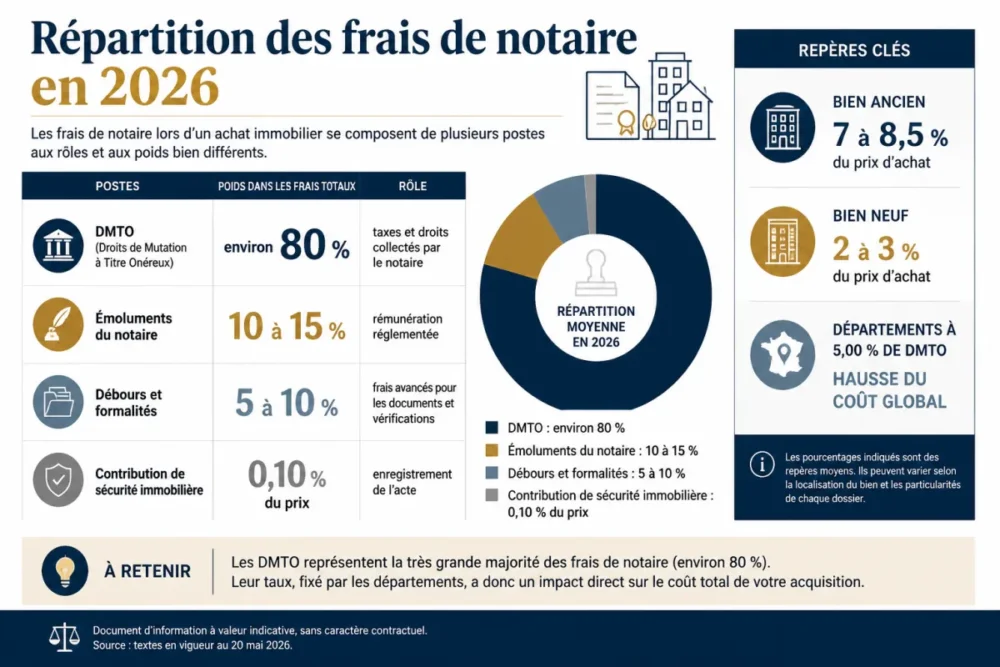
Le piège classique, c’est de croire que tout se négocie. En réalité, la part du notaire au sens strict reste encadrée par un tarif réglementé, alors que la plus grosse masse correspond à des prélèvements publics. Les simulateurs officiels de service-public.gouv.fr et de l’ANIL donnent un ordre de grandeur utile, mais leurs résultats restent indicatifs, pas contractuels.
Ce qui coûte le plus cher n’est pas ce que facture le notaire, mais ce qu’il collecte.
La mécanique à garder en tête
- DMTO : la part la plus lourde, surtout dans l’ancien, autour de 80 % du total des frais.
- Émoluments du notaire : une rémunération réglementée, environ 10 à 15 %.
- Débours et formalités : frais avancés pour les documents, les vérifications et les actes, environ 5 à 10 %.
- CSI : la contribution de sécurité immobilière, fixée à 0,10 % du prix du bien.
Dans les départements où le taux est à son plafond, le total des DMTO peut tourner autour de 6,32 % en incluant les taxes additionnelles. Ce n’est pas un détail cosmétique : c’est ce qui fait glisser le coût global d’un achat ancien vers une enveloppe parfois sous-estimée de plusieurs milliers d’euros.
| Poste | À quoi il sert | Poids moyen | Impact sur le budget |
|---|---|---|---|
| DMTO | Taxes et droits versés à l’État et aux collectivités | Environ 80 % | Le poste qui fait le plus varier le total |
| Émoluments du notaire | Rémunération réglementée du notaire | 10 à 15 % | Part encadrée, relativement limitée |
| Débours et formalités | Frais avancés pour les pièces, vérifications et copies | 5 à 10 % | Difficiles à supprimer, mais à vérifier ligne par ligne |
| CSI | Contribution de sécurité immobilière | 0,10 % du prix | Faible en apparence, mais systématique |
Les simulateurs officiels donnent une estimation utile, mais pas un montant contractuel gravé dans le marbre.
Ancien, neuf, VEFA : pourquoi le coût varie autant
La différence vient d’abord de la fiscalité, pas d’un caprice du notaire. En pratique, le neuf et la VEFA bénéficient de frais de notaire réduits, alors que l’achat immobilier ancien supporte une charge plus lourde. Sur un même prix d’acquisition, l’écart peut changer la stratégie d’achat du tout au tout.
L’achat dans l’ancien
Dans l’ancien, les frais se situent généralement entre 7 % et 8,5 % du prix du bien en 2026. C’est la configuration qui pèse le plus lourd au moment du bouclage financier, parce que les droits de mutation dominent nettement la note. Résultat : l’apport doit être pensé plus large, sinon le prêt couvre trop peu d’espace respiratoire.
L’achat dans le neuf
Dans le neuf, les frais tournent plutôt entre 2 % et 3 %. Voilà pourquoi un logement neuf peut sembler plus cher à l’achat brut, tout en restant plus confortable dans le coût global. Pour l’acheteur, cela signifie souvent un reste à financer moins agressif et un budget total plus lisible.
Le cas de la VEFA
La VEFA suit une logique proche du neuf sur les frais d’acquisition, mais il faut rester attentif aux éléments annexes : parking, box, mobilier ou options peuvent modifier la lecture du dossier. La bonne pratique consiste à vérifier précisément ce qui entre dans la base taxable avant la signature, pas après, sinon la surprise arrive sans prévenir.
- Ancien : coût fiscal plus élevé, mais parfois meilleur prix d’entrée.
- Neuf : frais réduits, mais prix affiché parfois plus élevé.
- VEFA : lecture fine du contrat indispensable pour éviter une base mal comprise.
Ce que l’on peut optimiser légalement
On peut optimiser légalement, mais pas « faire disparaître » les frais. Les marges réelles existent surtout sur la base taxable et sur certains éléments annexes, à condition qu’ils soient justifiés et correctement isolés dans l’acte. Le gain est réel, mais il reste borné.
Les leviers autorisés par le cadre légal
- Distinguer le mobilier réellement vendu avec le bien, quand il existe et qu’il peut être justifié.
- Vérifier la structure du prix si certains éléments annexes peuvent être séparés légalement.
- Faire contrôler la ventilation des frais par le notaire avant la signature du compromis.
- Utiliser un simulateur officiel pour calibrer le budget avant de s’engager.
Ce qui ne se négocie pas vraiment
- Les DMTO et la taxe de publicité foncière, qui relèvent des prélèvements publics.
- La CSI, dont le taux est réglementé.
- La base tarifaire des émoluments du notaire, qui suit un barème officiel.
- Les débours réellement nécessaires à la réalisation des formalités.
Une optimisation saine commence par une base taxable propre : dès que la ventilation est floue, l’économie devient fragile.
Le point de vigilance, c’est la fausse bonne idée. Sous-évaluer un mobilier, bricoler un montage ou forcer une séparation de prix sans justification sérieuse peut fragiliser le dossier. En clair, mieux vaut une économie modeste mais défendable qu’un pseudo-gain qui déclenche une correction à l’acte.
Exemples de calcul détaillés pour mieux visualiser le coût
Le meilleur moyen de sécuriser son budget, c’est de comparer des cas concrets. Sur un même prix de 200 000 €, le calcul notaire immobilier ne raconte pas la même histoire dans l’ancien et dans le neuf. L’écart n’est pas marginal : il peut modifier la capacité d’achat ou la réserve disponible pour les travaux, les meubles et les imprévus.
| Scénario | Prix d’achat | Frais estimés | Lecture pratique |
|---|---|---|---|
| Appartement ancien | 200 000 € | 14 000 à 17 000 € | Apport plus lourd, budget de sécurité à prévoir |
| Appartement neuf | 200 000 € | 4 000 à 6 000 € | Budget plus respirable, mais frais annexes à surveiller |
Cas pratique dans l’ancien
Sur 200 000 €, une fourchette de 7 % à 8,5 % conduit à des frais situés entre 14 000 € et 17 000 €. C’est là que l’acheteur comprend vraiment le poids des droits de mutation : ils ne sont pas une ligne secondaire, ils structurent le besoin de trésorerie.
Cas pratique dans le neuf
Sur le même prix, une fourchette de 2 % à 3 % donne des frais d’environ 4 000 € à 6 000 €. Le différentiel avec l’ancien dépasse alors largement le seuil psychologique. En d’autres termes, le neuf ne change pas seulement le confort fiscal : il redessine le financement global.
Pour valider ce type de simulation, les calculettes de service-public.gouv.fr et de l’ANIL restent les repères les plus utiles. Elles permettent d’approcher le bon ordre de grandeur, à condition d’accepter une chose : selon le département, la nature du bien et la structure de l’acte, le résultat final peut encore bouger.
Pourquoi le montant change-t-il selon le département ?
Parce que les DMTO ne sont pas uniformes partout. Depuis 2025, les départements français peuvent relever leur taux départemental de 4,50 % à 5,00 %, et les tableaux de la DGFiP sont mis à jour au 1er février 2026. Le notaire ne fixe pas ces taux : il les collecte, tout simplement.
Concrètement, cela veut dire que le calcul frais de notaire 2026 dépend toujours de la localisation du bien. Dans les zones où le taux est plus élevé, le coût total grimpe mécaniquement. Ce n’est pas un détail d’expert : c’est une variable budgétaire de premier plan, surtout quand le budget d’achat est déjà tendu.
Bon à savoir : les simulateurs officiels restent pratiques pour vérifier si le budget prévu colle au projet. Mais ils doivent être lus comme une estimation, pas comme un engagement définitif. Si le dossier contient du mobilier, des annexes ou une particularité locale, la lecture doit être reprise ligne par ligne.
À retenir
💸 Dans l’ancien, les DMTO dominent largement la facture finale.
🏠 Le neuf et la VEFA réduisent fortement les frais d’acquisition.
🧾 Le vrai levier légal passe par la base taxable et le mobilier.
📍 Le département peut faire varier le total, parfois sensiblement.
🔍 Un simulateur officiel reste utile pour cadrer le budget avant signature.
FAQ
Peut-on vraiment réduire les frais de notaire ?
Réponse : Oui, mais seulement dans un cadre légal et avec une marge limitée. Le gain vient surtout de la bonne ventilation du prix, du mobilier éligible et d’un dossier bien préparé. En revanche, les taxes publiques et la CSI ne se négocient pas comme une remise commerciale.
Les frais de notaire sont-ils négociables ?
Réponse : La part la plus visible ne l’est pas vraiment, car les émoluments suivent un barème réglementé. Certains frais annexes peuvent parfois être optimisés ou mieux présentés, mais l’économie reste modeste. Il faut donc raisonner en optimisation de structure, pas en rabais massif.
Qui paie quoi lors de la signature ?
Réponse : L’acquéreur règle les frais d’acquisition au moment de l’acte, via les fonds demandés par le notaire. Le notaire répartit ensuite les sommes entre taxes, débours et rémunération. En pratique, ce n’est pas une facture unique « pour le notaire », mais un ensemble de postes distincts.
Pourquoi les montants changent-ils selon le département ?
Réponse : Parce que le taux de DMTO peut varier selon les décisions départementales, dans le cadre autorisé depuis 2025. Deux achats identiques peuvent donc afficher des coûts différents selon leur localisation. C’est l’une des premières choses à vérifier avant de signer.
Le neuf est-il toujours plus avantageux que l’ancien ?
Réponse : Pas toujours sur le prix affiché, mais souvent sur le coût global d’entrée. Les frais réduits du neuf allègent la trésorerie au départ, ce qui peut compenser un prix de vente plus élevé. Tout dépend ensuite du projet, de la localisation et du budget travaux dans l’ancien.