Acheter une maison n’est pas seulement choisir un bien qui plaît : c’est engager un budget, vérifier un bâti, anticiper des travaux, négocier des conditions et signer un acte juridique. Pour une première acquisition, l’erreur la plus fréquente consiste à raisonner uniquement sur le prix affiché, alors que le coût réel dépend aussi du financement, des frais d’acquisition, de l’état de la toiture, de l’isolation, des diagnostics, de la taxe foncière, de l’entretien et parfois des règles d’urbanisme.
La bonne approche consiste à suivre un ordre précis : cadrer son projet, calculer sa capacité d’achat, visiter avec une grille de contrôle, faire une offre prudente, sécuriser le compromis avec les bonnes clauses, obtenir le prêt, puis préparer la signature chez le notaire. Cet article propose une lecture analytique et pratique de ces étapes, avec des checklists, un tableau de décision et des points de vigilance pour acheter une maison avec plus de lucidité.
Table des matières
En bref
🏠 Acheter une maison suppose de regarder au-delà du coup de cœur : terrain, toiture, réseaux, humidité, isolation et urbanisme pèsent directement sur le budget final.
💶 Le budget d’achat doit intégrer le prix, les frais d’acquisition, le crédit, l’assurance emprunteur, les travaux, les impôts locaux et l’entretien courant.
📝 Les étapes décisives sont l’offre d’achat, le compromis de vente, les conditions suspensives, l’obtention du prêt et l’acte authentique chez le notaire.
🔎 Une première acquisition réussie repose sur une méthode : comparer plusieurs biens, demander les documents, chiffrer les travaux et vérifier les risques avant de s’engager.
Pourquoi acheter une maison demande-t-il plus de vérifications qu’un appartement ?
Acheter une maison implique souvent plus de liberté, mais aussi plus de responsabilités. Contrairement à un appartement en copropriété, le propriétaire d’une maison assume seul l’entretien du bâti, des façades, de la toiture, des réseaux, du terrain, du jardin ou de la cour. Cette autonomie peut être attractive, mais elle transforme chaque défaut technique en dépense potentielle.

Le raisonnement doit donc dépasser la surface habitable. Une maison ancienne bien située mais mal isolée peut coûter plus cher à long terme qu’un bien plus modeste mais sain. À l’inverse, une maison nécessitant des travaux peut rester intéressante si le prix, la localisation, le potentiel et le budget de rénovation sont cohérents. Le cœur de la décision n’est pas seulement « est-ce une belle maison ? », mais « est-ce une maison finançable, contrôlable et revendable ? »
Une première acquisition réussie ne repose pas sur l’absence de risque, mais sur la capacité à identifier les risques avant de signer.
Cette complexité est encore plus visible dans les marchés tendus. À Paris, par exemple, les maisons représentent une part infime du marché et se concentrent surtout dans les 19e et 20e arrondissements, ainsi que dans certaines zones des 13e, 14e, 15e et 17e arrondissements, selon l’analyse publiée par Parlez-moi de Paris. Une maison y est souvent présentée comme plus chère qu’un appartement, et le prix au mètre carré ne suffit pas à évaluer correctement le bien, car l’état du bâti et l’extérieur changent profondément la valeur réelle.
Comment définir son projet avant de chercher une maison ?
Avant de regarder les annonces, il faut définir le besoin réel : nombre de pièces, surface utile, extérieur, distance domicile-travail, écoles, transports, potentiel de travaux, mode de vie et durée probable de détention. Cette étape évite de visiter des maisons séduisantes mais incompatibles avec le budget, le quotidien ou la revente.
Un projet d’achat immobilier doit être formulé comme une grille de décision, pas comme une simple liste d’envies. Une maison avec jardin peut sembler idéale, mais elle demande du temps d’entretien. Une maison en périphérie peut offrir plus d’espace, mais augmenter les coûts de transport. Une maison ancienne peut avoir du charme, mais exiger des travaux structurels. La bonne question est donc : quels critères sont indispensables, négociables ou secondaires ?
- Critères indispensables : localisation, budget maximal, nombre de chambres, accès aux transports ou aux axes routiers, état général acceptable.
- Critères négociables : surface du jardin, garage, dépendance, décoration, agencement intérieur, possibilité d’extension.
- Critères à risque : toiture ancienne, humidité, fissures, assainissement non vérifié, servitudes, travaux non déclarés.
- Critères de revente : attractivité de la commune, écoles, nuisances, performance énergétique, évolutions urbaines possibles.
Il est utile de distinguer plusieurs profils de maisons. Une maison de ville offre une proximité avec les services, mais peut être mitoyenne et manquer de stationnement. Une maison en lotissement apporte souvent un cadre plus homogène, mais peut être soumise à des règles spécifiques. Une maison ancienne isolée offre de l’espace, mais peut générer des coûts d’entretien plus élevés. Une maison neuve réduit certains risques techniques, mais demande une lecture attentive des garanties, du contrat et de l’environnement futur.
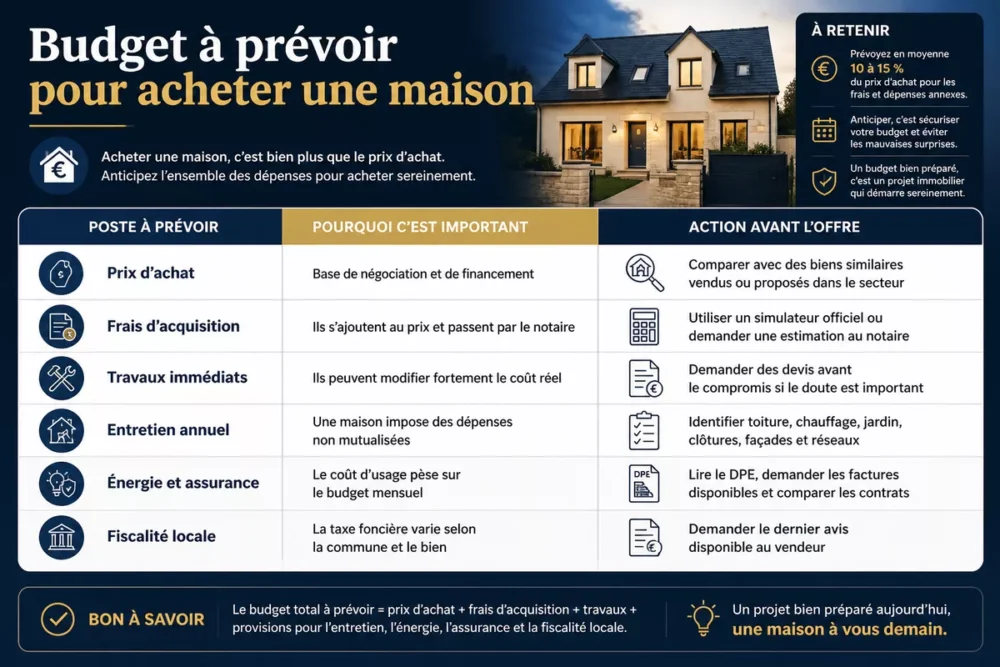
Quel budget prévoir pour acheter une maison ?
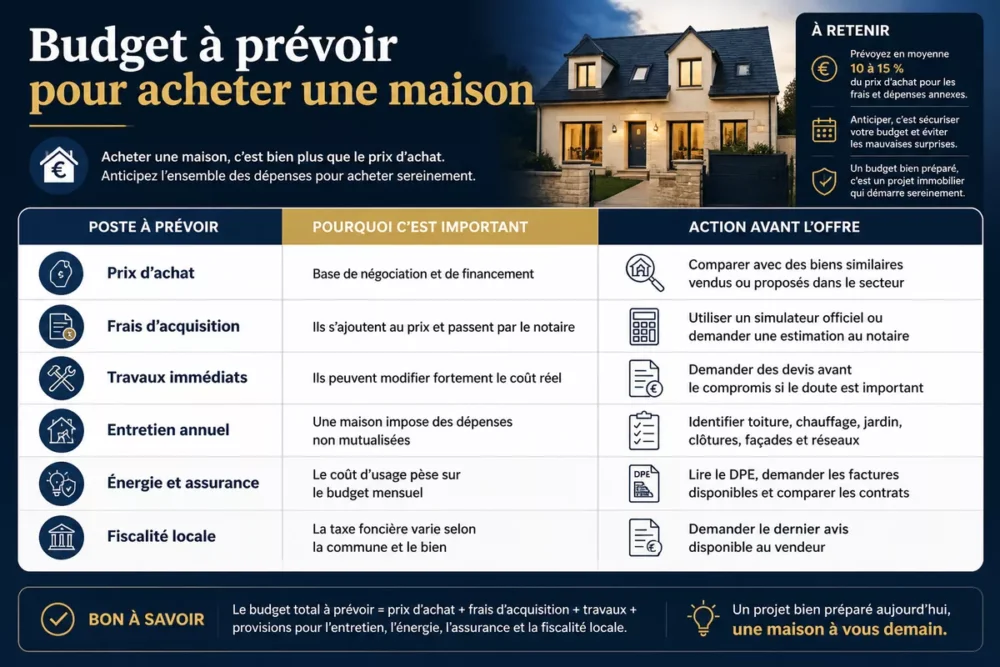
Le budget ne se limite jamais au prix affiché. Il faut additionner l’apport, le montant emprunté, les frais d’acquisition, l’assurance du prêt, les éventuels frais de garantie, les travaux immédiats, l’ameublement, l’entretien et les impôts locaux. Les Notaires de France proposent des informations et outils utiles pour comprendre les frais liés à l’achat immobilier.
Pour une première acquisition, le danger est de confondre capacité d’emprunt et capacité de vie. Une mensualité acceptée par la banque peut rester trop lourde si elle ne laisse aucune marge pour les travaux, l’énergie, les déplacements ou les imprévus. Acheter une maison suppose donc de prévoir une réserve de sécurité, surtout si le bien est ancien ou si les diagnostics signalent des points faibles.
| Poste à prévoir | Pourquoi c’est important | Action avant l’offre |
|---|---|---|
| Prix d’achat | Base de négociation et de financement | Comparer avec des biens similaires vendus ou proposés dans le secteur |
| Frais d’acquisition | Ils s’ajoutent au prix et passent par le notaire | Utiliser un simulateur officiel ou demander une estimation au notaire |
| Travaux immédiats | Ils peuvent modifier fortement le coût réel | Demander des devis avant le compromis si le doute est important |
| Entretien annuel | Une maison impose des dépenses non mutualisées | Identifier toiture, chauffage, jardin, clôtures, façades et réseaux |
| Énergie et assurance | Le coût d’usage pèse sur le budget mensuel | Lire le DPE, demander les factures disponibles et comparer les contrats |
| Fiscalité locale | La taxe foncière varie selon la commune et le bien | Demander le dernier avis disponible au vendeur |
Dans le cas d’un projet de construction ou d’une maison récente, le mode constructif peut aussi changer l’équation budgétaire. Si vous hésitez avec un projet neuf, un agrandissement ou une construction alternative, ce guide sur la maison en ossature bois permet de mieux comprendre les avantages, les limites et les postes à chiffrer avant de comparer avec une maison ancienne.
Quelles vérifications faire pendant les visites ?
Pendant une visite, il faut observer la maison comme un futur propriétaire, pas comme un simple visiteur. L’objectif est de repérer les signaux qui peuvent entraîner des travaux, une négociation ou un abandon du projet : humidité, fissures, toiture fatiguée, installation électrique ancienne, isolation faible, bruit, vis-à-vis ou accès compliqué.
Une visite efficace se prépare. Il est conseillé de revenir à différents moments si le bien vous intéresse vraiment : un quartier calme à midi peut être bruyant le soir, une rue agréable le week-end peut être saturée en semaine, une maison lumineuse en été peut être sombre en hiver. Pour acheter une maison sans se laisser guider uniquement par l’émotion, il faut documenter chaque impression.
- Observer l’extérieur : toiture, gouttières, façades, fissures, murs de soutènement, clôtures, pente du terrain.
- Contrôler l’intérieur : traces d’humidité, odeurs, ventilation, état des sols, fenêtres, chauffage, tableau électrique.
- Questionner les travaux : dates, factures, garanties, autorisations d’urbanisme, artisans intervenus.
- Analyser l’environnement : bruit, stationnement, transports, commerces, écoles, risques naturels, voisinage.
- Demander les documents : diagnostics, taxe foncière, plans, permis, servitudes, factures d’énergie si disponibles.
Les diagnostics immobiliers jouent un rôle central, car ils apportent des informations sur la performance énergétique, certains risques, l’amiante, le plomb, l’électricité, le gaz ou l’assainissement selon les cas. Le dossier de diagnostic technique est encadré par les règles rappelées par Service-Public.fr, mais il ne remplace pas une expertise bâtiment lorsque des doutes sérieux apparaissent.
Pour une maison atypique, une extension, un toit plat ou un projet de transformation, les règles d’urbanisme deviennent décisives. Le plan local d’urbanisme peut limiter les hauteurs, l’aspect extérieur, les matériaux ou l’emprise au sol. Avant de vous projeter dans des travaux, consultez les règles applicables en mairie et comparez-les avec les contraintes décrites dans ce guide sur la maison à toit plat.
Comment faire une offre d’achat sans se mettre en difficulté ?
Une offre d’achat doit être claire, écrite et cohérente avec votre financement. Elle peut indiquer le prix proposé, la durée de validité, les conditions envisagées et les éléments qui justifient la négociation. Avant de l’envoyer, il faut avoir vérifié sa capacité d’emprunt et identifié les points techniques pouvant peser sur le prix.
L’offre d’achat n’est pas un simple message enthousiaste : elle engage une dynamique juridique et commerciale. Même si les modalités exactes dépendent de la rédaction et du contexte, mieux vaut éviter les formulations imprécises. En pratique, une offre sérieuse mentionne l’identité de l’acheteur, le bien concerné, le prix, la durée de validité et, si nécessaire, les réserves liées au financement ou aux documents restant à vérifier.
Le bon prix n’est pas seulement celui que le vendeur accepte, mais celui qui reste cohérent après travaux, financement et frais annexes.
La négociation doit s’appuyer sur des éléments vérifiables. Un DPE défavorable, une toiture à reprendre, une installation électrique ancienne, une absence de stationnement ou un environnement bruyant peuvent justifier une discussion. En revanche, une négociation trop agressive sans argument peut décrédibiliser l’acheteur dans un marché tendu. La meilleure stratégie consiste à relier chaque demande à un coût, un risque ou une contrainte.
- Avant d’offrir le prix demandé : vérifiez qu’aucun poste lourd n’a été minimisé.
- Avant de négocier : rassemblez des arguments concrets, idéalement appuyés par des devis ou diagnostics.
- Avant de renoncer : distinguez les défauts réparables des défauts structurels ou juridiques.
- Avant de surenchérir : calculez l’impact réel sur la mensualité, l’apport et la marge travaux.
Que faut-il vérifier avant de signer le compromis de vente ?
Avant le compromis, l’acheteur doit vérifier les documents, les diagnostics, les servitudes, le financement, les autorisations de travaux passées et les clauses suspensives. Cette étape est déterminante, car elle transforme un accord commercial en engagement structuré. Le notaire, l’agent immobilier et la banque jouent alors chacun un rôle précis.
Le compromis de vente ou la promesse de vente fixe les conditions de l’acquisition. Les informations générales sur l’achat immobilier sont détaillées par Service-Public.fr, notamment sur les étapes de vente, les documents et les droits de l’acheteur. Pour une première acquisition, il est fortement recommandé de lire chaque clause, de poser des questions et de ne pas considérer le compromis comme une formalité.
| Point à contrôler | Risque si oublié | Bon réflexe |
|---|---|---|
| Condition suspensive de prêt | Rester engagé sans financement obtenu | Vérifier le montant, la durée et le délai prévu |
| Servitudes | Découvrir un droit de passage ou une contrainte d’usage | Demander une explication écrite et les actes concernés |
| Urbanisme | Projet d’extension ou de transformation impossible | Consulter la mairie et les documents d’urbanisme |
| Travaux réalisés | Travaux non autorisés ou absence de garantie | Demander factures, déclarations, permis et assurances |
| Surface annoncée | Comparer des biens sur une base trompeuse | Clarifier surface habitable, utile, au sol et annexes |
Un point mérite une attention particulière : une maison en pleine propriété n’est pas soumise à la loi Carrez si elle n’est pas en copropriété. Cela ne signifie pas que la surface n’a aucune importance, mais que l’acheteur doit comprendre précisément ce qui est inclus dans l’annonce : surface habitable, combles, sous-sol, véranda, dépendance, garage ou atelier. Cette distinction évite de comparer une maison et un appartement avec le même réflexe de calcul.
Maison ancienne, maison neuve ou maison de ville : comment arbitrer ?
Le choix dépend du budget, du mode de vie, de la tolérance aux travaux et de l’horizon de détention. Une maison ancienne peut offrir un emplacement établi et du charme, mais demande plus de contrôles. Une maison neuve rassure sur certains aspects techniques, mais impose de vérifier le terrain, les garanties et l’environnement futur. Une maison de ville peut être pratique, mais parfois plus contrainte.
Acheter une maison, c’est aussi choisir un compromis patrimonial. Un bien parfaitement rénové coûte souvent plus cher à l’achat, mais limite les incertitudes. Un bien à rénover peut créer de la valeur, mais seulement si le budget travaux est réaliste et si les autorisations sont possibles. Une maison moins chère mais éloignée peut sembler rationnelle, jusqu’à ce que les trajets, l’énergie et l’entretien réduisent l’avantage initial.
| Type de maison | Avantage principal | Limite à anticiper | Profil adapté |
|---|---|---|---|
| Maison ancienne | Charme, emplacement, potentiel | Travaux parfois lourds et diagnostics à lire attentivement | Acheteur prêt à chiffrer et planifier une rénovation |
| Maison neuve | Confort, normes récentes, garanties | Prix global, terrain, délais et environnement futur | Acheteur cherchant de la prévisibilité technique |
| Maison de ville | Services proches, vie quotidienne pratique | Mitoyenneté, stationnement, vis-à-vis, extérieur réduit | Acheteur privilégiant la localisation à la surface |
| Maison avec grand terrain | Espace, intimité, possibilités d’aménagement | Entretien, accès, assainissement, règles d’urbanisme | Acheteur recherchant un cadre de vie durable |
Quelles erreurs éviter lors d’une première acquisition ?
Les erreurs les plus coûteuses ne viennent pas toujours d’un mauvais choix évident. Elles naissent souvent d’une décision trop rapide, d’un budget incomplet ou d’une confiance excessive dans une annonce. Acheter une maison impose de ralentir au bon moment : avant l’offre, avant le compromis et avant la signature définitive.
La première erreur consiste à négliger les coûts invisibles. Une maison sans charges de copropriété peut sembler plus économique, mais elle n’a pas de charges mutualisées : le propriétaire supporte seul la toiture, les façades, le sous-sol, les clôtures, le jardin ou la cour. La deuxième erreur consiste à ignorer l’urbanisme, notamment si l’on imagine agrandir, créer une terrasse, modifier une façade ou transformer un garage. La troisième erreur consiste à sous-estimer la revente : même un achat affectif doit rester lisible pour un futur acquéreur.
- Signer trop vite parce que le marché semble tendu.
- Oublier les travaux lourds derrière une décoration récente.
- Comparer uniquement au mètre carré sans intégrer terrain, état et annexes.
- Négliger les nuisances : bruit, circulation, voisinage, humidité, exposition.
- Mal lire les diagnostics ou ne pas demander d’avis technique en cas de doute.
- Omettre la revente en achetant un bien trop atypique ou difficile à financer.
Enfin, il faut accepter une idée simple : toutes les maisons ont des défauts. L’objectif n’est pas de trouver un bien parfait, mais un bien dont les défauts sont connus, chiffrables et compatibles avec votre projet. Si un problème est structurel, juridique ou impossible à estimer, la prudence doit l’emporter sur le coup de cœur.
À retenir
🏠 Acheter une maison exige de vérifier le bâti, le terrain, les diagnostics et l’environnement.
💶 Le prix affiché ne suffit jamais : frais, travaux et entretien changent le coût réel.
📝 Le compromis doit sécuriser le financement, les documents, les servitudes et les délais.
🔎 Une visite réussie repose sur une checklist, des questions précises et des preuves écrites.
⚖️ En cas de doute juridique ou technique, demandez un avis compétent avant de signer.
FAQ
Quel est le meilleur moment pour acheter une maison ?
Le meilleur moment dépend surtout de votre stabilité personnelle, de votre budget et de la qualité du bien trouvé. Un marché plus calme peut faciliter la négociation, mais une bonne acquisition repose d’abord sur un financement solide, une maison saine et un prix cohérent.
Faut-il vendre son logement avant d’acheter une maison ?
Si vous êtes déjà propriétaire, cela dépend de votre capacité à financer la transition. Un achat-revente peut être confortable mais risqué si la vente tarde. Il faut comparer les solutions avec votre banque et votre notaire avant de vous engager.
Peut-on acheter une maison sans apport ?
C’est parfois possible selon le profil de l’acheteur, le bien, la banque et le contexte de crédit, mais ce n’est jamais automatique. Sans apport, il faut généralement présenter un dossier très solide et conserver une marge pour les frais annexes et les imprévus.
Quels documents demander avant d’acheter une maison ?
Demandez au minimum les diagnostics, le titre de propriété, les informations d’urbanisme, les factures de travaux importants, les garanties éventuelles, la taxe foncière et les documents liés aux servitudes. Pour une maison rénovée, les autorisations administratives et factures sont particulièrement importantes.
Est-il préférable d’acheter une maison avec travaux ?
Une maison avec travaux peut être intéressante si le prix tient compte du coût réel de rénovation et si les travaux sont techniquement maîtrisables. Avant de faire une offre, demandez des devis, vérifiez l’urbanisme et gardez une réserve financière suffisante.