Choisir entre compte-titres ou PEA n’est pas seulement une question de fiscalité : c’est une décision qui oriente votre manière d’investir, votre liberté de mouvement et votre horizon de placement. Le PEA récompense la patience avec un cadre fiscal plus doux après 5 ans, tandis que le compte-titres ordinaire ouvre grand les portes des marchés mondiaux, sans plafond ni restriction géographique. Autrement dit, la bonne enveloppe n’est pas forcément celle qui semble “la moins taxée”, mais celle qui colle vraiment à votre stratégie.
Table des matières
En bref
🎯 Le PEA convient surtout à une stratégie de long terme, centrée sur des actions européennes et des ETF éligibles, avec un avantage fiscal après 5 ans.
🌍 Le compte-titres ordinaire offre une liberté maximale : marchés internationaux, obligations, produits dérivés et absence de plafond de versement.
💶 Le plafond du PEA classique est fixé à 150 000 € de versements, tandis que le CTO n’a pas de limite réglementaire comparable.
🧭 La décision dépend surtout de trois critères : horizon de placement, besoin de diversification mondiale et tolérance à la fiscalité.
Pourquoi la comparaison compte-t-elle avant d’acheter le moindre titre ?
Le compte-titres offre une liberté maximale pour investir sur de nombreux marchés et produits, mais avec une fiscalité moins favorable. Le PEA est plus contraint, mais il devient souvent intéressant pour un investisseur patient. Le bon choix dépend de votre horizon, de votre besoin de souplesse et de votre sensibilité fiscale.
La question “compte-titres ou PEA lequel choisir” revient souvent au moment d’ouvrir son premier support d’investissement en bourse. Et c’est logique : les deux permettent d’acheter des actions ou des fonds indiciels cotés, mais ils ne racontent pas du tout la même histoire patrimoniale.
Le Plan d’Épargne en Actions est une enveloppe réglementée, pensée pour favoriser l’investissement en actions, principalement européennes. Son intérêt se révèle surtout avec le temps : après 5 ans de détention, les gains peuvent être exonérés d’impôt sur le revenu, tout en restant soumis aux prélèvements sociaux indiqués dans les références fiscales applicables. Le compte-titres ordinaire, lui, ne promet pas ce traitement fiscal privilégié, mais il compense par une liberté quasi totale : zones géographiques, classes d’actifs, stratégies, devises, allocation très diversifiée.
Voilà pourquoi comparer les deux uniquement avec une colonne “fiscalité” est un peu court. Une enveloppe avantageuse fiscalement peut devenir frustrante si elle bloque votre stratégie. À l’inverse, une enveloppe très libre peut coûter plus cher fiscalement si vous réalisez régulièrement des plus-values ou percevez beaucoup de dividendes.
Le meilleur support n’est pas celui qui gagne sur une ligne du tableau, mais celui qui évite de contredire votre stratégie pendant dix ans.
Deux philosophies d’investissement à ne pas confondre
Le PEA et le compte-titres ne sont pas deux versions d’un même produit. Ce sont deux cadres juridiques et fiscaux différents, qui influencent concrètement ce que vous pouvez acheter, quand vous pouvez retirer, comment vos gains sont imposés et jusqu’où vous pouvez diversifier votre portefeuille.
Le compte-titres, la solution de la liberté maximale
Le fonctionnement du compte-titres est assez simple à comprendre : il sert à loger des instruments financiers sans plafond réglementaire de versement et sans restriction géographique comparable à celle du PEA. En pratique, il permet d’accéder à un univers très large : actions françaises, américaines, asiatiques, obligations, ETF internationaux, produits dérivés et, selon les intermédiaires et les produits disponibles, certains supports liés aux crypto-actifs.
Cette liberté attire les investisseurs qui veulent construire une allocation mondiale, acheter des titres non éligibles au PEA ou conserver une grande souplesse d’arbitrage. Par exemple, une personne qui souhaite acheter directement des actions américaines comme Apple, Microsoft ou Berkshire Hathaway ne pourra généralement pas le faire dans un PEA classique, mais pourra passer par un compte-titres si son courtier propose ces marchés.
- Pas de plafond de versement comparable au PEA.
- Accès international à de nombreux marchés financiers.
- Large gamme de supports : actions, obligations, ETF, produits plus complexes selon l’établissement.
- Souplesse de retrait sans règle de clôture liée à une durée minimale comme sur le PEA.
Le PEA, la logique du long terme encadré
Le PEA fonctionne davantage comme un contrat passé avec le temps. Il impose des règles d’éligibilité : les investissements doivent principalement porter sur des actions européennes et des ETF éligibles. En échange, il offre un cadre fiscal attractif pour l’investisseur qui accepte de laisser vivre son plan au moins 5 ans.
Le plafond du PEA classique est fixé à 150 000 € de versements. Un investisseur peut aussi, sous conditions, cumuler un PEA classique et un PEA-PME-ETI, avec un plafond global de versements indiqué à 225 000 €. Ce cadre n’empêche pas de bâtir une stratégie diversifiée, notamment via certains fonds indiciels cotés éligibles, mais il oblige à vérifier chaque support avant d’acheter.
Compte-titres ou PEA : quelles différences changent vraiment la décision ?
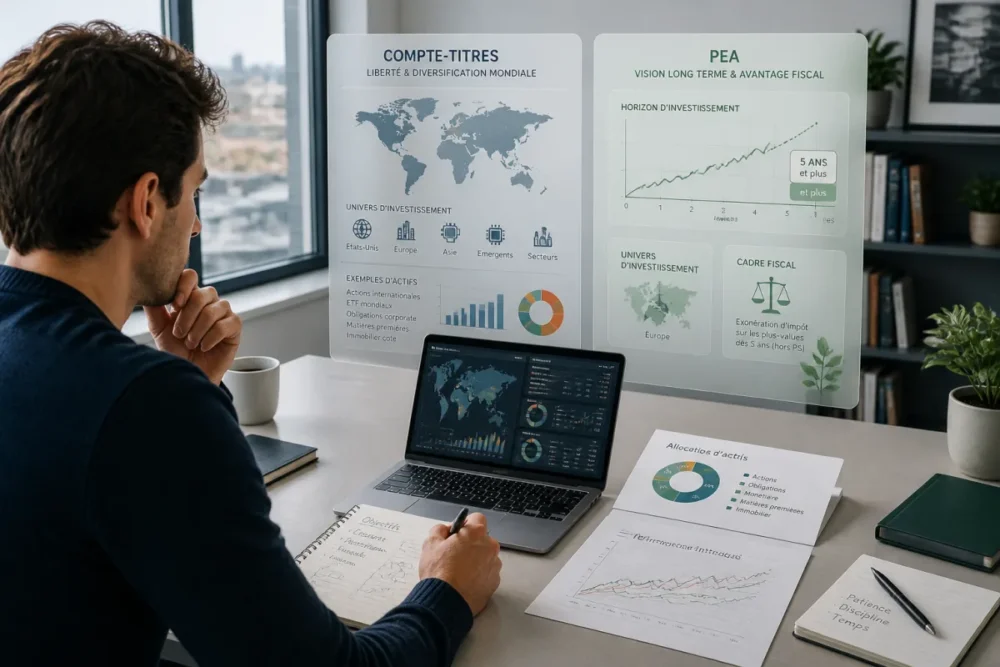
Les différences décisives entre PEA et compte-titres portent sur quatre points : fiscalité, plafond de versement, supports éligibles et souplesse des retraits. Le PEA favorise la durée et la discipline. Le compte-titres favorise la diversification mondiale, l’absence de plafond et la liberté d’arbitrage.
La comparaison PEA compte-titres devient vraiment utile quand elle sort du duel simpliste “fiscalité contre liberté”. Car selon votre stratégie, une contrainte peut être acceptable… ou devenir franchement pénible. Un investisseur qui achète chaque mois un ETF éligible n’a pas les mêmes besoins qu’un investisseur qui veut arbitrer entre actions américaines, obligations, matières premières et produits structurés.
| Critère | PEA | Compte-titres ordinaire |
|---|---|---|
| Fiscalité des gains | Exonération d’impôt sur le revenu après 5 ans, prélèvements sociaux dus | PFU de 30 % ou barème progressif sur option |
| Plafond de versement | 150 000 € pour un PEA classique | Pas de plafond réglementaire |
| Univers d’investissement | Actions européennes et ETF éligibles principalement | Marchés mondiaux, actions, obligations, produits dérivés selon l’intermédiaire |
| Horizon naturel | Long terme, au moins 5 ans pour l’avantage fiscal | Court, moyen ou long terme selon la stratégie |
| Retraits | Avant 5 ans, retrait généralement synonyme de clôture et perte d’avantage fiscal | Souplesse plus large, sans règle de clôture liée à l’âge du compte |
Fiscalité du PEA et du compte-titres : l’impact se voit surtout avec le temps
La fiscalité du PEA est son principal argument. Après 5 ans de détention, les gains réalisés dans le plan sont exonérés d’impôt sur le revenu, même s’ils restent soumis aux prélèvements sociaux. Cette mécanique peut améliorer la performance nette, surtout si vous investissez sur une longue période et que vous réinvestissez les gains au lieu de sortir régulièrement l’argent.
Sur un compte-titres, les plus-values et dividendes relèvent en général du prélèvement forfaitaire unique de 30 %, ou du barème progressif de l’impôt sur le revenu si cette option est plus pertinente selon votre situation fiscale. D’après les principes rappelés par l’administration fiscale sur les revenus de capitaux mobiliers, le choix fiscal doit être apprécié au niveau du foyer et non seulement ligne par ligne.
Supports accessibles : la liberté du CTO contre l’éligibilité du PEA
Le compte-titres gagne très clairement sur le terrain de la liberté d’investissement. Il permet de viser une diversification internationale plus large, d’acheter des titres non européens ou d’utiliser des supports qui n’entrent pas dans le cadre du PEA. Pour un investisseur qui veut exposer son portefeuille aux États-Unis, au Japon, aux marchés émergents ou à des obligations internationales, le CTO devient vite difficile à éviter.
Le PEA, de son côté, oblige à vérifier l’éligibilité. Cela ne veut pas dire qu’il est pauvre : de nombreux investisseurs construisent un portefeuille simple avec des actions européennes et certains ETF compatibles. Mais le point de vigilance est réel : un ETF mondial populaire n’est pas automatiquement éligible au PEA. Bon à savoir avant de cliquer trop vite sur “acheter”.
Une erreur fréquente consiste à choisir un PEA pour son avantage fiscal, puis à découvrir que les titres visés ne sont pas éligibles. Avant d’ouvrir l’enveloppe, listez les supports que vous comptez réellement acheter.
Retraits et liquidité : quand la souplesse vaut plus que l’avantage fiscal
Le retrait est le détail qui peut tout changer. Sur un PEA, un retrait avant 5 ans entraîne généralement la clôture du plan. Ce point rend l’enveloppe moins adaptée à une épargne dont vous pourriez avoir besoin rapidement : apport immobilier, transition professionnelle, dépenses familiales importantes, trésorerie de sécurité. Le PEA n’est pas un tiroir-caisse, c’est une enveloppe de capitalisation.
Le compte-titres est plus souple sur ce plan. Il n’offre pas la même récompense fiscale de long terme, mais il permet d’organiser des retraits ou arbitrages sans dépendre d’un seuil d’ancienneté comparable. Dans une stratégie patrimoniale, ce n’est pas un détail : la liquidité a une valeur, même si elle ne se voit pas toujours dans les comparateurs.
Quand le compte-titres prend-il l’avantage ?
Le compte-titres prend l’avantage lorsque votre priorité est la liberté : investir hors Europe, accéder à une gamme très large de produits, dépasser les plafonds du PEA ou garder une grande souplesse de retrait. Il est particulièrement pertinent pour une allocation internationale ou une stratégie active nécessitant plusieurs classes d’actifs.
Le CTO devient souvent plus cohérent dès que l’investisseur veut sortir du cadre européen. Imaginons un portefeuille orienté grandes capitalisations américaines, ETF obligataires internationaux et exposition sectorielle très ciblée. Le PEA risque de contraindre l’allocation, alors que le compte-titres permet de bâtir une architecture plus ouverte.
Il peut aussi être utile lorsque le PEA est déjà plein. Une fois les 150 000 € de versements atteints sur un PEA classique, l’investisseur qui veut continuer à investir en bourse doit utiliser une autre enveloppe, sauf cas complémentaire comme le PEA-PME-ETI. Le CTO devient alors une suite logique, pas forcément un concurrent.
- Vous voulez acheter des actions américaines, asiatiques ou émergentes en direct.
- Vous souhaitez combiner actions, obligations, ETF internationaux et produits plus spécialisés.
- Vous avez besoin d’une liquidité plus souple qu’un PEA de moins de 5 ans.
- Vous avez déjà atteint le plafond du PEA classique.
- Vous acceptez une fiscalité potentiellement plus lourde en échange d’un univers plus large.
Ce raisonnement rejoint une logique plus large : il faut comparer les supports non pas sur leur promesse marketing, mais sur leur usage réel. C’est aussi valable lorsque l’on analyse les options les plus rentables : le rendement affiché ne suffit jamais sans regarder les contraintes, la fiscalité et le risque.
Quand le PEA devient-il plus pertinent ?
Le PEA devient plus pertinent si vous investissez sur au moins 5 ans, avec une stratégie simple, régulière et compatible avec les supports éligibles. Il convient bien aux investisseurs qui veulent capitaliser dans un cadre fiscal favorable, sans multiplier les arbitrages ni rechercher absolument tous les marchés mondiaux.
Pour un investisseur débutant ou intermédiaire, le PEA peut être une excellente enveloppe de départ si l’objectif est de construire patiemment un portefeuille en actions. Son cadre impose une forme de discipline : moins de tentations exotiques, moins d’arbitrages impulsifs, plus de cohérence avec un horizon long terme. Ce n’est pas glamour, mais c’est souvent efficace pour éviter de se disperser.
Exemple typique : une personne investit chaque mois une somme fixe dans quelques supports éligibles, sans intention de retirer avant plusieurs années. Dans ce cas, la fiscalité du PEA et sa logique de capitalisation peuvent mieux servir l’objectif qu’un compte-titres très ouvert mais fiscalement moins confortable.
Le PEA n’est pas seulement une enveloppe fiscale : c’est aussi un garde-fou contre l’hyperactivité boursière, à condition de l’utiliser avec discipline.
Attention tout de même : “long terme” ne veut pas dire “sans risque”. Les actions peuvent baisser, parfois fortement, y compris dans un PEA. L’Autorité des marchés financiers rappelle régulièrement que l’investissement en actions doit être cohérent avec l’horizon de placement, la tolérance au risque et la situation personnelle. Pour approfondir les principes de base, la page de l’AMF sur les actions donne des repères utiles.
Peut-on utiliser les deux de façon complémentaire ?
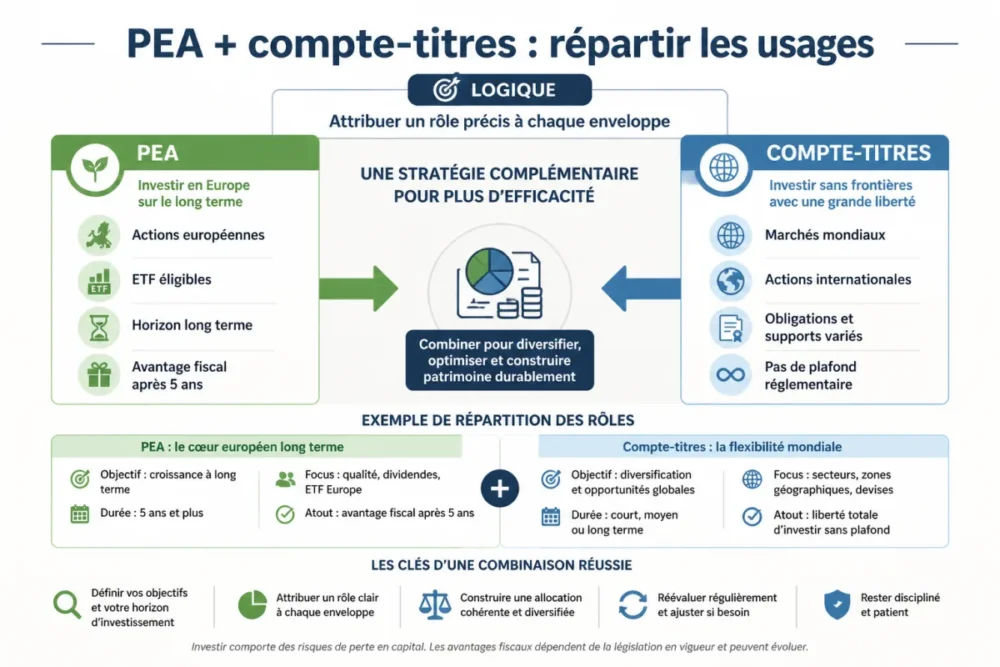
Oui, utiliser un PEA et un compte-titres ensemble peut être plus cohérent que de vouloir absolument choisir un seul camp. Le PEA peut accueillir les supports éligibles de long terme, tandis que le compte-titres sert à investir sur les marchés, produits ou stratégies qui ne rentrent pas dans le cadre du plan.
Dans sa globalité, cette approche est souvent la plus robuste. Le PEA joue le rôle de noyau fiscalement optimisé pour les actifs éligibles. Le CTO devient une poche de diversification : actions internationales en direct, ETF non éligibles, obligations, produits plus spécialisés. Au lieu d’opposer les enveloppes, on leur attribue une mission.
| Objectif | Enveloppe souvent adaptée | Pourquoi |
|---|---|---|
| Investir régulièrement sur actions européennes ou ETF éligibles | PEA | Cadre fiscal favorable après 5 ans |
| Acheter des actions américaines en direct | Compte-titres | Absence de restriction géographique comparable |
| Conserver une poche très liquide | Compte-titres | Retraits plus souples |
| Dépasser le plafond du PEA | Compte-titres | Pas de plafond réglementaire de versement |
| Construire un socle long terme discipliné | PEA | Moins de dispersion et fiscalité attractive dans la durée |
Cette logique de complémentarité ressemble à d’autres arbitrages patrimoniaux : aucun support ne fait tout parfaitement. Un investisseur peut, par exemple, combiner bourse, immobilier papier et liquidités selon ses objectifs. Pour cette raison, comparer avec d’autres montages, comme une SCPI à crédit, permet de mieux voir que le choix d’un support dépend toujours du couple rendement-risque-liquidité-fiscalité.
Quels frais faut-il regarder avant d’ouvrir un PEA ou un compte-titres ?
Avant d’ouvrir un PEA ou un compte-titres, il faut comparer les frais de courtage, droits de garde, frais de tenue de compte, frais de change et frais propres aux fonds ou ETF. Une enveloppe fiscalement intéressante peut perdre de son attrait si les coûts récurrents grignotent la performance nette.
Les frais sont le grand angle mort de nombreux comparatifs. Pourtant, ils ont un effet très concret sur le rendement net, surtout quand vous passez des ordres régulièrement. Un investisseur qui achète chaque mois pour 100 € ou 200 € ne subit pas les frais de la même manière qu’un investisseur qui passe quelques gros ordres par an.
Voici les frais à passer au crible avant de signer :
- Frais de courtage : coût prélevé à chaque achat ou vente de titres.
- Droits de garde : frais éventuels pour la conservation des titres.
- Frais de tenue de compte : variables selon les établissements.
- Frais de change : importants sur CTO si vous achetez des titres en devise étrangère.
- Frais internes des ETF ou fonds : ils diminuent la performance du support.
Le premier versement minimum pour ouvrir un PEA dépend de l’établissement financier ; certaines sources évoquent généralement un montant autour de 80 €, mais ce point doit être vérifié directement auprès de la banque ou du courtier. Pour le compte-titres, certaines offres n’imposent pas de minimum d’ouverture, mais là encore, les conditions exactes relèvent de chaque intermédiaire.
Le point de vigilance est simple : comparez les frais sur votre manière réelle d’investir. Un tarif attractif pour de gros ordres peut être médiocre pour des achats mensuels de faible montant.
Les erreurs fréquentes qui faussent le choix de l’enveloppe
La première erreur consiste à choisir uniquement sur la fiscalité. Oui, le PEA possède un avantage puissant après 5 ans. Mais si votre stratégie exige des supports non éligibles, vous risquez de bricoler une allocation moins cohérente uniquement pour rester dans l’enveloppe. Et en investissement, une mauvaise allocation coûte parfois plus cher qu’une fiscalité moins optimisée.
La deuxième erreur consiste à confondre liberté et performance. Le compte-titres permet d’acheter beaucoup plus de choses, ce qui ne signifie pas que tout mérite d’être acheté. Avoir accès à des produits dérivés, des titres très volatils ou des marchés lointains peut enrichir une stratégie bien construite, mais aussi multiplier les décisions hasardeuses.
La troisième erreur concerne les dividendes. Sur CTO, les dividendes sont fiscalisés selon les règles applicables aux revenus mobiliers. Dans un PEA, les dividendes reçus dans l’enveloppe peuvent être réinvestis sans déclencher la même logique d’imposition immédiate, sous réserve du respect des règles du plan. Cette différence peut peser lourd dans une stratégie de capitalisation.
- Choisir le PEA sans vérifier l’éligibilité des ETF ou actions visés.
- Ouvrir un CTO pour “faire plus libre” sans stratégie d’allocation claire.
- Ignorer l’impact des retraits avant 5 ans sur le PEA.
- Comparer les rendements bruts au lieu de raisonner en rendement net fiscal et net de frais.
- Multiplier les enveloppes sans définir le rôle de chacune.
Cette discipline d’analyse est utile dans tout investissement. Elle évite de courir après l’option à la mode ou le secteur du moment. D’ailleurs, lorsqu’on étudie les secteurs les plus rentables, la vraie question reste la même : quel risque, quelle durée, quelle fiscalité, quelle liquidité ?
Quelle enveloppe choisir selon votre profil d’investisseur ?
Pour un débutant long terme, le PEA est souvent la première enveloppe à étudier. Pour un investisseur international, actif ou déjà plafonné sur PEA, le compte-titres devient plus logique. Pour beaucoup de patrimoines, la combinaison des deux permet de concilier fiscalité, diversification et souplesse.
Voici une grille de décision simple, à adapter à votre situation personnelle. Elle ne remplace pas un conseil financier individualisé, mais elle aide à éviter les contresens les plus fréquents.
| Profil | Choix souvent cohérent | Point à vérifier |
|---|---|---|
| Débutant avec horizon supérieur à 5 ans | PEA | Supports éligibles, frais de courtage, discipline d’investissement |
| Investisseur orienté actions américaines | Compte-titres | Fiscalité, frais de change, risque devise |
| Investisseur passif avec achats réguliers | PEA si ETF éligibles | Frais sur petits ordres et choix d’ETF |
| Investisseur très diversifié multi-actifs | Compte-titres + PEA | Rôle précis de chaque enveloppe |
| PEA déjà au plafond | Compte-titres en complément | Allocation globale et fiscalité des nouveaux flux |
Cas pratique : imaginons une investisseuse qui souhaite placer progressivement une épargne dont elle n’a pas besoin avant 8 à 10 ans, avec une préférence pour quelques ETF éligibles et une gestion très simple. Le PEA correspond bien à cette logique. À l’inverse, un investisseur qui veut acheter directement des actions américaines, conserver des ETF obligataires internationaux et arbitrer plusieurs devises aura probablement besoin d’un CTO.
Le plus sage consiste donc à partir de la stratégie, puis à choisir l’enveloppe. Pas l’inverse. C’est le même réflexe à adopter face aux promesses rapides de rendement : si un discours semble trop séduisant, demandez-vous d’abord s’il respecte les contraintes réelles du marché, comme expliqué dans cette analyse sur ce qui est vraiment possible en investissement.
À retenir
- 🎯 Le PEA sert surtout les stratégies longues, disciplinées et compatibles avec ses supports éligibles.
- 🌍 Le compte-titres donne accès à un univers mondial, sans plafond de versement réglementaire.
- 💶 La fiscalité avantageuse du PEA devient réellement pertinente après 5 ans de détention.
- 🧾 Les frais peuvent réduire l’intérêt d’une enveloppe, surtout avec des ordres fréquents.
- 🧩 Utiliser PEA et CTO ensemble peut être plus cohérent qu’un choix exclusif.
FAQ
Peut-on détenir un PEA et un compte-titres en même temps ?
Oui, il est possible de détenir les deux. Beaucoup d’investisseurs utilisent le PEA pour les actions et ETF éligibles de long terme, puis le compte-titres pour les marchés internationaux ou les supports non accessibles dans le PEA.
Quel support choisir pour débuter en bourse ?
Pour un débutant avec un horizon d’au moins 5 ans, le PEA est souvent une enveloppe à étudier en priorité, surtout pour une stratégie simple et progressive. Le compte-titres devient plus pertinent si vous voulez investir dès le départ sur des titres internationaux non éligibles.
Que se passe-t-il si je retire de l’argent d’un PEA avant 5 ans ?
Un retrait avant 5 ans entraîne généralement la clôture du PEA et la perte de l’avantage fiscal attendu. Avant de verser de l’argent sur un PEA, mieux vaut donc conserver une épargne de sécurité disponible ailleurs.
Le compte-titres est-il toujours moins intéressant fiscalement ?
Fiscalement, le CTO est généralement moins favorable que le PEA après 5 ans, car les gains relèvent du PFU de 30 % ou du barème progressif sur option. Mais il peut rester plus adapté si votre stratégie exige des supports non éligibles au PEA.
Faut-il privilégier les dividendes ou la croissance dans un PEA ?
Dans une logique de long terme, beaucoup d’investisseurs privilégient le réinvestissement des dividendes ou des supports capitalisants afin de profiter de l’effet de capitalisation. Le choix dépend toutefois de votre besoin de revenus, de votre horizon et des supports disponibles.