🧭 Le régime micro convient surtout à un démarrage seul, avec peu d’investissements et une gestion simplifiée.
📋 Les prestations à domicile ne relèvent pas toutes des services à la personne et n’ouvrent pas automatiquement droit à un avantage fiscal pour le client.
💶 Les cotisations sont calculées sur le chiffre d’affaires encaissé, tandis que les frais professionnels restent à votre charge dans le régime micro.
🛡️ Une assurance adaptée et la vérification des activités réglementées doivent être réglées avant la première intervention.
Le régime de la micro-entreprise est-il adapté aux services à domicile ?
Oui, pour démarrer seul avec une activité de proximité et des frais maîtrisés.
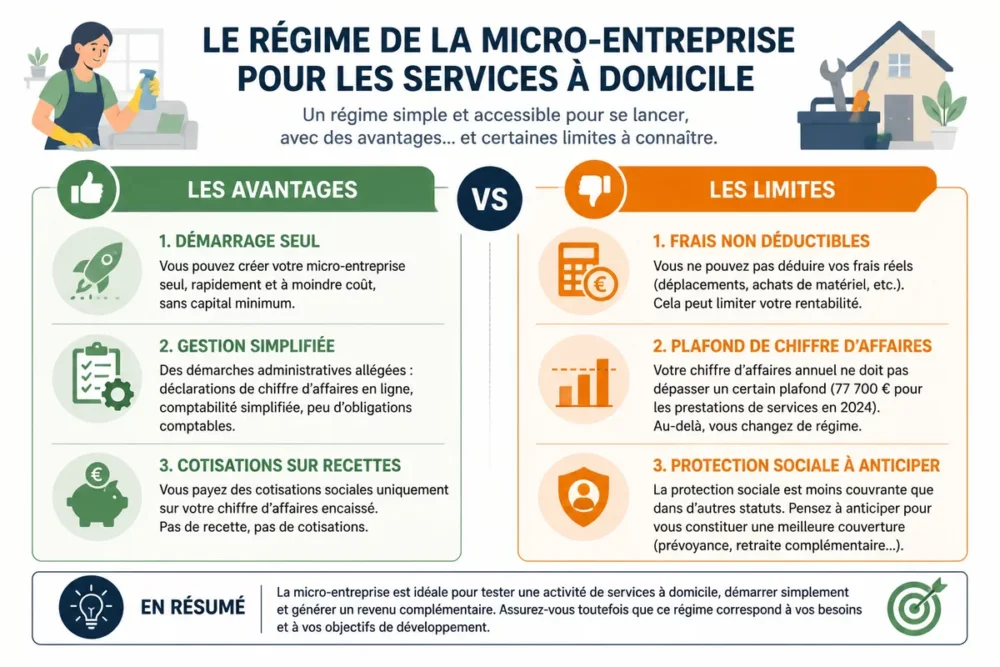
Le régime micro favorise un démarrage seul avec peu de frais, mais les dépenses professionnelles restent à financer sur les recettes.
Une micro-entreprise est une entreprise individuelle bénéficiant d’un régime fiscal et social simplifié. Le chiffre d’affaires encaissé sert de base aux cotisations, et la comptabilité repose principalement sur le suivi des recettes et la conservation des justificatifs.
Le régime micro est adapté à une activité de ménage, de petit jardinage ou d’assistance avec peu d’achats et peu de matériel coûteux. Il devient moins confortable lorsque les dépenses de transport, d’équipement, de sous-traitance ou de locaux représentent une part importante des recettes, car ces frais ne sont pas déduits un par un du chiffre d’affaires déclaré.
Le plafond de chiffre d’affaires applicable aux prestations de services doit être vérifié pour 2026 sur les sources officielles, car des valeurs différentes circulent pour les années précédentes. Le taux de cotisations dépend également de la catégorie exacte de l’activité et de la réglementation en vigueur au moment de la déclaration.
La micro-entreprise ne doit pas être confondue avec l’emploi direct par un particulier. Dans un emploi direct, le particulier devient l’employeur. Dans une micro-entreprise, le professionnel facture ses prestations et assume ses propres obligations sociales, fiscales et assurantielles.
Quelles prestations peut-on proposer ?
Les services à domicile regroupent des prestations réalisées au domicile de particuliers. Le champ est large : le ménage, l’entretien courant, le repassage, le petit jardinage, le petit bricolage, l’assistance informatique, l’aide administrative, les courses et la préparation de repas peuvent notamment être envisagés.
Le site officiel des services à la personne recense 26 activités. Cette liste ne signifie pas que toutes les prestations sont soumises aux mêmes conditions, ni qu’elles donnent toutes accès au même régime fiscal pour le client.
Famille de prestation
Exemples
Point à vérifier
Entretien du logement
Ménage, repassage, entretien courant
Description exacte de la mission et déclaration SAP éventuelle
Entretien extérieur
Petit jardinage, évacuation de déchets végétaux
Périmètre du petit jardinage et matériel utilisé
Assistance pratique
Aide informatique ou administrative à domicile
Limites de la prestation et protection des données
Garde et accompagnement
Garde d’enfants, accompagnement de personnes
Âge, vulnérabilité du public, qualification et formalité spécifique
Décrivez chaque prestation avant de choisir votre activité principale. « Aide à domicile » est trop vague pour guider correctement la formalité : « entretien courant du logement », « assistance administrative à domicile » ou « petit jardinage » permettent une qualification plus précise.
Activité réglementée, déclaration, agrément ou autorisation : quelles différences ?
Une activité courante peut être accessible sans diplôme spécifique, mais cette règle ne s’étend pas aux activités réglementées, aux actes liés aux soins ou à certaines interventions auprès de publics fragiles. Une aide à domicile indépendante ne réalise pas de soins médicaux.
La déclaration SAP est facultative, mais elle peut permettre aux clients de bénéficier d’avantages fiscaux lorsque la prestation, l’organisme et les autres conditions requises sont bien éligibles. La demande s’effectue via le téléservice NOVA.
L’agrément concerne certaines activités et certains publics selon le mode d’intervention. L’autorisation relève également de situations particulières, notamment lorsque le cadre départemental ou la nature de l’accompagnement l’impose. Avant de communiquer sur un crédit d’impôt, vérifiez le cas exact auprès de Service-Public, de NOVA et de l’organisme compétent.
Préparer son projet avant de créer l’entreprise
Un projet de services à domicile doit être défini avant l’immatriculation : prestations vendues, clients visés, zone de déplacement, horaires, matériel fourni et tâches refusées. Cette préparation évite de choisir une activité trop générale ou d’accepter une mission qui dépasse vos compétences.
La micro-entreprise ne transforme pas automatiquement un tarif horaire en revenu disponible. Le prix facturé doit absorber les cotisations, les trajets, les annulations, le matériel, l’assurance, le temps administratif et les périodes sans client.
Calculer un tarif viable pour une prestation à domicile
Commencez par distinguer quatre montants : le tarif facturé, le chiffre d’affaires encaissé, les cotisations calculées par l’Urssaf et le revenu restant après les frais et l’impôt éventuel.
Voici une simulation pédagogique, et non un barème officiel. Supposons une prestation facturée 30 € de l’heure, 60 heures encaissées dans le mois, 180 € de frais professionnels et un taux de cotisations hypothétique de 22 %, à remplacer par le taux affiché par l’Urssaf pour votre activité en 2026.
Élément
Calcul de l’exemple
Montant indicatif
Chiffre d’affaires encaissé
30 € × 60 heures
1 800 €
Cotisations hypothétiques
1 800 € × 22 %
396 €
Frais professionnels
Transport, téléphone, matériel
180 €
Reste avant impôt sur le revenu
1 800 € − 396 € − 180 €
1 224 €
Le taux de 22 % utilisé ici est une hypothèse de calcul. Le montant réel dépendra de la catégorie de prestation, des taux en vigueur, des éventuelles options fiscales et de votre situation. Le temps de déplacement n’apparaît pas dans le chiffre d’affaires, mais il réduit le revenu obtenu par heure réellement mobilisée.
Un tarif viable se calcule sur le temps total consacré au client, pas seulement sur les heures passées dans son logement. Ajoutez donc les trajets, les échanges de préparation, les achats, la facturation et les éventuelles relances avant de valider votre prix.
Lister les dépenses et les protections indispensables
Préparez une liste mensuelle et une liste annuelle. Les dépenses peuvent comprendre le transport, le carburant ou les titres de déplacement, le téléphone, les outils numériques, les produits et équipements, la communication, les frais bancaires et la formation.
Responsabilité civile professionnelle, lorsque l’activité ou le contrat la rend nécessaire ou lorsqu’elle protège contre les dommages causés chez le client.
Assurance du véhicule utilisé pour les déplacements professionnels, avec déclaration de l’usage réel à l’assureur.
Garantie concernant le matériel transporté, notamment lorsqu’un aspirateur, une machine ou des outils sont utilisés chez plusieurs clients.
Procédure de signalement en cas de casse, de perte de clés, d’accident ou de désaccord sur une prestation.
Si vous hésitez entre la micro-entreprise et une société, comparez les coûts, la protection et le niveau de formalités dans ce comparatif des statuts selon le projet.
Déclarer sa micro-entreprise de services à domicile
La création passe par le guichet unique des formalités des entreprises. La démarche consiste à décrire l’activité, renseigner l’identité du créateur, indiquer l’adresse et la date de début, puis transmettre les justificatifs demandés.
Le classement de l’activité peut influencer les obligations sociales, fiscales ou réglementaires. Une formulation approximative peut donc provoquer une demande de correction ou une mauvaise orientation administrative.
Les informations à renseigner sur le guichet unique
Décrire les prestations
Écrivez les tâches réellement vendues : ménage, repassage, petit jardinage, assistance administrative ou autre service précis. Séparez l’activité principale des activités secondaires.
Renseigner l’entreprise
Indiquez votre identité, votre adresse, le lieu d’exercice et la date de début souhaitée. Contrôlez chaque donnée avant la transmission, notamment l’adresse et la nature de l’activité.
Choisir les options
Examinez la périodicité de déclaration du chiffre d’affaires et les options fiscales proposées. Le versement libératoire n’est possible que sous conditions : vérifiez-les auprès de l’administration fiscale.
Transmettre les justificatifs
Ajoutez les pièces demandées par le guichet unique. Une activité réglementée peut exiger des justificatifs supplémentaires liés à la qualification ou à l’autorisation d’exercer.
Archiver la confirmation
Conservez l’accusé de réception, les échanges et les documents transmis. Après l’enregistrement, créez les accès nécessaires auprès de l’Urssaf et vérifiez vos identifiants d’entreprise.
Les contrôles à effectuer après l’enregistrement
Relisez le code d’activité, l’identité déclarée, l’adresse et la date de début dès réception des documents. Corrigez rapidement toute incohérence auprès de l’organisme concerné plutôt que de la laisser se propager sur les factures.
Activez les espaces administratifs utiles, sécurisez vos mots de passe et créez un dossier numérique regroupant les justificatifs. La conservation des accusés et des échanges facilite une régularisation ultérieure.
Calculer les charges d’un micro-entrepreneur à domicile
Les cotisations sociales sont calculées sur le chiffre d’affaires encaissé, et non sur la marge ni sur le bénéfice. Une facture envoyée mais non payée ne doit donc pas être traitée comme une recette encaissée pour la déclaration correspondante.
Les charges à anticiper ne se limitent pas à l’Urssaf. Il faut distinguer les cotisations sociales, l’impôt sur le revenu, la contribution à la formation professionnelle, la contribution économique territoriale et les frais professionnels qui restent à votre charge.
Cotisations Urssaf : méthode de calcul et calendrier
À chaque période déclarative, additionnez les sommes effectivement reçues pendant la période concernée. Appliquez ensuite le taux correspondant à votre activité, tel qu’indiqué par l’Urssaf en 2026.
Exemple : une facture de 240 € émise le 28 mars mais payée le 4 avril entre dans le chiffre d’affaires encaissé d’avril, et non dans celui de mars. Une erreur de période peut fausser la déclaration et le montant appelé.
La déclaration reste obligatoire lorsque le chiffre d’affaires est nul. Une recette nulle entraîne l’absence de cotisations proportionnelles sur cette recette, mais elle ne supprime pas nécessairement les autres obligations administratives ou contributions.
Impôt, TVA et autres contributions à prévoir
L’impôt sur le revenu peut relever du barème ou, lorsque les conditions sont remplies, d’un versement libératoire. Le choix dépend notamment de la situation fiscale du foyer et doit être vérifié auprès de l’administration fiscale.
La franchise en base de TVA obéit à des seuils qui doivent être contrôlés pour l’année 2026. Une entreprise qui franchit un seuil peut devoir facturer la TVA et modifier ses factures à partir de la date applicable.
Lorsque la TVA n’est pas facturée, la facture doit comporter la mention correspondant à la franchise en base prévue par la réglementation. Utilisez le modèle et la formulation confirmés par impots.gouv.fr plutôt qu’une mention copiée sur une ancienne facture.
La contribution à la formation professionnelle et la contribution économique territoriale dépendent de règles propres à l’activité et à la situation de l’entreprise. Intégrez-les dans votre budget sans reprendre automatiquement un taux trouvé pour une autre année.
Respecter les règles propres aux services à la personne
Une activité réalisée chez un particulier n’est pas automatiquement un service à la personne. L’éligibilité dépend de la nature exacte de la prestation, du public concerné, du mode d’intervention et des formalités accomplies.
La déclaration SAP est facultative. Elle s’effectue sur NOVA et ne doit être présentée comme un avantage commercial qu’après vérification de l’éligibilité de l’activité et des obligations applicables.
La déclaration SAP ne remplace pas la vérification de l’activité : le créateur doit d’abord qualifier précisément la prestation proposée.
Déclaration, agrément et autorisation : choisir la bonne formalité
La déclaration correspond à un référencement volontaire d’un organisme ou d’une activité dans le cadre des services à la personne. L’agrément et l’autorisation répondent à des régimes distincts, qui peuvent concerner des activités, des publics ou des modes d’intervention particuliers.
Les interventions auprès d’enfants, de personnes âgées ou de personnes dépendantes exigent une vérification renforcée. Ne déduisez pas une obligation générale de l’âge du client : le public, la mission précise et le mode prestataire ou mandataire doivent être examinés ensemble.
Les demandes de déclaration SAP et d’agrément passent par NOVA. Le site Service-Public précise notamment que le mode prestataire et le mode mandataire ne produisent pas les mêmes effets : en mode prestataire, l’organisme facture la prestation et propose un intervenant salarié ; en mode mandataire, le particulier devient l’employeur de l’intervenant sélectionné.
Un avantage fiscal client ne peut être annoncé qu’après validation du cadre SAP et des conditions en vigueur.
Avant toute intervention sensible, demandez une confirmation à l’organisme compétent. Une activité d’aide quotidienne ne doit pas être présentée comme un soin médical ou comme un acte réservé à un professionnel de santé.
Devis, contrat et facturation chez le particulier
Le devis ou les conditions de prestation doivent préciser la nature de la mission, sa durée estimée, le prix, les frais de déplacement, les fournitures éventuelles et les règles d’annulation. Ces éléments réduisent les désaccords lorsque la durée réelle ou le périmètre du ménage diffère de la demande initiale.
La facture doit identifier le professionnel, le client, la date, la prestation, le prix, les éventuels frais et les conditions de paiement. Conservez la preuve de paiement et les échanges associés à la mission.
Le CESU préfinancé et l’avance immédiate du crédit d’impôt ne sont pas utilisables dans toutes les configurations. Vérifiez l’éligibilité du dispositif, l’inscription nécessaire et le rôle exact de chaque partie avant de le proposer.
Mettre en place les obligations administratives dès le premier client
Le premier client doit déclencher une organisation durable, pas un simple tableau improvisé. Enregistrez les recettes à la date d’encaissement, classez les justificatifs et séparez les paiements professionnels des dépenses personnelles autant que possible.
Une préparation concrète permet de vérifier les produits, le matériel et le carnet de suivi avant l’intervention chez le particulier.
Organiser le suivi du chiffre d’affaires
Un registre des recettes doit permettre de retrouver la date d’encaissement, l’identité du client, le montant reçu et le moyen de paiement. Ajoutez une colonne distincte pour les frais et les déplacements afin de mesurer la rentabilité réelle de chaque type de mission.
Conservez les factures émises et les preuves de paiement.
Rapprochez chaque mois les paiements reçus avec les factures correspondantes.
Comparez le total encaissé avec le montant déclaré à l’Urssaf.
Archivez les contrats, devis, attestations et échanges importants.
Un compte bancaire dédié devient obligatoire lorsque le chiffre d’affaires dépasse 10 000 € pendant deux années consécutives, selon la règle rappelée par les sources administratives consultées. Même lorsqu’il n’est pas imposé, un compte séparé simplifie le rapprochement des recettes et des dépenses.
Trouver et fidéliser ses premiers clients
Commencez par une zone d’intervention réaliste. Une présence locale cohérente, le bouche-à-oreille, les partenariats avec des commerces de proximité et une présentation claire des disponibilités peuvent compléter la prospection directe.
Indiquez vos tarifs, vos frais de déplacement, les tâches incluses et les conditions d’annulation. Une fiche Google Business Profile peut aider à présenter la zone desservie et les services proposés ; les bonnes pratiques de fiche Google Business Profile sont utiles pour éviter une page incomplète ou incohérente.
Demandez un retour après la prestation et formalisez les recommandations avec l’accord du client. N’annoncez jamais un crédit d’impôt ou une avance fiscale avant d’avoir validé votre statut et la prestation concernée.
Éviter les erreurs fréquentes au démarrage
Les premières erreurs viennent rarement de la création elle-même. Elles apparaissent plutôt dans la qualification de l’activité, le suivi des encaissements et la sous-estimation du temps non facturé.
Déclarer les factures plutôt que les encaissements : une facture impayée ne constitue pas encore une recette encaissée.
Oublier la déclaration avec zéro chiffre d’affaires : l’absence de recette ne dispense pas de la formalité périodique.
Confondre chiffre d’affaires et revenu : le montant facturé doit encore financer les cotisations, les frais et l’impôt éventuel.
Accepter une mission réglementée sans vérification : une tâche liée aux soins, à la dépendance ou à un public vulnérable peut exiger un cadre particulier.
Fixer un prix sans compter les déplacements : une heure facturée peut mobiliser deux heures avec le trajet, la préparation et le rangement.
Une checklist de lancement sur les quatre premières semaines
Un calendrier court évite de mélanger immatriculation, prospection et facturation. Les quatre semaines suivantes constituent une organisation pratique à adapter à la date réelle de début.
Valider le périmètre
Semaine 1 : listez les prestations, les clients visés, la zone de déplacement, les limites d’intervention, le tarif et les assurances nécessaires.
Effectuer la déclaration
Semaine 2 : réalisez la formalité sur le guichet unique et réunissez les justificatifs liés à votre activité.
Préparer le suivi
Semaine 3 : créez vos modèles de devis, factures et contrats, puis préparez le registre des recettes et le calendrier Urssaf.
Lancer la prospection
Semaine 4 : contactez les premiers prospects, confirmez les conditions par écrit, réalisez les prestations et programmez la première déclaration.
Pour la visibilité locale, une communication simple vaut mieux qu’une promesse large : détaillez les prestations, le secteur couvert et les créneaux disponibles. Une communication digitale adaptée peut compléter les recommandations locales.
À retenir
🧭 Qualifiez chaque prestation avant de choisir l’activité principale.
📋 Déclarez la micro-entreprise sur le guichet unique, puis contrôlez les identifiants reçus.
💶 Calculez le revenu après cotisations, frais, déplacements et impôt éventuel.
🛡️ Vérifiez les règles SAP, l’agrément ou l’autorisation avant toute mission sensible.
📅 Déclarez le chiffre d’affaires encaissé, même lorsque le montant est nul.
Questions fréquentes
Peut-on créer une micro-entreprise de services à domicile sans diplôme ?
Certaines activités courantes, comme l’entretien du logement, peuvent être accessibles sans diplôme spécifique. La garde d’enfants, l’accompagnement de personnes vulnérables et les actes réglementés nécessitent une vérification distincte des qualifications et formalités applicables.
Quelles charges faut-il prévoir comme auto-entrepreneur à domicile ?
Prévoyez les cotisations sociales, l’impôt éventuel, l’assurance, le transport, le matériel, le téléphone, les outils numériques, la formation et les frais de fonctionnement. Les frais professionnels ne sont pas déduits un par un du chiffre d’affaires dans le régime micro.
Peut-on cumuler une micro-entreprise de services à domicile avec un emploi salarié ?
Le cumul peut être envisageable, mais vérifiez votre contrat de travail, l’obligation de loyauté, une éventuelle clause d’exclusivité et les règles liées à l’activité créée. L’activité indépendante ne doit pas concurrencer votre employeur ni utiliser ses moyens ou sa clientèle.
Que se passe-t-il avec zéro chiffre d’affaires ?
La déclaration périodique reste obligatoire, même sans recette. Aucune cotisation proportionnelle ne porte sur un chiffre d’affaires nul, mais d’autres obligations ou contributions peuvent subsister selon votre situation.
Les clients peuvent-ils bénéficier d’un crédit d’impôt pour des services à domicile ?
Un crédit d’impôt peut dépendre de l’activité, du cadre SAP, des formalités réalisées, des plafonds et de la situation du client. Ne promettez pas cet avantage avant d’avoir vérifié les conditions en vigueur sur les sources officielles.
Quel compte bancaire faut-il ouvrir pour une micro-entreprise de services à domicile ?
Un compte séparé facilite le suivi, même lorsqu’il n’est pas immédiatement obligatoire. L’obligation rappelée par les sources administratives intervient lorsque le chiffre d’affaires dépasse 10 000 € pendant deux années consécutives ; vérifiez la règle applicable à votre situation en 2026.