Le LMNP au réel attire parce qu’il promet une chose très concrète : transformer une location meublée correcte en investissement fiscalement plus efficace. Dit autrement, il ne rend pas magiquement un mauvais bien rentable, mais il peut améliorer la rentabilité nette-nette lorsque les charges, le crédit et l’amortissement sont bien pilotés.
Le cœur du sujet est simple : le micro-BIC applique un abattement forfaitaire, tandis que le régime réel permet de raisonner avec les frais réellement supportés. C’est souvent là que tout se joue. Un bailleur qui paie des intérêts d’emprunt, des charges de copropriété, une taxe foncière, de l’assurance, de l’entretien et éventuellement un expert-comptable n’a pas du tout le même profil qu’un propriétaire sans crédit, avec peu de frais et un loyer modéré.
Voilà pourquoi la vraie question n’est pas seulement : “le LMNP au réel est-il rentable ?” Elle est plutôt : “dans mon cas, le réel réduit-il assez mon résultat imposable pour compenser sa complexité ?” On déroule la mécanique, les avantages, les limites et une méthode de décision claire pour éviter de choisir un régime fiscal au doigt mouillé.
Table des matières
En bref
💡 Le LMNP au réel permet de déduire les charges réellement supportées : intérêts d’emprunt, taxe foncière, charges de copropriété, assurances, frais de gestion, entretien ou comptable.
📉 Son grand levier est l’amortissement du bien et du mobilier, qui peut réduire fortement le résultat imposable, parfois jusqu’à un résultat fiscal nul pendant plusieurs années.
⚖️ Face au micro-BIC, le réel devient intéressant si vos charges et amortissements dépassent l’abattement forfaitaire applicable, mais il impose une comptabilité plus structurée.
🧾 Pour décider, comparez la rentabilité nette-nette, c’est-à-dire après charges, fiscalité et prélèvements sociaux, plutôt que la rentabilité brute affichée dans une annonce.
Pourquoi le LMNP au réel peut-il rendre une location meublée plus rentable ?
Le LMNP au réel permet de déduire les charges réellement supportées et, dans de nombreux cas, d’amortir le bien et le mobilier. Il devient particulièrement intéressant lorsque les frais et la fiscalité pèsent sur la rentabilité, mais il demande une gestion plus technique et n’est pas toujours supérieur au micro-BIC.
Le régime réel ne crée pas de loyer supplémentaire. Il agit sur un autre levier : le résultat imposable. En location meublée non professionnelle, les revenus relèvent des bénéfices industriels et commerciaux, les fameux BIC. Au lieu d’être imposé sur une base simplifiée, le bailleur calcule un bénéfice en retranchant ses charges admissibles de ses recettes locatives.
Dans la pratique, ce mécanisme compte énormément. Un appartement loué 850 € par mois peut paraître rentable sur le papier, mais si le propriétaire rembourse un crédit, paie des charges de copropriété élevées, une assurance propriétaire non occupant, de l’entretien et une taxe foncière, la rentabilité réelle n’a plus grand-chose à voir avec le taux brut affiché. Le régime réel remet justement ces coûts dans l’équation.
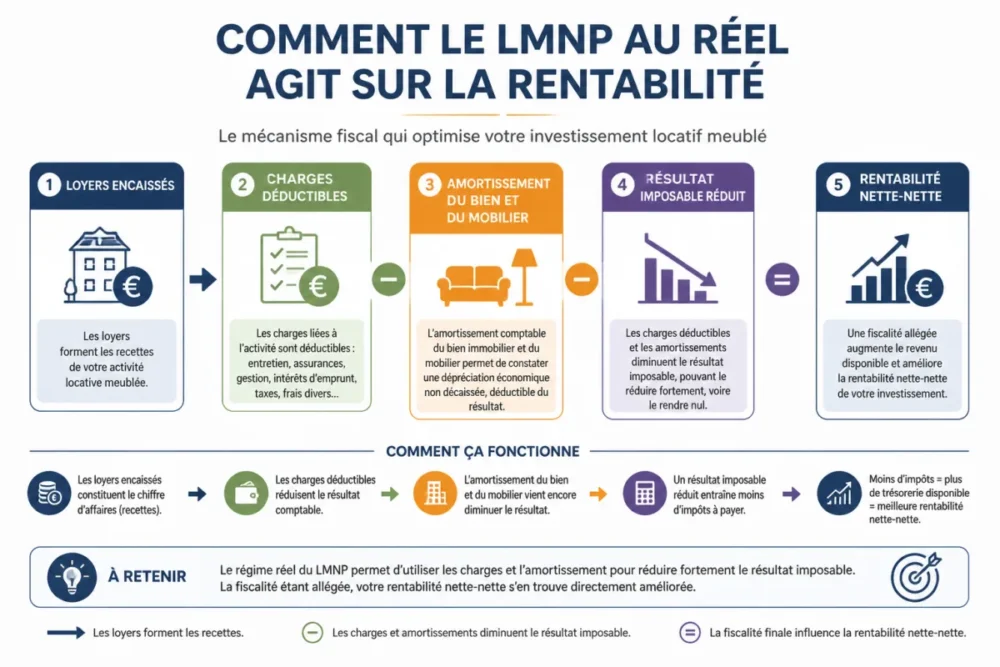
Selon l’administration fiscale, le loueur en meublé imposé d’après un régime réel peut déduire des charges et amortir le prix d’achat des biens, meubles et immeubles, sous conditions. Cette logique est détaillée dans les ressources officielles d’impots.gouv.fr sur les régimes d’imposition. C’est la base à garder en tête : le réel est un régime de calcul plus fin, pas un simple “bonus fiscal”.
La nuance est importante : un bien avec une rentabilité brute moyenne peut devenir intéressant grâce à une fiscalité bien maîtrisée, tandis qu’un bien apparemment séduisant peut décevoir si les charges récurrentes grignotent tout. Avant même le choix du régime fiscal, le prix d’achat, le financement et l’emplacement restent déterminants. Pour cadrer cette première décision, notre guide sur les critères pour acheter sans se tromper peut servir de base utile.
Le LMNP au réel n’améliore pas la rentabilité brute : il révèle surtout ce que l’investissement rapporte après charges et fiscalité.
Comment fonctionne le LMNP au réel au quotidien ?
Au quotidien, le LMNP au réel fonctionne comme une petite comptabilité locative : vous enregistrez vos loyers, vous classez vos dépenses, vous conservez les justificatifs et vous calculez un résultat fiscal. La différence avec une simple gestion de loyers, c’est que chaque dépense correctement documentée peut influencer l’imposition finale.
Les charges déductibles sont l’un des piliers du régime. Elles peuvent inclure, selon les cas, les intérêts d’emprunt, la taxe foncière, les charges de copropriété non récupérables, les assurances, les frais de gestion, les dépenses d’entretien, certains frais liés au mobilier ou encore les honoraires d’un expert-comptable. L’idée n’est pas de tout passer sans réfléchir, mais de rattacher chaque dépense à l’activité de location meublée et de pouvoir la justifier.
- Charges financières : intérêts d’emprunt et frais liés au financement, selon les règles applicables.
- Charges de détention : taxe foncière, assurance propriétaire non occupant, charges de copropriété.
- Charges d’exploitation : frais de gestion, plateforme, petites réparations, entretien courant.
- Charges de suivi : comptabilité, logiciel, accompagnement déclaratif lorsque ces frais concernent l’activité.
- Équipement : mobilier et matériel nécessaires à la location meublée, traités selon leur nature comptable.
En pratique, le point qui surprend le plus les débutants est l’exigence documentaire. Une dépense sans facture, mal rattachée ou payée depuis un compte impossible à suivre complique la déclaration. Ce n’est pas glamour, mais c’est là que se joue une partie du bénéfice du régime réel : des loyers bien encaissés, des justificatifs propres, une comptabilité cohérente.
Une erreur fréquente consiste à comparer uniquement le loyer annuel et la mensualité de crédit. En LMNP au réel, il faut aussi intégrer les charges non récupérables, les frais de gestion, l’assurance, la taxe foncière, l’entretien et le coût du suivi comptable.
Quel est le rôle de l’amortissement en LMNP au réel ?
L’amortissement en LMNP au réel consiste à répartir comptablement la perte de valeur du bien, du mobilier et de certains équipements sur plusieurs années. Il peut réduire fortement le bénéfice imposable, sans correspondre à une sortie de trésorerie annuelle, ce qui explique son impact sur la rentabilité nette-nette.
L’amortissement est le levier le plus puissant du régime réel, mais aussi le moins intuitif. Contrairement à une charge classique, il ne correspond pas forcément à une dépense payée dans l’année. Il traduit comptablement l’usure ou la consommation économique d’un actif : le logement, le mobilier, les équipements. En d’autres termes, l’investissement initial est étalé dans le temps.
Dans beaucoup de montages LMNP au réel, l’amortissement permet de réduire fortement le résultat imposable. Des analyses spécialisées indiquent qu’il peut souvent conduire à un résultat fiscal nul pendant 8 à 15 ans, selon le prix du bien, le montant amortissable, les loyers, les charges et la structure du financement. Attention toutefois : ce n’est pas une promesse universelle. Un bien très cher, peu rentable ou mal calibré ne produira pas mécaniquement un bon résultat.
Il faut aussi comprendre ce que l’amortissement ne permet pas de faire. Il ne transforme pas une mauvaise acquisition en bonne opération. Il ne remplace pas l’analyse du marché locatif. Il ne dispense pas de vérifier la demande, l’état de l’immeuble, le niveau des charges ou le risque de vacance. C’est de la chantilly sur la cerise, pas la cerise elle-même.
Autre point essentiel : l’amortissement doit être géré avec méthode. La valeur du terrain n’est généralement pas amortissable, contrairement au bâti et au mobilier, et la ventilation par composants relève d’une logique comptable. Voilà pourquoi beaucoup de bailleurs se font accompagner, même si cela a un coût. Le gain fiscal attendu doit toujours être comparé au coût de l’accompagnement.
LMNP au réel ou micro-BIC : comment choisir sans se tromper ?
Pour choisir entre LMNP au réel et micro-BIC, comparez l’abattement forfaitaire du micro-BIC avec vos charges réelles et amortissements estimés. Si le réel réduit davantage votre base imposable malgré son coût de gestion, il peut être plus pertinent. Si vos frais sont faibles, le micro-BIC peut rester plus simple et suffisant.
Le micro-BIC a un énorme avantage : la simplicité. Pour une location meublée classique, il applique un abattement forfaitaire de 50 % dans le cas général, ou 30 % selon le type de location concerné, notamment pour certains meublés non classés. En contrepartie, vous ne déduisez pas vos charges réelles. Peu importe que vous ayez payé beaucoup d’intérêts ou de travaux : l’abattement est forfaitaire.
Le régime réel, lui, demande plus d’organisation mais colle davantage à la réalité économique. Il devient souvent attractif quand le bien est financé à crédit, quand les charges sont significatives ou quand l’amortissement pèse lourd dans le calcul. Il s’applique automatiquement lorsque les recettes locatives dépassent certains seuils : 77 700 € pour la location meublée longue durée et les meublés classés, ou 15 000 € pour les meublés non classés, selon les seuils applicables aux revenus 2025 déclarés en 2026.
| Critère | Micro-BIC | LMNP au réel |
|---|---|---|
| Logique fiscale | Abattement forfaitaire | Charges réelles et amortissement |
| Abattement ou déduction | 50 % ou 30 % selon le type de location | Dépenses justifiées, selon leur nature |
| Complexité | Faible | Plus technique, comptabilité à suivre |
| Profil adapté | Peu de charges, recherche de simplicité | Crédit, charges, stratégie longue durée |
| Point de vigilance | Peut surimposer si charges élevées | Coût et rigueur déclarative à intégrer |
Imaginons un bailleur qui encaisse 12 000 € de loyers annuels. Au micro-BIC avec un abattement de 50 %, sa base imposable serait de 6 000 €. Au réel, si ses charges réelles et amortissements fiscalement pris en compte dépassent cette base, le régime réel peut devenir plus intéressant. Ce mini-calcul ne remplace pas une simulation complète, mais il donne la bonne méthode : comparer une base imposable, pas seulement deux intitulés de régimes.
Le bon arbitrage n’oppose pas fiscalité et simplicité : il mesure combien de simplicité vous êtes prêt à abandonner pour réduire votre base imposable.
À qui s’adresse vraiment le LMNP au réel ?
Le LMNP au réel s’adresse surtout aux bailleurs qui ont assez de charges, de financement ou d’amortissement pour justifier une comptabilité plus exigeante. Il convient moins aux propriétaires qui ont très peu de frais, un petit volume de loyers ou une préférence absolue pour la simplicité déclarative.
Le profil le plus favorable est souvent celui de l’investisseur qui achète à crédit. Les intérêts d’emprunt, les frais liés au financement, les charges de copropriété et l’assurance créent une base de dépenses qui peut rendre le réel pertinent. Si le bien est en ancien avec travaux, l’intérêt peut encore augmenter, même si cette rentabilité supérieure de l’ancien reste à vérifier bien par bien : un immeuble mal entretenu peut vite avaler le gain attendu.
Le réel parle aussi aux propriétaires qui raisonnent sur plusieurs années. Un investissement meublé ne se juge pas uniquement sur le premier mois de loyer. Il faut intégrer la durée de détention, l’évolution prévisible des charges, le coût du crédit, la vacance locative, les travaux futurs et la fiscalité. Pour construire cette vision globale, les étapes décrites dans notre guide sur les étapes d’un achat immobilier aident à ne pas réduire le projet à un simple rendement affiché.
À l’inverse, le régime réel peut être moins pertinent pour un bien déjà remboursé, avec peu de charges et un niveau de loyer modéré, surtout si le coût de l’expert-comptable absorbe une partie du gain. Même chose pour un bailleur qui ne veut aucune contrainte administrative : si l’idée de classer les factures, suivre les échéances et vérifier les déclarations vous donne déjà mal à la tête, le micro-BIC peut être plus confortable, à condition que l’impact fiscal reste acceptable.
- Profil favorable : achat à crédit, charges élevées, mobilier important, détention longue.
- Profil à tester : petit appartement rentable, quelques charges, objectif patrimonial mixte.
- Profil moins évident : bien sans crédit, faibles frais, loyers limités, recherche de simplicité.
- Point décisif : comparer le gain fiscal estimé au coût comptable et au temps de gestion.
Comment calculer si le LMNP au réel est rentable dans votre cas ?
Pour savoir si le LMNP au réel est rentable, partez des loyers annuels, retirez les charges réellement supportées, ajoutez l’effet estimé de l’amortissement, puis comparez le résultat avec la base imposable au micro-BIC. Le bon indicateur est la rentabilité nette-nette, après fiscalité, pas la rentabilité brute.
La méthode la plus fiable consiste à raisonner en trois étages. D’abord la rentabilité brute, qui compare les loyers au prix d’acquisition. Ensuite la rentabilité nette, qui tient compte des charges. Enfin la rentabilité nette-nette, qui intègre l’impôt et les prélèvements sociaux. C’est ce dernier niveau qui permet vraiment de savoir si le LMNP au réel améliore votre investissement.
- Calculez les loyers annuels hors vacance locative optimiste : mieux vaut prévoir une hypothèse prudente.
- Listez les charges : copropriété, taxe foncière, assurance, entretien, gestion, comptabilité, intérêts.
- Estimez l’amortissement avec prudence, idéalement avec un professionnel si le montant est structurant.
- Comparez au micro-BIC : base après abattement forfaitaire contre résultat estimé au réel.
- Intégrez le coût de gestion : un régime fiscal rentable sur Excel doit le rester après honoraires.
Cas typique : un studio meublé acheté avec emprunt, dans une copropriété avec charges régulières, peut avoir un rendement brut correct mais une fiscalité très différente selon le régime choisi. Si le bailleur encaisse 10 800 € de loyers par an, le micro-BIC avec 50 % d’abattement laisse une base de 5 400 €. Si le réel permet, grâce aux charges et amortissements, de descendre nettement sous cette base, il devient fiscalement plus convaincant.
Mais attention au piège inverse : un grand discours sur l’optimisation ne compense pas un prix d’achat trop élevé. Si le bien est acheté trop cher, si les loyers sont plafonnés par le marché ou si la copropriété annonce des travaux lourds, l’amortissement ne fera que masquer temporairement une rentabilité fragile. Bon à savoir : la solidité du financement joue aussi. Avant de viser une optimisation fiscale, vérifiez votre capacité d’emprunt et les attentes bancaires, notamment via notre article sur l’apport minimum demandé.
Un bon choix fiscal commence rarement dans la déclaration : il commence au moment d’acheter, de financer et de calibrer le loyer réaliste.
Quelles démarches prévoir pour passer au régime réel ?
Passer au régime réel suppose de déclarer correctement l’activité, de choisir ou confirmer le régime d’imposition, puis d’organiser une comptabilité adaptée. L’enjeu n’est pas seulement de cocher une option fiscale : il faut être capable de produire une déclaration cohérente, avec loyers, charges, amortissements et justificatifs.
Le bailleur doit d’abord s’assurer que son activité de location meublée est correctement identifiée. Les formalités peuvent évoluer, notamment avec les guichets administratifs et les modalités déclaratives. Pour les règles fiscales, les pages de référence restent l’administration fiscale et, selon les sujets, Service-Public sur la location meublée ou le BOFiP de l’administration fiscale.
Ensuite, il faut organiser les pièces dès le départ. Se taper à la main douze mois de factures au moment de déclarer, c’est le meilleur moyen d’oublier une dépense ou de confondre charge récupérable et charge réellement supportée par le bailleur. Le plus simple est de prévoir un dossier par année, avec les relevés de loyers, les appels de charges, les factures, les contrats, les attestations d’assurance et les tableaux de prêt.
| Étape | Pourquoi c’est important | Risque si oublié |
|---|---|---|
| Identifier le régime applicable | Savoir si le réel est obligatoire ou choisi | Déclaration incohérente |
| Centraliser les justificatifs | Appuyer les charges déduites | Charges non retenues ou contestables |
| Suivre les amortissements | Calculer correctement le résultat | Optimisation mal évaluée |
| Respecter les échéances | Déclarer dans les temps | Pénalités ou régularisations |
| Vérifier les cas particuliers | Adapter le régime à la situation | Mauvais arbitrage fiscal |
Le recours à un expert-comptable n’est pas toujours obligatoire dans l’absolu, mais il est souvent rationnel dès que les amortissements deviennent importants. Ce coût doit être intégré dans la simulation. Un régime réel qui économise 400 € d’impôt mais coûte presque autant en accompagnement n’a pas le même intérêt qu’un montage qui réduit fortement la base imposable pendant plusieurs années.
Quels pièges éviter avec le LMNP au réel ?
Les principaux pièges du LMNP au réel sont de surestimer le gain fiscal, de négliger le coût comptable, de mal classer les charges, d’oublier les justificatifs et de confondre rentabilité fiscale avec rentabilité économique. Le réel est puissant, mais il récompense les dossiers bien tenus, pas les approximations.
Premier piège : croire que le réel est toujours meilleur. Faux. Si vos charges sont faibles et que l’abattement du micro-BIC couvre largement vos frais théoriques, la simplicité du micro peut rester très compétitive. Le régime réel doit être choisi sur simulation, pas parce qu’il fait plus sérieux.
Deuxième piège : acheter un bien uniquement pour l’avantage fiscal. L’ancien avec travaux est souvent présenté comme plus rentable que le neuf en LMNP, mais cette affirmation doit être vérifiée dans chaque projet. Des travaux mal budgétés, une copropriété fragile ou un secteur locatif peu demandé peuvent rapidement casser la logique. Avant d’acheter, l’analyse du risque immobilier reste prioritaire, y compris les contraintes locales. Par exemple, la méthode utilisée pour vérifier un risque avant achat illustre bien cette logique : fiscalité ou pas, le support immobilier doit tenir la route.
Troisième piège : oublier que la fiscalité évolue. Les seuils, les catégories de location, les règles déclaratives et les arbitrages publics autour de la location meublée peuvent changer. Il faut donc éviter les décisions irréversibles fondées sur une seule simulation ancienne. Le bon réflexe consiste à vérifier les règles applicables au moment de déclarer et, si le projet est important, à demander une simulation actualisée.
Le point de vigilance majeur est la cohérence globale : loyers déclarés, charges déduites, amortissements et justificatifs doivent raconter la même histoire comptable. Une optimisation mal documentée devient vite une source de stress inutile.
À retenir
- 💡 Le LMNP au réel devient pertinent quand charges et amortissements dépassent l’abattement du micro-BIC.
- 📊 La rentabilité nette-nette est l’indicateur clé pour comparer deux régimes fiscaux.
- 🧾 Les charges déductibles doivent être justifiées, cohérentes et liées à l’activité de location meublée.
- 🏦 Un achat à crédit renforce souvent l’intérêt du réel grâce aux intérêts d’emprunt et frais associés.
- ⚠️ Le régime réel demande une gestion comptable plus rigoureuse et un coût de suivi à intégrer.
FAQ
Le LMNP au réel est-il intéressant pour un petit investissement ?
Oui, mais pas automatiquement. Un petit studio avec crédit, charges de copropriété et mobilier peut justifier le réel si les charges et amortissements dépassent l’abattement du micro-BIC. En revanche, pour un faible loyer avec très peu de frais, la simplicité du micro peut rester plus adaptée.
Faut-il forcément déléguer la comptabilité en LMNP au réel ?
Ce n’est pas toujours une obligation absolue, mais c’est souvent recommandé lorsque l’amortissement du bien et du mobilier devient significatif. L’expert-comptable sécurise la ventilation des charges, le suivi des amortissements et la déclaration. Son coût doit être intégré dans le calcul de rentabilité.
Peut-on revenir au micro-BIC après avoir choisi le régime réel ?
Un changement de régime peut être possible sous conditions, mais il dépend des règles applicables, des délais d’option et de votre situation déclarative. Il faut vérifier les modalités en vigueur auprès de l’administration fiscale ou d’un professionnel avant de décider. Mieux vaut anticiper plutôt que choisir le réel “pour tester” sans simulation.
Le LMNP au réel permet-il de ne jamais payer d’impôt sur les loyers ?
Non, ce serait trop simple. Les charges et amortissements peuvent réduire fortement le résultat imposable, parfois jusqu’à zéro pendant plusieurs années, mais cela dépend du bien, du financement, des loyers et des règles fiscales. À terme, la situation peut évoluer, notamment si les charges baissent ou si les amortissements disponibles diminuent.
Le micro-BIC est-il toujours moins rentable que le régime réel ?
Non. Le micro-BIC peut être plus pertinent pour un bailleur qui a peu de charges, ne veut pas de comptabilité détaillée et bénéficie d’un abattement forfaitaire suffisant. Le régime réel devient surtout intéressant lorsque les dépenses réelles et l’amortissement réduisent davantage la base imposable.