Le prêt primo-accédant 2026 ne se joue pas seulement sur le montant que la banque accepte de prêter : il se joue surtout sur la façon dont votre dossier combine revenus, apport, aides, durée et reste à vivre. Voilà le vrai sujet. Avec peu d’épargne, un premier achat reste possible dans certains cas, mais il demande un montage plus propre, plus lisible et plus réaliste qu’avant. En clair : le bon budget n’est pas forcément le budget maximum, c’est celui que vous pouvez tenir sans transformer votre premier logement en marathon financier.
Table des matières
En bref
🏠 Le budget d’un primo-accédant en 2026 dépend d’abord de la mensualité soutenable, du taux d’endettement, des charges existantes et de la stabilité des revenus.
💶 Un apport personnel minimum sert surtout à couvrir les frais annexes et à rassurer la banque. Le fameux apport de 20 % n’est pas une règle universelle, mais l’absence totale d’épargne complique souvent le dossier.
🧩 Le prêt à taux zéro 2026, le prêt Action Logement, le PAS, le prêt conventionné et certaines aides locales peuvent réduire le besoin de crédit bancaire classique.
📊 Le meilleur réflexe consiste à comparer plusieurs scénarios : achat avec peu d’apport, achat avec aides, durée plus longue, logement neuf, logement avec travaux ou report du projet de quelques mois.
Combien peut-on emprunter avec un prêt primo-accédant 2026 ?
En 2026, le montant qu’un primo-accédant peut emprunter dépend surtout de ses revenus, de ses charges, de son taux d’endettement et de la durée du prêt. Il n’existe pas de plafond unique valable pour tous : deux ménages avec le même apport peuvent obtenir des budgets très différents selon leur stabilité financière.
La première erreur consiste à chercher un montant magique : “combien puis-je emprunter ?” En réalité, la banque part rarement du prix du bien. Elle part de votre mensualité maximale, puis vérifie si cette mensualité reste compatible avec votre reste à vivre, vos charges et votre profil professionnel. C’est moins glamour qu’une annonce immobilière, mais c’est beaucoup plus déterminant.
Concrètement, une personne seule avec un revenu annuel autour de 42 000 € n’a pas le même pouvoir d’achat qu’un couple disposant de 55 000 € de revenus annuels, même si les deux ont peu d’apport. Ces niveaux de revenus correspondent aux ordres de grandeur observés pour des profils primo-accédants en 2026 dans les analyses de marché récentes, avec de fortes différences selon les régions.
La durée du crédit joue aussi un rôle clé. Allonger la durée peut réduire la mensualité et faciliter l’acceptation du dossier, mais cela augmente généralement le coût total du crédit. Blague à part, ce n’est pas parce qu’une mensualité “passe” dans un simulateur qu’elle sera confortable pendant 20 ou 25 ans.
La vraie capacité d’achat d’un primo-accédant ne se mesure pas au prix affiché du bien, mais à la mensualité qu’il peut supporter sans fragiliser son quotidien.
Ce que la banque veut vraiment mesurer
Dans la pratique, l’établissement prêteur cherche à mesurer trois choses : votre capacité à rembourser, votre comportement de gestion et la solidité du projet. Un CDI ou une situation professionnelle stable aide, bien sûr, mais ce n’est pas le seul critère. Des comptes régulièrement à découvert, des crédits à la consommation ou une épargne inexistante peuvent peser lourd, même avec un bon salaire.
- Les revenus récurrents : salaires, revenus professionnels réguliers, certaines primes si elles sont stables.
- Les charges existantes : crédits auto, prêt étudiant, pension, loyers, charges contraintes.
- Le reste à vivre : somme disponible après paiement de la future mensualité et des charges courantes.
- La tenue des comptes : absence d’incidents, capacité à épargner, gestion régulière.
- La cohérence du projet : localisation, prix, travaux, frais annexes, revente possible.
On constate sur le terrain que les dossiers avec peu d’apport passent mieux lorsqu’ils racontent une histoire financière cohérente : revenus stables, comptes propres depuis plusieurs mois, projet calibré et aides déjà identifiées. À l’inverse, un bon revenu peut être insuffisant si le reste à vivre paraît trop serré.
Peut-on acheter avec peu d’apport en 2026 ?
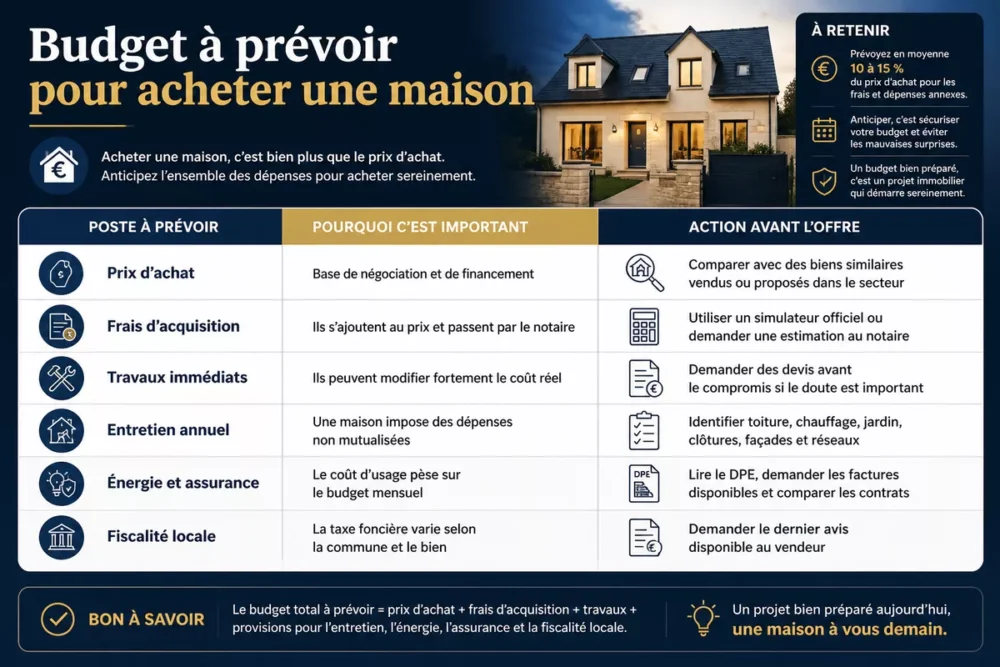
Oui, acheter avec peu d’apport reste possible en 2026, surtout si le dossier est stable et si des aides complètent le financement. Mais l’apport reste utile pour couvrir les frais de notaire, les garanties, les frais de dossier et les premiers travaux. Sans épargne, la banque demandera souvent davantage de garanties.
Le fameux “il faut 20 % d’apport” mérite d’être nuancé. Dans certains marchés, un apport élevé rassure et permet de mieux négocier. Mais ce n’est pas une règle légale. Pour un prêt primo-accédant 2026, l’apport personnel sert d’abord à absorber les frais que la banque n’a pas toujours envie de financer : frais de notaire, garantie, frais bancaires, déménagement, petits travaux, ameublement. Bref, tout ce qui arrive juste après la signature et qu’on oublie souvent dans l’euphorie.
Un achat avec faible apport peut être envisageable si le prix du bien reste raisonnable par rapport aux revenus, si le ménage n’a pas de crédit en cours et si le projet bénéficie d’un dispositif d’aide. À l’inverse, un dossier sans apport, avec charges élevées et bien situé en zone tendue, devient plus difficile à défendre. Ce n’est pas impossible, mais il faut éviter de se raconter des histoires.
| Situation | Lecture bancaire probable | Point de vigilance |
|---|---|---|
| Peu d’apport mais revenus stables | Dossier étudiable si les comptes sont propres | Frais annexes à financer sans fragiliser l’épargne |
| Aucun apport et crédits en cours | Dossier plus risqué | Taux d’endettement et reste à vivre sous pression |
| Apport modeste + PTZ | Montage souvent plus lisible | Éligibilité aux plafonds et type de logement |
| Apport élevé mais revenus irréguliers | Analyse plus prudente | Stabilité professionnelle à documenter |
Bon à savoir : l’apport ne sert pas seulement à “mettre plus d’argent sur la table”. Il prouve aussi que vous savez épargner. Même une épargne progressive sur 6 à 12 mois peut envoyer un signal positif, à condition qu’elle soit régulière et compatible avec vos revenus.
Quelles aides peuvent vraiment changer le budget d’un primo-accédant ?
Les aides ne remplacent pas la solvabilité, mais elles peuvent modifier l’équation. En réduisant la part financée par un crédit classique, elles diminuent parfois la mensualité, le coût des intérêts ou le besoin d’apport. Le prêt à taux zéro 2026 reste le levier le plus structurant, à condition d’entrer dans les critères.
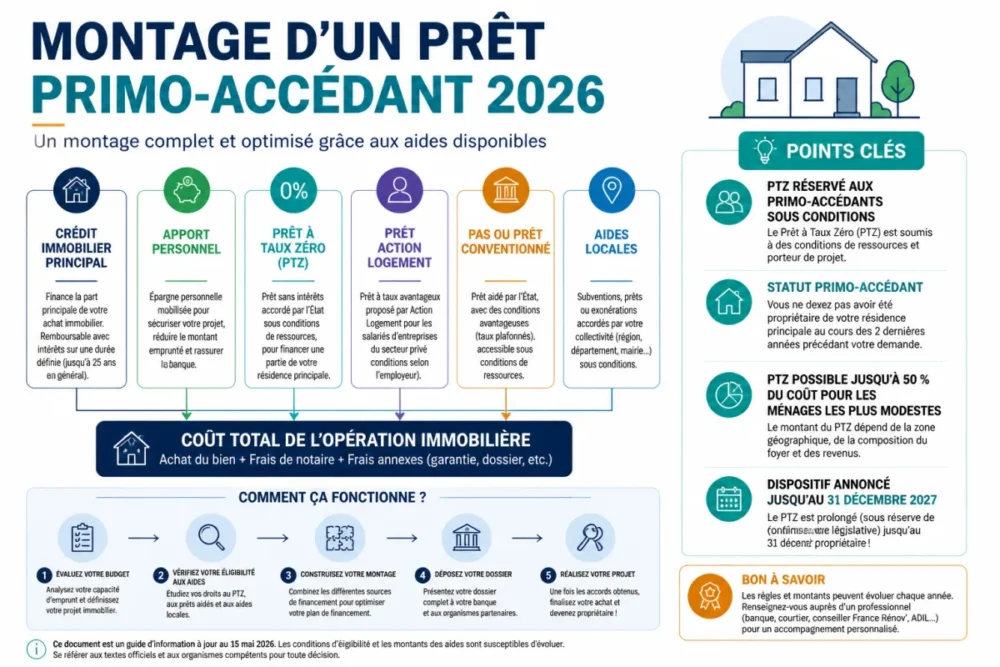
Le prêt à taux zéro présenté par economie.gouv.fr est un prêt immobilier à 0 % d’intérêt destiné aux ménages primo-accédants pour financer une partie de leur résidence principale. Depuis le 1er janvier 2025, le dispositif est annoncé comme accessible aux logements neufs sur tout le territoire national, sans restriction de zones, jusqu’au 31 décembre 2027. C’est un changement majeur, car le zonage était auparavant un vrai frein pour de nombreux acheteurs.
Le statut de primo-accédant est également précis : il concerne les ménages qui n’ont pas été propriétaires de leur résidence principale depuis au moins 2 ans. Cette définition est rappelée dans les informations publiques relatives au PTZ, notamment sur Service-Public.fr pour le prêt à taux zéro.
Le PTZ n’est pas le seul levier. En 2026, plusieurs prêts aidés peuvent être examinés selon la situation : prêt Action Logement, prêt accession sociale, prêt conventionné ou encore aides locales. Le prêt accession d’Action Logement peut notamment concerner certains salariés du secteur privé, sous conditions. Les aides locales à l’accession recensées par l’ANIL varient, elles, selon la commune, l’intercommunalité ou le département.
- PTZ primo-accédant : utile pour réduire la part de crédit avec intérêts.
- Prêt Action Logement : intéressant pour certains salariés éligibles.
- PAS et prêt conventionné : à examiner selon ressources et projet.
- Aides locales : parfois décisives, mais très variables d’un territoire à l’autre.
- MaPrimeRénov’ : à regarder si l’achat implique une rénovation d’ampleur, sous conditions.
Trois profils pour comprendre les écarts de budget
Pour visualiser l’impact d’un prêt primo-accédant 2026, le plus parlant reste de comparer des profils. Les exemples ci-dessous ne sont pas des offres de prêt : ce sont des grilles de lecture. Le montant final dépendra toujours du taux proposé, de l’assurance, de la durée, du prix du bien et des frais annexes.
| Profil | Atout principal | Risque principal | Levier à travailler |
|---|---|---|---|
| Personne seule avec épargne limitée | Projet simple à calibrer | Mensualité vite plafonnée | PTZ, achat plus compact, frais maîtrisés |
| Couple avec revenus stables | Revenus cumulés et reste à vivre plus solide | Budget parfois surestimé | Durée, apport, comparaison bancaire |
| Achat en zone tendue ou avec travaux | Aides possibles selon logement | Coût global plus difficile à anticiper | Chiffrage travaux, aides locales, marge de sécurité |
Profil 1 : premier achat avec épargne limitée
Une personne seule avec peu d’apport doit être particulièrement attentive aux frais annexes. Même si le crédit principal est accepté, il faut pouvoir payer le déménagement, l’équipement, les éventuels petits travaux et les charges de copropriété. Dans ce cas, un logement moins grand mais mieux financé vaut souvent mieux qu’un bien trop ambitieux qui laisse zéro marge.
Profil 2 : couple primo-accédant avec revenus stables
Le couple a souvent un avantage mécanique : deux revenus permettent d’augmenter la mensualité supportable et de rassurer la banque. Les données de marché récentes indiquent qu’en 2026, environ 80 % des primo-accédants achètent en couple et que 78 % sont des actifs en emploi stable. Ces chiffres doivent être lus comme des repères sectoriels, pas comme une condition obligatoire.
Profil 3 : achat en zone tendue ou avec travaux
En zone tendue, le problème n’est pas seulement d’obtenir le prêt : c’est de rester compétitif face aux autres acheteurs. Avec travaux, la difficulté est différente. Il faut intégrer le coût réel du chantier, le calendrier, les devis, les éventuelles aides et le risque de dépassement. Chantilly sur la cerise : un logement avec travaux peut ouvrir des leviers, mais seulement si le montage est cadré dès le départ.
Un dossier primo-accédant solide n’est pas celui qui maximise le crédit à tout prix, mais celui qui garde une marge de sécurité après l’achat.
Comment augmenter ses chances d’obtenir un bon financement ?
Un bon financement se prépare avant la visite coup de cœur. Les banques aiment les dossiers lisibles : revenus identifiables, charges maîtrisées, comportement bancaire stable, projet cohérent et documents prêts. Pour un prêt primo-accédant 2026, cette préparation peut faire la différence entre un refus, une offre moyenne et une négociation plus confortable.
Dans les retours de terrain, les profils qui obtiennent les réponses les plus fluides sont rarement ceux qui arrivent avec “un rêve” uniquement. Ce sont ceux qui arrivent avec plusieurs scénarios : prix cible, mensualité maximale, apport disponible, aides vérifiées, compromis sur la localisation et marge pour les frais.
Un conseiller en financement observe souvent que les primo-accédants sous-estiment les frais de départ : garantie, assurance, notaire, déménagement, ameublement. Quand ces postes sont intégrés dès la simulation, le projet paraît moins spectaculaire sur le papier, mais beaucoup plus crédible en banque.
- Nettoyer les comptes pendant plusieurs mois : limiter les découverts, éviter les dépenses inexpliquées et stabiliser l’épargne.
- Réduire les crédits en cours : un petit crédit consommation peut peser lourd dans le taux d’endettement.
- Comparer plusieurs banques : les critères varient selon les politiques de risque et les objectifs commerciaux.
- Tester plusieurs durées : une durée plus longue peut aider, mais elle doit rester cohérente avec le coût total.
- Vérifier les aides avant de signer : PTZ, aides locales, Action Logement, PAS ou prêt conventionné.
Le recours à un courtier immobilier peut aussi être pertinent lorsque le dossier est un peu limite, atypique ou complexe. Ce n’est pas magique : un courtier ne transforme pas un dossier fragile en dossier parfait. Mais il peut aider à présenter le montage, cibler les banques plus ouvertes et éviter de perdre du temps avec des établissements peu compatibles.
Quelles limites garder en tête avant de signer ?
Le risque principal, avec un achat sans beaucoup d’apport, est de confondre “accord bancaire” et “confort financier”. La banque peut valider une mensualité que vous trouverez lourde au quotidien. Or un premier achat entraîne souvent de nouvelles dépenses : taxe foncière, charges, entretien, énergie, mobilité, travaux imprévus.
Le neuf peut offrir des avantages, notamment des frais d’acquisition souvent plus réduits que dans l’ancien et certains dispositifs fiscaux selon les cas. Mais il faut surveiller le prix au mètre carré, les délais de livraison et les charges futures. L’ancien avec travaux peut sembler moins cher à l’achat, mais le budget global grimpe vite si les devis ne sont pas verrouillés.
Autre point à ne pas négliger : les barèmes des aides peuvent évoluer. Les règles du PTZ sont annoncées jusqu’au 31 décembre 2027 dans le cadre actuel, mais l’éligibilité dépend toujours des textes applicables au moment du montage. En d’autres termes, une simulation faite aujourd’hui doit être réactualisée avant l’offre de prêt.
Les erreurs fréquentes des primo-accédants
- Oublier les frais de notaire et de garantie, puis découvrir trop tard que l’apport ne suffit pas.
- Viser la mensualité maximale sans intégrer les charges de propriétaire.
- Sous-estimer les travaux, surtout dans l’ancien ou les copropriétés vieillissantes.
- Ne regarder que le taux au lieu de comparer assurance, frais, modularité et coût total.
- Confondre aide théorique et aide obtenue : l’éligibilité doit être confirmée dossier par dossier.
Le vrai levier n’est pas seulement le montant emprunté
Le prêt primo-accédant 2026 ouvre des possibilités réelles, surtout avec l’élargissement du PTZ dans le neuf, la mobilisation des prêts aidés et les aides locales. Mais le budget final ne dépend pas d’une seule ligne dans un simulateur. Il dépend d’un équilibre : mensualité acceptable, apport même modeste, aides confirmées, frais anticipés et projet ajusté au marché local.
Pour résumer, un primo-accédant avec peu d’apport doit raisonner en plan de financement complet, pas en prix d’achat isolé. Le bon achat est celui qui laisse encore respirer le budget après la signature. C’est moins vendeur qu’un “jusqu’à X euros empruntables”, mais beaucoup plus utile pour éviter les mauvaises surprises.
À retenir
- 🏠 Le budget dépend surtout de la mensualité soutenable, pas du prix rêvé.
- 💶 Un apport faible peut passer si le dossier reste stable et cohérent.
- 🧩 Le PTZ 2026 peut financer une part importante du projet éligible.
- 📍 Les aides locales varient fortement selon la commune ou le département.
- 🔎 Une simulation réaliste doit intégrer assurance, frais, garanties et travaux.
FAQ
Un auto-entrepreneur peut-il obtenir un prêt primo-accédant 2026 ?
Oui, mais la banque demandera généralement davantage de recul sur les revenus. Des bilans ou déclarations stables sur plusieurs années, une épargne régulière et peu de charges personnelles renforcent le dossier. L’apport devient souvent plus important pour compenser l’irrégularité perçue des revenus.
Faut-il faire une simulation avant de visiter des biens ?
Oui, c’est même préférable. Une simulation de prêt immobilier permet d’éviter de visiter des logements hors budget et de connaître sa mensualité cible. L’idéal est de tester au moins deux scénarios : avec peu d’apport et avec aides intégrées.
Le PTZ peut-il payer les frais de notaire ?
Le PTZ sert à financer une partie de l’opération immobilière éligible, mais les frais annexes doivent être étudiés précisément avec la banque. Dans de nombreux montages, l’apport personnel reste mobilisé pour les frais de notaire, de garantie ou de dossier.
Vaut-il mieux acheter plus petit ou attendre d’avoir plus d’apport ?
La réponse dépend du marché local, de votre loyer actuel et de votre capacité à épargner. Acheter plus petit peut être pertinent si le financement reste confortable. Attendre peut être préférable si quelques mois permettent de réduire un crédit en cours ou de constituer une épargne de sécurité.
Les aides locales sont-elles réservées aux logements neufs ?
Pas toujours. Certaines aides locales ciblent le neuf, d’autres l’ancien avec travaux, les centres-villes ou certains quartiers. Il faut vérifier les règles auprès de la commune, de l’intercommunalité, du département ou via les ressources de l’ANIL.