Acheter en VEFA, c’est souvent signer pour un logement qui n’existe pas encore, en se fiant à un plan, une notice descriptive et la solidité d’un promoteur. Séduisant ? Oui, clairement. Sans risque ? Pas tout à fait. Le vrai enjeu n’est donc pas de savoir si l’achat sur plan est “bien” ou “pas bien”, mais dans quels cas il devient un choix pertinent, et surtout comment sécuriser chaque étape avant de s’engager.
Table des matières
En bref
🏗️ Acheter en VEFA signifie acheter un logement neuf avant sa construction ou avant sa livraison. L’acheteur devient propriétaire progressivement, au rythme de l’avancement des travaux.
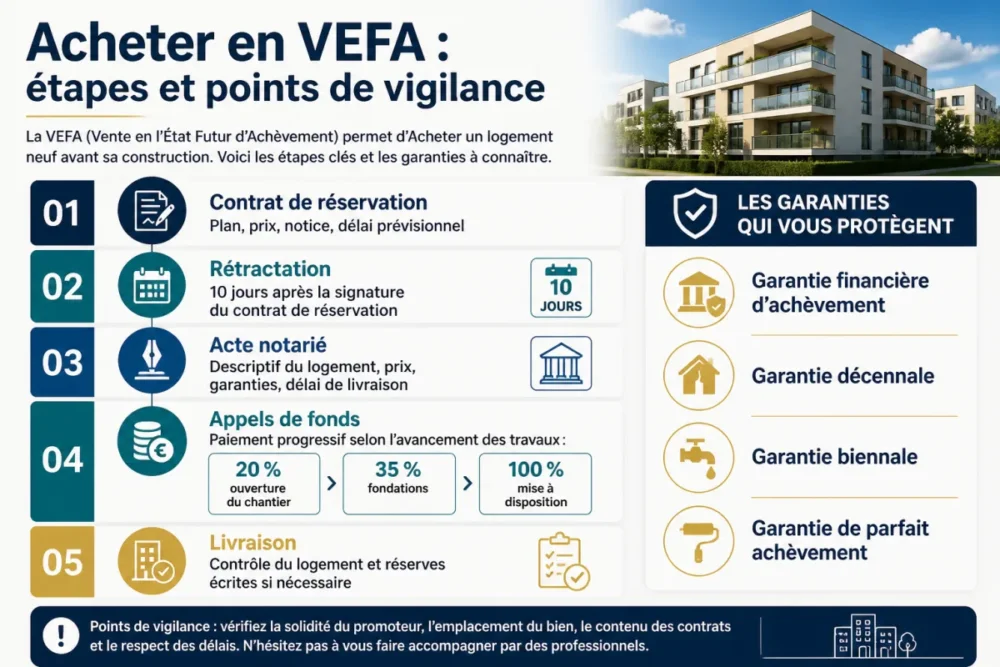
💶 Le paiement se fait par appels de fonds, avec un calendrier encadré. Certains jalons courants vont jusqu’à 35 % à l’achèvement des fondations et 100 % à la mise à disposition.
🛡️ Les principales protections sont la garantie financière d’achèvement, la garantie décennale, la garantie biennale et la garantie de parfait achèvement. Elles ne dispensent pas de lire attentivement le contrat.
🔎 Le point critique reste la livraison : réserves à la livraison, contrôle des finitions, conformité au plan et suivi de la levée des réserves font toute la différence entre achat serein et galère post-remise des clés.
Qu’est-ce qu’acheter en VEFA change vraiment par rapport à un achat classique ?
Acheter en VEFA consiste à acheter un logement neuf sur plan, avant sa construction ou sa livraison. Contrairement à l’ancien, vous ne visitez pas un bien terminé : vous signez d’abord une réservation, puis un acte notarié, et vous payez progressivement selon l’avancement du chantier.
La VEFA, ou vente en l’état futur d’achèvement, repose sur une idée simple : le vendeur s’engage à construire et livrer un logement conforme au contrat, pendant que l’acheteur finance le bien par étapes. Selon Service-Public.fr sur l’acte de vente en VEFA, l’acte authentique est obligatoire et formalise notamment le descriptif du logement, le prix, les modalités de paiement, le délai de livraison et les garanties prévues.
Ce mécanisme explique pourquoi acheter en VEFA demande une lecture différente d’un achat immobilier classique. Dans l’ancien, vous achetez un bien visible, avec ses qualités, ses défauts, sa lumière réelle, ses bruits, ses traces d’usage. En VEFA, vous achetez une promesse juridiquement encadrée : un plan, une notice technique, des matériaux annoncés, un calendrier, un environnement futur et des garanties.
Le contrat de réservation est donc une étape à ne pas prendre à la légère. Il récapitule les caractéristiques principales du bien, le montant prévisionnel, la date possible de signature de la vente et les conditions de restitution du dépôt de garantie. Dit autrement : ce n’est pas encore l’acte définitif, mais c’est déjà un document stratégique.
Il est à noter que l’acheteur devient propriétaire du terrain et des constructions au fur et à mesure de l’avancement des travaux. Ce principe, assez particulier, justifie les paiements progressifs. Vous ne versez pas tout dès le départ, mais vous n’attendez pas non plus la remise des clés pour commencer à payer. Voilà pourquoi le financement doit être calibré finement dès le départ.
Pourquoi acheter en VEFA séduit autant les acheteurs ?
Acheter en VEFA attire parce que le neuf coche plusieurs cases très concrètes : confort, normes récentes, garanties, frais d’acquisition réduits et parfois personnalisation du logement. Pour un primo-accédant comme pour un investisseur, l’achat sur plan peut donc offrir une vraie lisibilité, à condition de ne pas confondre logement neuf et achat sans vigilance.
Le premier avantage est évident : le logement neuf est censé être livré conforme aux standards actuels de construction. Les programmes récents doivent notamment tenir compte de la réglementation environnementale RE2020, présentée par le ministère de la Transition écologique dans sa page dédiée à la réglementation environnementale RE2020. En pratique, cela peut se traduire par une meilleure isolation, une consommation énergétique mieux maîtrisée et un confort thermique plus régulier.
Autre argument fort : les frais de notaire dans le neuf sont généralement plus faibles que dans l’ancien. Les ordres de grandeur couramment cités tournent autour de 2 à 3 % du prix d’achat dans le neuf, contre 7 à 8 % dans l’ancien. Ce différentiel ne rend pas automatiquement l’opération plus rentable, mais il pèse dans le plan de financement, surtout quand chaque euro d’apport compte.
Acheter en VEFA n’est pas seulement acheter du neuf : c’est acheter un calendrier, un contrat, des garanties et une capacité à surveiller l’exécution du projet.
La personnalisation joue aussi beaucoup dans la décision. Selon le stade du programme, certains acquéreurs peuvent demander des ajustements : choix des revêtements, déplacement limité de cloisons, options de cuisine, prises supplémentaires, douche plutôt que baignoire. Ces modifications, souvent appelées travaux modificatifs acquéreurs, restent toutefois encadrées par le promoteur. Elles peuvent être refusées si elles perturbent le planning, les normes techniques ou la cohérence du chantier.
- Pour un primo-accédant, acheter en VEFA peut faciliter l’accès à un logement neuf avec des charges mieux anticipées.
- Pour un investisseur, le neuf peut simplifier la mise en location grâce à un bien moderne et conforme aux attentes locatives.
- Pour une famille, l’intérêt réside souvent dans la projection : plan optimisé, stationnement, balcon, local vélo, performance énergétique.
- Pour un acheteur prudent, les garanties légales apportent un cadre plus protecteur qu’une simple relation commerciale.
Des dispositifs comme le Prêt à Taux Zéro peuvent aussi entrer dans l’équation pour certains primo-accédants, sous conditions de ressources, de localisation et de nature du projet. Les règles évoluant régulièrement, mieux vaut vérifier les critères directement sur la fiche Service-Public.fr consacrée au PTZ avant de bâtir son budget. Blague à part, un avantage financier supposé mais non vérifié peut faire dérailler un plan de financement.
Quels sont les risques à connaître avant d’acheter en VEFA ?
Les principaux risques d’un achat en VEFA concernent les retards de livraison, l’écart entre le logement imaginé et le bien livré, les intérêts intercalaires, les défauts à la réception et une lecture insuffisante des documents contractuels. Ces risques se réduisent avec une vérification méthodique.
Le risque le plus visible, c’est le délai. Dans de nombreux programmes, le temps entre la réservation et la livraison se situe généralement entre 12 et 24 mois. Ce délai peut être raisonnable pour un achat immobilier neuf, mais il devient sensible si vous avez un bail à résilier, une vente à coordonner, une naissance prévue ou un crédit relais à gérer.
Le second risque est plus subtil : la projection. Les plaquettes commerciales montrent des volumes lumineux, des perspectives flatteuses, une végétation déjà mature et des appartements parfaitement meublés. Dans la vraie vie, l’exposition, la vue, les vis-à-vis, la hauteur sous plafond, l’acoustique ou la qualité des parties communes peuvent modifier la perception du bien livré.
On constate sur le terrain que les acheteurs les plus déçus ne sont pas toujours ceux qui subissent un gros défaut technique. Ce sont souvent ceux qui ont mal compris la notice descriptive, surestimé la vue future ou négligé un détail du plan, comme l’emplacement d’une gaine, d’un radiateur ou d’une retombée de plafond.
Les appels de fonds méritent aussi une vraie attention. Le paiement progressif peut sembler confortable, mais chaque déblocage de prêt peut générer des intérêts intercalaires et des cotisations d’assurance emprunteur avant même l’emménagement. Autrement dit, vous pouvez commencer à payer pour un logement dans lequel vous ne vivez pas encore.
Voici les erreurs les plus fréquentes lorsque l’on veut acheter en VEFA trop vite :
- signer le contrat de réservation sans relire la notice technique ligne par ligne ;
- ne pas vérifier les conditions de retard et les causes légitimes de report ;
- oublier d’intégrer les intérêts intercalaires au budget global ;
- supposer que toutes les personnalisations seront acceptées sans surcoût ;
- venir seul à la livraison sans checklist ni méthode de contrôle ;
- ne pas formuler de réserves écrites pour des défauts visibles.
Ce dernier point est capital. La livraison n’est pas une simple remise de clés avec sourire et champagne. C’est un moment contractuel. L’acheteur doit contrôler la conformité du logement, noter les défauts visibles et faire inscrire les réserves à la livraison. Une réserve oubliée peut être plus compliquée à faire reconnaître ensuite, même si certaines garanties continuent de protéger l’acquéreur.
Quelles sont les étapes clés pour acheter en VEFA sans se perdre ?
Pour acheter en VEFA sans mauvaise surprise, il faut suivre une séquence logique : analyser le programme, signer le contrat de réservation, sécuriser le financement, passer chez le notaire, suivre les appels de fonds, préparer la livraison puis contrôler la levée des réserves. Chaque étape sert à réduire une incertitude.
La première étape consiste à étudier le programme immobilier, pas seulement le logement. Où se situe l’opération ? Quels commerces, transports, écoles ou nuisances sont déjà présents ? Quels équipements sont seulement annoncés ? A l’instar d’un achat dans l’ancien, l’adresse reste déterminante. Un bel appartement neuf dans un secteur mal desservi peut perdre une partie de son intérêt au quotidien.
La deuxième étape est la signature du contrat de réservation. D’après le guide Action Logement sur l’achat d’un bien neuf en VEFA, ce document intervient avant la vente définitive et fixe les éléments essentiels du projet. Il doit être cohérent avec les plans, la notice descriptive, le prix annoncé et la date prévisionnelle de signature.
Vient ensuite le financement. C’est ici que beaucoup d’acheteurs découvrent le décalage entre mensualités théoriques et coût réel du chantier. La banque débloque les fonds progressivement, selon les demandes du promoteur. Ces déblocages successifs peuvent déclencher des frais avant la livraison, notamment les intérêts intercalaires. Ce n’est pas une anomalie : c’est le fonctionnement normal d’un achat sur plan financé à crédit.
| Étape | Ce que l’acheteur doit vérifier | Point de vigilance |
|---|---|---|
| Réservation | Plan, prix, notice, délai prévisionnel | Délai de rétractation de 10 jours |
| Financement | Offre de prêt, déblocages, assurance | Intérêts intercalaires possibles |
| Acte notarié | Prix, garanties, délai de livraison | Lecture des clauses sensibles |
| Chantier | Appels de fonds et avancement réel | Échelonnement progressif des paiements |
| Livraison | Conformité, finitions, équipements | Réserves écrites à formuler |
L’acte authentique est signé chez le notaire lorsque les conditions sont réunies. C’est un passage structurant : il ne se contente pas d’officialiser la vente, il donne une forme juridique complète à l’opération. Le contrat doit mentionner le descriptif détaillé du logement, le prix, les modalités de paiement, le délai de livraison et la garantie financière d’achèvement.
Concernant les appels de fonds, certains calendriers prévoient par exemple 20 % à l’ouverture du chantier, 35 % à l’achèvement des fondations et 100 % à la mise à disposition. Ces pourcentages peuvent varier selon la nature du programme et le cadre contractuel, mais l’idée reste la même : le promoteur appelle les fonds à mesure que le chantier avance.
Comment sécuriser son achat en VEFA avant et après la signature ?
Sécuriser un achat en VEFA revient à vérifier trois choses : la crédibilité du promoteur, la précision des documents contractuels et la rigueur du contrôle à la livraison. Le neuf apporte des garanties, mais ces garanties fonctionnent mieux quand l’acheteur garde des preuves, pose les bonnes questions et formalise ses réserves.
Avant de signer, commencez par examiner le promoteur. A-t-il déjà livré des programmes comparables ? Les précédentes opérations semblent-elles cohérentes avec la promesse commerciale actuelle ? Les délais annoncés sont-ils réalistes ? Il ne s’agit pas de mener une enquête façon série policière, mais de refuser l’achat les yeux fermés sous prétexte que le bureau de vente est bien décoré.
Un responsable d’agence locale observe que les acheteurs les mieux préparés arrivent souvent avec trois documents annotés : le plan coté, la notice descriptive et le projet de contrat. Dans la pratique, cette préparation évite beaucoup de malentendus, notamment sur les matériaux, les stationnements et les équipements réellement inclus.
La notice descriptive mérite une lecture quasi chirurgicale. Elle précise les prestations : revêtements, menuiseries, chauffage, sanitaires, équipements communs, stationnement, locaux annexes. C’est souvent là que se niche la différence entre “je pensais que c’était inclus” et “ce n’est pas prévu au contrat”. Bon à savoir : une image commerciale ne remplace jamais une clause écrite.
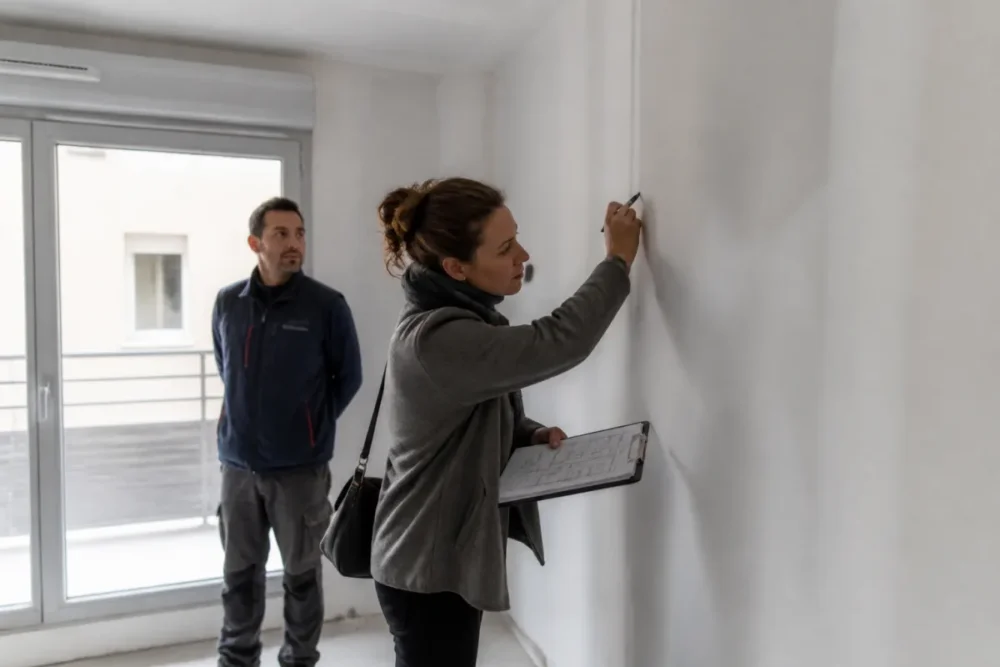
La réception doit ensuite être préparée comme une vraie inspection. Il est possible de venir accompagné d’un professionnel si le logement présente des enjeux importants ou si l’acheteur ne se sent pas à l’aise techniquement. L’objectif n’est pas de chercher la petite bête, mais de repérer les défauts visibles avant d’accepter le bien sans réserve.
- Comparer chaque pièce au plan signé : dimensions, ouvertures, rangements, équipements.
- Tester les interrupteurs, prises, volets, robinets, portes, fenêtres et systèmes de ventilation.
- Contrôler les sols, murs, plafonds, joints, faïences et finitions visibles.
- Photographier les défauts et demander leur inscription sur le procès-verbal de livraison.
- Conserver tous les échanges écrits avec le promoteur jusqu’à la levée des réserves.
La bonne question n’est pas “le logement est-il neuf ?”, mais “le logement livré correspond-il précisément à ce qui a été signé ?”.
Les garanties légales complètent cette vigilance. La garantie de parfait achèvement vise les désordres signalés après la réception dans le délai prévu. La garantie biennale concerne certains équipements dissociables. La garantie décennale couvre les dommages graves affectant la solidité de l’ouvrage ou le rendant impropre à sa destination. Quant à la garantie financière d’achèvement, elle protège l’acheteur contre un chantier qui ne serait pas mené à son terme dans les conditions prévues.
Faut-il acheter en VEFA ou choisir un logement ancien ?
La VEFA n’est pas automatiquement supérieure à l’ancien. Elle est plus pertinente lorsque l’acheteur cherche un logement neuf, performant, garanti et personnalisable, sans travaux lourds à prévoir. L’ancien reste souvent intéressant pour ceux qui veulent visiter immédiatement, négocier davantage, habiter vite ou cibler un quartier déjà établi.
Le neuf offre une forme de confort mental : pas de rénovation énergétique immédiate à gérer, moins de mauvaises surprises techniques au départ, des garanties, des frais de notaire réduits et des prestations modernes. C’est particulièrement appréciable pour un achat résidence principale où l’on veut éviter de se taper à la main trois mois de devis, travaux et arbitrages techniques.
L’ancien conserve pourtant de vrais arguments. Il permet de voir ce que l’on achète, de mesurer la luminosité réelle, d’écouter les bruits, d’évaluer les parties communes et de s’installer plus vite. Dans certains centres-villes, l’ancien donne aussi accès à des emplacements que la promotion immobilière neuve ne peut pas toujours proposer.
| Critère | VEFA | Ancien |
|---|---|---|
| Visibilité du bien | Projection sur plan | Visite réelle avant achat |
| Délais | Souvent 12 à 24 mois avant livraison | Installation généralement plus rapide |
| Frais de notaire | Environ 2 à 3 % | Environ 7 à 8 % |
| Travaux | Peu de travaux au départ | Travaux parfois nécessaires |
| Garanties | Garanties légales du neuf | Dépend de l’état du bien et des diagnostics |
Pour résumer, acheter en VEFA convient surtout aux profils capables d’attendre, de lire des documents techniques et de suivre un projet dans le temps. L’ancien convient davantage aux acheteurs qui veulent décider sur pièce, emménager rapidement ou privilégier un emplacement très précis. Dans les deux cas, le bon achat n’est pas le plus séduisant sur le papier : c’est celui dont les contraintes correspondent vraiment à votre situation.
Avant de signer : les bonnes questions à se poser
La meilleure façon de réussir un achat en VEFA consiste à transformer l’enthousiasme en méthode. Oui, le neuf rassure. Oui, les garanties existent. Oui, acheter sur plan peut être une excellente décision. Mais l’acheteur doit garder en tête que le contrat prime sur la plaquette, que le calendrier peut bouger et que la livraison doit être contrôlée avec rigueur.
Avant de vous engager, posez-vous quelques questions simples, mais redoutablement efficaces :
- Le délai de livraison annoncé est-il compatible avec mon logement actuel et mon financement ?
- Ai-je compris le calendrier des appels de fonds et le coût des intérêts intercalaires ?
- La notice descriptive confirme-t-elle vraiment les prestations présentées oralement ?
- Les personnalisations souhaitées sont-elles acceptées, chiffrées et formalisées ?
- Ai-je prévu une méthode de contrôle pour la livraison et les réserves ?
Chantilly sur la cerise : conservez tout. Brochures, plans, notices, échanges par email, devis de modifications, appels de fonds, procès-verbal de livraison. Dans un achat en VEFA, la mémoire orale ne pèse pas lourd face à un document signé. Cette discipline administrative n’a rien de glamour, mais elle protège votre achat immobilier neuf.
À retenir
- 🏗️ Acheter en VEFA revient à acheter un logement neuf sur plan, livré plus tard.
- 💶 Les appels de fonds imposent d’anticiper intérêts intercalaires et assurance emprunteur.
- 🛡️ Les garanties du neuf protègent l’acheteur, mais ne remplacent pas la vigilance contractuelle.
- 🔎 La livraison doit être contrôlée méthodiquement, avec réserves écrites si nécessaire.
- 📄 Le plan, la notice et l’acte notarié comptent davantage que la plaquette commerciale.
FAQ
Peut-on annuler un achat en VEFA après avoir signé le contrat de réservation ?
Oui, l’acheteur dispose généralement d’un délai de rétractation de 10 jours après la signature du contrat de réservation. Si la rétractation est faite correctement dans ce délai, le dépôt de garantie doit être restitué dans les conditions prévues.
Que faire si le promoteur annonce un retard de livraison ?
Il faut relire le contrat pour vérifier les clauses de délai, les causes légitimes de retard et les éventuelles pénalités prévues. Demandez toujours une explication écrite au promoteur et conservez les échanges. En cas de retard important ou contesté, un avis juridique peut devenir utile.
Les réserves à la livraison empêchent-elles d’emménager ?
Pas forcément. Des réserves peuvent être formulées tout en prenant possession du logement, selon la nature des défauts constatés. En revanche, si les désordres rendent le logement difficilement habitable, la situation doit être examinée avec beaucoup plus de prudence.
Peut-on modifier le plan d’un logement acheté en VEFA ?
Oui, mais seulement dans certaines limites. Les travaux modificatifs acquéreurs doivent être compatibles avec les normes, le calendrier du chantier et les contraintes techniques. Ils peuvent aussi entraîner un surcoût et doivent être validés par écrit.
Une maison en VEFA fonctionne-t-elle comme un appartement en VEFA ?
Le principe juridique reste proche : achat avant livraison, acte notarié, garanties et paiements progressifs. En pratique, les points à vérifier diffèrent parfois, notamment sur le terrain, les accès, les clôtures, les raccordements et les aménagements extérieurs.