La location vide ou meublée fiscalité, ce n’est pas seulement une histoire de loyer plus ou moins élevé : c’est un choix de stratégie patrimoniale, de gestion quotidienne et de risque administratif. En clair, le bailleur ne choisit pas uniquement un type de bail, il choisit aussi une manière de déclarer ses revenus, de gérer son logement, d’encaisser les rotations de locataires et de piloter sa rentabilité nette. Voilà pourquoi le “meublé rapporte plus” est souvent vrai en apparence… mais pas toujours une fois les impôts, le temps de gestion, l’entretien et les obligations passés au crible.
Table des matières
En bref
🏠 Location vide : revenus déclarés en revenus fonciers, bail d’au moins 3 ans, gestion généralement plus stable et plus lisible pour un bailleur qui cherche la tranquillité.
🛋️ Location meublée : revenus imposés en BIC, bail d’au moins 1 an ou 9 mois pour un étudiant, avec mobilier obligatoire et inventaire détaillé.
📊 Côté fiscalité, le micro-foncier prévoit un abattement de 30 % sous certains seuils, tandis que le micro-BIC est souvent plus favorable avec un abattement de 50 %, selon les règles applicables.
⚖️ Le bon arbitrage dépend surtout de votre niveau de charges, de votre horizon de détention, du temps que vous acceptez d’y consacrer et de votre tolérance à la complexité administrative.
Pourquoi la location vide ou meublée change-t-elle vraiment la fiscalité du bailleur ?
La location vide et la location meublée relèvent de deux logiques fiscales différentes : les loyers d’un logement vide sont déclarés en revenus fonciers, tandis que ceux d’un meublé relèvent des BIC. En pratique, le meublé peut optimiser l’impôt, mais il demande plus de rigueur administrative.
La première erreur consiste à comparer uniquement le montant du loyer. Oui, un logement meublé se loue généralement plus cher qu’un logement vide comparable, parce que le locataire paie aussi l’usage du mobilier, de l’équipement et d’une installation prête à vivre. Mais cette hausse du loyer n’est qu’un morceau du puzzle. Le vrai sujet, c’est la rentabilité nette après impôts, entretien, vacance locative et temps de gestion.
Dans la pratique, la location vide parle aux bailleurs qui veulent de la stabilité : un locataire installé plus longtemps, moins d’états des lieux, moins de remplacement de mobilier et une lecture fiscale assez classique. La location meublée, elle, attire souvent les propriétaires qui cherchent une meilleure optimisation fiscale, notamment via le régime BIC et, au réel, l’amortissement du bien et du mobilier. Cerise sur le gâteau : elle peut aussi mieux coller à certains marchés locatifs où les occupants restent peu de temps.
Mais attention à l’effet vitrine. Un loyer plus élevé ne signifie pas automatiquement un rendement supérieur. Si le logement meublé subit davantage de rotation, nécessite un renouvellement régulier des équipements ou impose une comptabilité plus suivie, l’écart peut se réduire. C’est là que la comparaison devient vraiment intéressante : elle ne porte plus sur le bail, mais sur le modèle économique complet du bailleur.
La meilleure fiscalité n’est pas forcément celle qui réduit l’impôt sur le papier, mais celle qui reste cohérente avec le temps, les charges et le risque que le bailleur accepte vraiment.
Quelles différences juridiques pèsent le plus dans la gestion quotidienne ?
Les principales différences juridiques concernent la durée du bail, le préavis, le dépôt de garantie et les équipements obligatoires. La location vide offre un cadre plus long et stable, tandis que le meublé donne plus de souplesse, mais impose un logement réellement équipé et un inventaire précis.
Le cadre juridique influence directement le quotidien du propriétaire. En location vide, le bail est plus long, ce qui réduit généralement la fréquence des changements de locataire. En meublé, le bail est plus court, ce qui peut arranger le bailleur qui veut garder de la souplesse, mais cela suppose aussi une gestion plus active : relocation, état du mobilier, inventaire, petites réparations, adaptation aux profils de locataires.
Les différences les plus structurantes sont assez simples à retenir :
- Durée du bail : au moins 3 ans en location vide, 1 an en meublé, 9 mois pour un étudiant.
- Dépôt de garantie : 1 mois de loyer hors charges en vide, jusqu’à 2 mois en meublé.
- Préavis du locataire : 3 mois en vide, réduit à 1 mois dans certains cas ou zones tendues ; 1 mois en meublé.
- Équipement : le meublé doit contenir un mobilier minimal défini par la réglementation.
| Critère | Location vide | Location meublée | Effet pour le bailleur |
|---|---|---|---|
| Durée minimale du bail | 3 ans | 1 an, ou 9 mois étudiant | Vide plus stable, meublé plus flexible |
| Dépôt de garantie | 1 mois hors charges | 2 mois hors charges | Meublé mieux sécurisé sur les équipements |
| Préavis locataire | 3 mois, parfois 1 mois | 1 mois | Rotation potentiellement plus rapide en meublé |
| Fiscalité | Revenus fonciers | BIC | Logiques déclaratives très différentes |
| Mobilier | Non obligatoire | Liste minimale obligatoire | Plus de suivi et d’entretien en meublé |
Le meublé n’est donc pas simplement un logement vide auquel on ajoute un canapé et deux chaises. La loi impose un ensemble minimal d’équipements : literie, plaques de cuisson, réfrigérateur, vaisselle, table, sièges, luminaires ou encore matériel d’entretien ménager adapté au logement. Et en cas de doute, le bailleur doit pouvoir prouver que le logement permet bien une occupation normale dès l’entrée dans les lieux.
On constate sur le terrain que beaucoup de bailleurs sous-estiment l’inventaire du meublé. Le problème apparaît rarement à l’entrée du locataire, mais plutôt à la sortie, quand il faut distinguer usure normale, casse, équipement manquant et remplacement réellement imputable.
Le bail mobilité ajoute une couche supplémentaire. Il s’agit d’un bail meublé temporaire d’une durée minimale d’un mois et maximale de dix mois, non renouvelable au-delà. Il peut convenir à certains profils en mobilité professionnelle ou en études, mais il ne remplace pas une stratégie locative de long terme. Autrement dit : pratique, oui ; magique, non.
Comment comparer location vide et location meublée côté impôts ?
La fiscalité est le cœur de l’arbitrage, mais elle ne doit pas être lue comme un simple tableau d’abattements. En location vide, les revenus sont imposés dans la catégorie des revenus fonciers. En location meublée, ils relèvent des bénéfices industriels et commerciaux, les fameux BIC. Ce changement de catégorie modifie les régimes possibles, les charges prises en compte et la manière de piloter l’imposition.
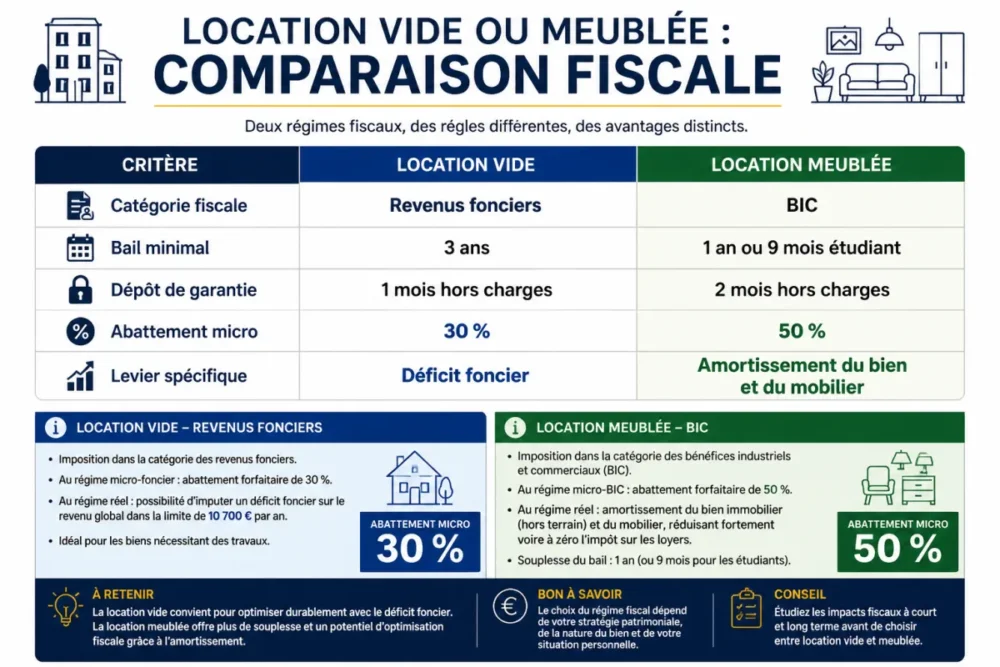
En location vide, le régime micro-foncier peut s’appliquer lorsque les revenus fonciers restent inférieurs à 15 000 euros, avec un abattement forfaitaire de 30 %. Au-delà, ou lorsque les charges réelles sont importantes, le régime réel devient souvent incontournable. Les informations fiscales doivent être vérifiées sur les pages officielles, notamment les repères de l’administration sur les revenus fonciers sur impots.gouv.fr, car les seuils et modalités peuvent évoluer.
En location meublée, la logique change : les recettes relèvent des BIC. Le régime micro-BIC est souvent cité pour son abattement forfaitaire de 50 % lorsque les revenus restent sous certains seuils, traditionnellement autour de 70 000 euros dans les comparatifs généralistes. Mais le point le plus puissant n’est pas toujours le micro-BIC : c’est parfois le régime réel, parce qu’il permet de déduire des charges et, dans de nombreux cas, d’amortir le bien immobilier et le mobilier.
L’amortissement en meublé mérite une explication simple. Il ne s’agit pas d’une sortie d’argent immédiate, mais d’une traduction comptable de la perte de valeur théorique du logement, du mobilier et de certains équipements. En pratique, cet amortissement peut réduire fortement le résultat imposable. Voilà pourquoi le statut LMNP attire autant de bailleurs : il peut permettre de conserver des loyers imposables faibles, voire très faibles, tout en encaissant réellement les loyers.
En face, la location vide conserve un avantage de lisibilité. Le réel foncier permet de déduire certaines charges et travaux, avec des mécanismes comme le déficit foncier lorsque les dépenses dépassent les revenus fonciers, sous conditions. C’est particulièrement pertinent pour un bien nécessitant des travaux. Mais si le logement génère peu de charges et beaucoup de loyers réguliers, la fiscalité des revenus fonciers peut vite paraître moins souple que celle du meublé.
Le meublé peut être fiscalement plus efficace, mais cette efficacité repose sur une discipline comptable que tous les bailleurs ne veulent pas forcément assumer.
Quelles obligations du bailleur ne faut-il pas sous-estimer ?
Les deux formules imposent au propriétaire de louer un logement décent, entretenu et conforme à sa destination d’habitation. Jusque-là, rien de très exotique. La différence apparaît surtout lorsque le bailleur passe au meublé : il doit fournir des équipements suffisants, maintenir leur usage, établir un inventaire et accepter que le mobilier devienne un sujet de gestion à part entière.
Dans un logement vide, l’état des lieux porte principalement sur le bâti, les équipements fixes et l’état général. En meublé, il faut ajouter la literie, l’électroménager, la vaisselle, les luminaires, les rangements, les sièges, la table et tous les éléments listés dans l’inventaire. Ce document n’est pas un détail administratif : il sécurise le dépôt de garantie, limite les contestations et prouve que le logement répond bien à la qualification de meublé.
Les obligations pratiques à anticiper sont notamment :
- conserver les documents : bail, état des lieux, inventaire, factures d’achat ou de remplacement du mobilier ;
- suivre l’usure : literie, électroménager, petit mobilier et équipements de cuisine ;
- déclarer correctement les revenus : revenus fonciers pour le vide, BIC pour le meublé ;
- surveiller les charges : copropriété, assurance, frais de gestion, travaux, comptabilité éventuelle ;
- éviter la requalification : un logement présenté comme meublé doit l’être réellement et durablement.
Chantilly sur la cerise : le meublé peut aussi entraîner une comptabilité plus exigeante, notamment au régime réel, ainsi que le paiement possible de la contribution foncière des entreprises, la CFE. Ce point est souvent oublié dans les simulations trop rapides. Un bailleur qui compare uniquement “loyer vide” et “loyer meublé” passe donc à côté d’un coût de conformité parfois très concret.
Un responsable d’agence locale observe que les propriétaires hésitent rarement sur le montant du loyer, mais beaucoup plus sur le temps de gestion. Dans les faits, remplacer un micro-ondes, refaire un inventaire ou gérer un préavis d’un mois peut peser davantage que prévu, surtout lorsqu’un bailleur possède un seul bien.
Il est également important de distinguer optimisation et bricolage fiscal. Déclarer un logement en meublé sans respecter la liste minimale d’équipements, oublier un inventaire ou mélanger revenus fonciers et BIC dans sa déclaration peut créer des complications. Pour un arbitrage patrimonial significatif, notamment avec plusieurs logements, un expert-comptable ou un conseil fiscal peut devenir franchement utile. Pas très glamour, certes, mais souvent rentable.
Dans quels cas la location vide reste-t-elle la meilleure option ?
La location vide reste souvent préférable pour un bailleur qui recherche stabilité, simplicité déclarative et faible rotation locative. Elle convient particulièrement aux logements destinés à une occupation longue, lorsque les charges sont limitées, que le propriétaire ne veut pas gérer de mobilier et privilégie la visibilité.
La location vide garde une vraie force : elle est simple à comprendre et souvent plus stable. Pour un bailleur qui possède un appartement familial, un logement destiné à une occupation longue ou un bien dont le marché attire des locataires installés, le vide peut être plus cohérent qu’une stratégie meublée. Il y a moins d’équipements à acheter, moins de renouvellement, moins d’inventaire, et généralement moins de rotation.
Elle peut aussi convenir lorsque le propriétaire veut limiter son implication. Tous les bailleurs ne cherchent pas à optimiser chaque ligne fiscale. Certains préfèrent un locataire présent plusieurs années, des loyers réguliers, une déclaration plus lisible et peu d’interventions. Dans cette logique, la fiscalité de la location vide n’est pas forcément “moins bonne” : elle est simplement moins sophistiquée.
Le régime réel en revenus fonciers peut aussi devenir intéressant lorsque le bien nécessite des travaux importants. Les charges déductibles et le déficit foncier peuvent améliorer l’équilibre fiscal, sous réserve de respecter les règles applicables. Le point clé est donc le niveau de dépenses : si le logement est ancien, à rénover ou coûteux à entretenir, la location vide peut avoir de vrais arguments.
En bref, la location vide parle aux profils suivants :
- bailleur recherchant une gestion longue durée et peu chronophage ;
- logement adapté à une famille ou à un locataire installé durablement ;
- propriétaire peu à l’aise avec la comptabilité du meublé ;
- bien générant des travaux ou charges foncières significatives ;
- stratégie patrimoniale fondée sur la conservation et la régularité.
Quand la location meublée devient-elle plus intéressante ?
La location meublée devient intéressante lorsque le bailleur accepte une gestion plus active en échange d’une fiscalité potentiellement plus modulable. Elle est particulièrement adaptée aux biens avec mobilier cohérent, charges suivies, stratégie LMNP et objectif de rentabilité nette après amortissement.
La location meublée prend l’avantage lorsque le logement correspond vraiment à une demande prête à emménager : étudiant, salarié en mobilité, jeune actif, personne en transition ou locataire qui ne souhaite pas acheter de mobilier. Dans ce cas, le service rendu justifie souvent un loyer supérieur et une plus grande souplesse de bail. Mais le propriétaire doit accepter le revers de la médaille : davantage d’allers-retours, de vérifications et de suivi.
Son intérêt fiscal vient surtout du régime BIC. Au micro-BIC, l’abattement forfaitaire peut être attractif si les charges réelles restent limitées. Au réel, l’amortissement du meublé peut devenir un levier puissant, en particulier lorsque le bailleur dispose d’un bien bien équipé, de charges identifiables et d’une comptabilité propre. Autrement dit, le meublé récompense les propriétaires organisés.
Il est toutefois à noter que la location meublée n’est pas automatiquement supérieure. Si le mobilier coûte cher, si le logement se dégrade rapidement, si les locataires changent souvent ou si la comptabilité devient mal suivie, le gain fiscal peut être grignoté. La rentabilité brute fait joli dans un tableur, mais la rentabilité nette se construit avec des détails beaucoup moins sexy : factures, réparations, temps passé, vacance et fiscalité réelle.
Le meublé correspond plutôt aux profils suivants :
- optimiser la fiscalité via le régime BIC ou le réel avec amortissement ;
- accepter la rotation et gérer plus régulièrement les entrées et sorties ;
- équiper correctement le logement dès le départ, sans mobilier bas de gamme fragile ;
- tenir une documentation solide : inventaire, factures, comptabilité, déclarations ;
- raisonner en net, pas seulement en loyer facial.
Les pièges à éviter avant d’arbitrer entre vide et meublé
Le premier piège, c’est de prendre une décision sur une seule variable. Le loyer meublé peut être plus élevé, mais il faut intégrer le coût du mobilier, son remplacement, les périodes de vacance, les frais comptables éventuels et la fiscalité réellement applicable. À l’inverse, la location vide peut sembler moins rentable, mais devenir très efficace si elle évite de la rotation, sécurise un locataire long terme et réduit les interventions.
Le deuxième piège consiste à oublier l’horizon de détention. Un propriétaire qui veut conserver son bien pendant de longues années ne raisonne pas comme un bailleur qui souhaite revendre rapidement ou récupérer le logement. En vide, le cadre protège davantage la continuité du bail. En meublé, la souplesse est plus forte, mais elle impose aussi une organisation plus fine.
Le troisième piège touche à la déclaration. Les revenus fonciers et les BIC ne se mélangent pas au petit bonheur la chance. Le bailleur doit identifier correctement la catégorie, choisir entre micro et réel, conserver les justificatifs, et vérifier les seuils applicables. Les pages de l’administration fiscale sur la location meublée sur impots.gouv.fr permettent de valider les règles à jour avant de déclarer.
Enfin, attention au changement de stratégie. Passer d’un logement vide à un meublé peut sembler simple, mais cela suppose un bail adapté, un équipement complet, un inventaire, une cohérence fiscale et parfois une nouvelle organisation comptable. Blague à part, ce n’est pas juste “ajouter un lit et une cafetière”. C’est changer de régime locatif, et donc de logique de gestion.
Quel arbitrage pour choisir entre location vide et meublée ?
Le bon choix dépend de trois éléments : le bien, le bailleur et l’objectif. Un petit logement facile à meubler, situé sur un marché où les locataires recherchent de la flexibilité, peut très bien se prêter au meublé. Un grand logement familial, pensé pour une occupation longue, sera souvent plus cohérent en vide. Le sujet n’est donc pas de trouver un gagnant absolu, mais d’aligner la fiscalité, la gestion et la stratégie patrimoniale.
Pour trancher, il faut poser les bonnes questions dans le bon ordre. D’abord : quel type de locataire le logement attire-t-il naturellement ? Ensuite : combien de temps le bailleur veut-il consacrer à la gestion ? Puis : quelles charges réelles peut-il justifier ? Enfin : son objectif principal est-il la simplicité, la stabilité, l’optimisation fiscale ou la souplesse ? Cette grille de lecture évite les comparaisons trop rapides et les décisions prises uniquement parce que “le meublé est plus rentable”.
Pour résumer, la location vide privilégie souvent la lisibilité, la stabilité et une gestion plus légère. La location meublée peut mieux servir une stratégie d’optimisation, notamment sous LMNP, mais elle exige plus de rigueur. Le meilleur régime n’est donc pas celui qui semble le plus avantageux sur une fiche comparative : c’est celui qui reste robuste une fois confronté à vos loyers, vos charges, votre disponibilité et votre horizon patrimonial.
À retenir
- 🏠 La location vide privilégie la stabilité, avec un bail minimal de 3 ans.
- 🛋️ La location meublée relève des BIC et impose un mobilier réellement complet.
- 📊 Le micro-BIC peut être fiscalement attractif, mais le réel demande de la rigueur.
- 🧾 L’inventaire, les factures et les déclarations sont essentiels pour sécuriser le meublé.
- ⚖️ Le meilleur choix dépend surtout de la rentabilité nette, pas du loyer affiché.
FAQ
Peut-on passer d’une location vide à une location meublée facilement ?
Oui, mais pas en cours de bail sans respecter le cadre juridique applicable. Il faut généralement attendre la fin du bail ou un changement de locataire, puis établir un bail meublé, équiper le logement selon la liste minimale et annexer un inventaire détaillé.
Le statut LMNP est-il obligatoire pour louer meublé ?
La location meublée relève fiscalement des BIC, et le statut de loueur en meublé non professionnel est fréquent lorsque les conditions sont réunies. En pratique, il faut vérifier les formalités déclaratives et le régime fiscal applicable selon votre situation.
La CFE concerne-t-elle tous les bailleurs en meublé ?
La contribution foncière des entreprises peut concerner la location meublée, notamment parce qu’elle relève d’une activité imposée en BIC. Son montant et ses exonérations éventuelles dépendent de la commune et de la situation du bailleur.
Quel régime choisir si j’ai beaucoup de travaux ?
Si les travaux concernent un logement loué vide, le régime réel foncier peut devenir pertinent grâce à la déduction de certaines charges et au mécanisme du déficit foncier. En meublé, l’analyse passe plutôt par les charges réelles et l’amortissement, avec une logique comptable différente.
Faut-il prendre un expert-comptable pour une location meublée ?
Ce n’est pas toujours obligatoire, mais c’est souvent recommandé au régime réel. L’amortissement, les charges, la CFE et la déclaration BIC demandent une rigueur qui peut vite dépasser une simple déclaration de loyers.