Comment réduire ses impôts 2026 sans tomber dans le réflexe du “je prends toutes les niches disponibles” ? C’est précisément là que beaucoup de foyers se trompent : une bonne stratégie fiscale ne consiste pas à empiler des dispositifs, mais à choisir ceux qui collent à votre revenu, à votre foyer fiscal, à votre taux d’imposition et à vos contraintes de vie. L’enjeu n’est pas seulement de payer moins, mais de payer moins sans bloquer inutilement son argent, sans dépasser les plafonds et sans confondre avantage fiscal réel et promesse marketing un peu trop brillante.
Table des matières
En bref
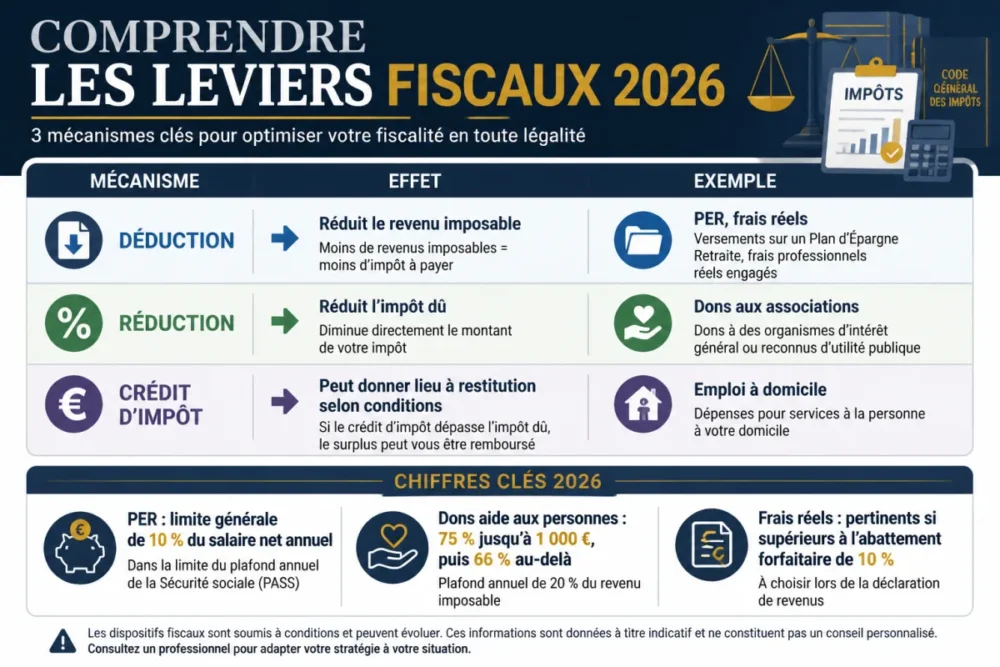
✅ Déduction, réduction et crédit d’impôt ne produisent pas le même effet : la déduction baisse le revenu imposable, la réduction diminue l’impôt dû, le crédit peut être restitué sous conditions.
📌 Les leviers les plus solides en 2026 restent souvent les plus simples : PER, dons aux associations, frais réels, emploi à domicile et ajustement du prélèvement à la source.
⚠️ Les plafonds changent tout : un avantage fiscal peut devenir inutile si vous dépassez déjà vos limites de déduction, de réduction ou de cumul.
🧮 Avant d’agir, il faut simuler : un même versement sur un PER n’a pas le même intérêt pour un foyer faiblement imposé que pour un contribuable dans une tranche élevée.
Comment réduire ses impôts 2026 sans empiler les niches fiscales ?
Réduire ses impôts en 2026 consiste d’abord à choisir le bon mécanisme fiscal : déduction, réduction ou crédit d’impôt. Le meilleur dispositif est celui qui correspond à votre revenu imposable, respecte les plafonds applicables et reste cohérent avec votre situation familiale, votre trésorerie et votre horizon patrimonial.
La vraie question n’est donc pas “quel dispositif rapporte le plus ?”, mais “quel dispositif est utile pour moi, maintenant ?”. Un salarié avec de longs trajets domicile-travail n’a pas le même intérêt fiscal qu’un indépendant qui déduit ses charges professionnelles, qu’un couple avec enfants ou qu’un retraité qui fait des dons réguliers. Blague à part, c’est souvent dans cette hiérarchie que se joue l’économie réelle.
Le premier filtre consiste à distinguer trois notions qui se ressemblent, mais qui n’ont pas du tout le même impact :
- La déduction d’impôt réduit le revenu imposable. Son efficacité dépend donc beaucoup de votre taux marginal d’imposition.
- La réduction d’impôt diminue directement l’impôt à payer, dans la limite des règles et plafonds applicables.
- Le crédit d’impôt peut, selon le dispositif, bénéficier même à un foyer peu ou pas imposé, car il peut donner lieu à restitution.
Autrement dit, une déduction est souvent plus intéressante pour un contribuable fortement imposé, tandis qu’un crédit d’impôt peut rester pertinent pour un foyer plus modeste. Voilà pourquoi les listes de “meilleures astuces fiscales” sont rarement suffisantes : elles oublient parfois le point central, à savoir le profil fiscal du foyer.
La bonne défiscalisation n’est pas celle qui promet le plus gros avantage sur le papier, mais celle qui reste utile une fois les plafonds, le risque et la trésorerie intégrés.
Le prélèvement à la source mérite aussi un mot. Depuis sa mise en place, l’impôt sur le revenu est prélevé directement sur le salaire ou les revenus concernés, chaque mois. Il existe trois taux : personnalisé, individualisé et non personnalisé. En cas de baisse de revenus, une modulation à la baisse peut être demandée si la diminution atteint au moins 5 %, selon les règles rappelées par l’administration fiscale.
Pour vérifier les démarches et les échéances, mieux vaut partir des sources officielles : les modalités de déclaration des revenus en 2026 sur impots.gouv.fr, le dossier de Service-Public.fr sur la déclaration 2026 et, pour les règles doctrinales, la base BOFiP-Impôts.
Quels dispositifs sont vraiment utiles pour réduire son impôt en 2026 ?
Les dispositifs les plus utiles en 2026 sont ceux qui combinent simplicité, plafond exploitable et effet fiscal mesurable : PER pour réduire le revenu imposable, dons pour obtenir une réduction directe, frais réels si vos dépenses professionnelles dépassent l’abattement forfaitaire, et emploi à domicile lorsque les conditions sont remplies.
Dans la pratique, les foyers qui cherchent comment réduire ses impôts 2026 ont souvent intérêt à commencer par les leviers les moins “spectaculaires”. Ce sont rarement les plus bruyants sur le papier, mais ils sont plus faciles à documenter, à justifier et à piloter. Les investissements défiscalisants plus complexes peuvent avoir leur place, à condition de ne pas les choisir uniquement pour la carotte fiscale.
Le PER : efficace si votre taux d’imposition justifie l’effort
Le Plan d’Épargne Retraite fonctionne comme un levier de déduction : les versements volontaires peuvent être déduits du revenu imposable, dans certaines limites. D’après les données disponibles pour 2026, la règle générale retient une limite de l’ordre de 10 % du salaire net annuel, avec un plafond de déduction évoqué entre 4 637 € minimum et 37 094 € maximum par personne, à vérifier selon votre avis fiscal et les textes applicables.
Son efficacité dépend directement de votre taux marginal. Si vous êtes peu imposé, l’économie immédiate peut être modeste, alors que l’argent reste placé dans une enveloppe retraite avec des cas de sortie encadrés. À l’inverse, pour un foyer fortement imposé qui dispose déjà d’une épargne de précaution, le PER peut devenir un outil cohérent de baisse du revenu taxable.
Bon à savoir : selon des chiffres officiels récents relayés dans la documentation économique du secteur, environ 12 millions de Français détiennent un PER, pour un encours total de l’ordre de 130,7 milliards d’euros. Ce succès ne signifie pas que le PER convient à tout le monde ; il montre surtout que l’épargne retraite est devenue un réflexe fiscal et patrimonial majeur.
Dons, emploi à domicile et frais réels : les leviers simples mais costauds
Les dons aux associations restent un levier très lisible. Les dons effectués auprès d’associations d’aide aux personnes en difficulté ouvrent droit à une réduction d’impôt de 75 % jusqu’à 1 000 €, puis 66 % au-delà, selon les règles mentionnées pour 2026. Ce mécanisme est puissant parce qu’il est direct : vous donnez, vous conservez le justificatif, vous déclarez.
Les frais professionnels réels méritent également d’être regardés de près. Ils peuvent être déduits du revenu imposable lorsqu’ils sont supérieurs à l’abattement forfaitaire de 10 %. C’est typiquement utile pour les salariés ayant des frais de déplacement, de repas ou d’équipement significatifs. Mais attention : il faut pouvoir justifier les dépenses, garder les pièces et accepter de se taper un peu de calcul à la main. Cerise sur le gâteau, cet effort peut parfois être plus rentable qu’un produit défiscalisant mal compris.
L’emploi à domicile peut aussi entrer dans une stratégie simple : garde d’enfants, aide ménagère, assistance à une personne dépendante, soutien scolaire selon les cas. Le point clé n’est pas seulement l’avantage fiscal, mais la réalité du besoin. Si la dépense est engagée uniquement pour “faire de l’impôt”, elle perd rapidement son sens.
On constate sur le terrain que les contribuables les plus satisfaits sont souvent ceux qui commencent par les dispositifs déjà liés à leur vie réelle : trajets, garde, aide familiale, dons réguliers. À l’inverse, les montages choisis dans l’urgence en décembre sont plus souvent mal compris, mal plafonnés ou mal documentés.
Investissements défiscalisants : utiles, mais jamais neutres
Investir dans des PME, des fonds éligibles, des FIP ou des FCPI peut procurer une réduction d’impôt, mais la logique change totalement. Vous n’achetez pas seulement une économie fiscale : vous acceptez aussi un risque de perte en capital, une durée de blocage, des frais et une incertitude sur la sortie. Voilà pourquoi ces solutions doivent être comparées à un placement classique net d’impôt, et non jugées seulement au montant de la réduction affichée.
La fiscalité 2026 des propriétaires bailleurs mérite également une lecture prudente. Certaines réductions ou optimisations peuvent concerner l’immobilier locatif, mais les conditions varient fortement selon le régime, la nature du bien, les travaux, la durée de conservation et le niveau de revenus fonciers. Dans ce domaine, un arbitrage mal posé peut coûter plus cher que l’impôt économisé.
| Dispositif | Effet fiscal | Point de vigilance | Profil souvent concerné |
|---|---|---|---|
| PER | Déduction du revenu imposable | Plafond, liquidité, fiscalité à la sortie | Contribuable imposé avec horizon long |
| Dons aux associations | Réduction d’impôt directe | Association éligible et reçu fiscal | Foyer souhaitant un levier simple |
| Frais réels | Déduction si supérieurs à 10 % | Justificatifs et calcul détaillé | Salarié avec frais professionnels élevés |
| Emploi à domicile | Crédit ou avantage fiscal selon conditions | Plafonds et nature des services | Famille, aidant, retraité |
| Investissement PME/FIP/FCPI | Réduction d’impôt | Risque, blocage, frais | Investisseur acceptant l’illiquidité |
Pourquoi les plafonds et les cumuls changent tout en fiscalité 2026 ?
Les plafonds sont le vrai nerf de la guerre, parce qu’ils transforment une bonne idée fiscale en avantage réellement utilisable… ou en effort inutile. Un foyer peut choisir un excellent dispositif, mais perdre une partie de son intérêt si le plafond applicable est déjà saturé par d’autres dépenses, réductions ou crédits.
Le plafond global des niches fiscales sert justement à limiter l’accumulation de certains avantages. Tous les dispositifs n’entrent pas forcément dans le même traitement, et certains cas particuliers peuvent bénéficier de règles spécifiques ou de plafonds distincts. En d’autres termes : avant d’ajouter une nouvelle solution, il faut vérifier si elle améliore encore votre situation ou si elle vient simplement remplir une case déjà pleine.
Cette logique de cumul explique pourquoi deux foyers avec le même revenu peuvent obtenir des résultats très différents. Un couple qui utilise déjà largement l’emploi à domicile, certains frais de garde ou d’autres avantages fiscaux n’aura pas la même marge qu’un célibataire sans dépense ouvrant droit à réduction. La hiérarchie des dispositifs dépend donc autant du plafond disponible que du taux d’imposition.
Les erreurs les plus fréquentes sont assez prévisibles :
- Confondre déduction et réduction, puis surestimer le gain réel sur l’impôt final.
- Ignorer le taux marginal d’imposition, surtout pour un versement PER.
- Oublier le plafond global ou les plafonds propres à chaque dispositif.
- Choisir un investissement pour l’avantage fiscal seul, sans regarder le risque ni la durée de blocage.
- Déclarer sans justificatifs solides, ce qui fragilise la position en cas de demande de l’administration.
Chantilly sur la cerise : le prélèvement à la source peut brouiller la perception. Beaucoup de contribuables ont l’impression que leur impôt “a déjà été payé” et découvrent au moment de la déclaration qu’un choix fiscal aurait dû être anticipé plus tôt. Le taux prélevé chaque mois n’est qu’un acompte organisé ; le calcul final reste lié aux revenus et aux avantages déclarés.
Quelle stratégie adopter selon son profil fiscal en 2026 ?
Une stratégie fiscale crédible part du foyer, pas du produit. Le bon réflexe consiste à classer les solutions selon trois critères : simplicité, économie d’impôt mesurable et niveau de contrainte. À condition de raisonner dans cet ordre, il devient plus facile d’arbitrer entre frais réels, PER, dons, emploi à domicile ou investissement plus risqué.
Salarié : commencer par les frais réels et le prélèvement à la source
Pour un salarié, le premier arbitrage concerne souvent les frais réels. Si les dépenses professionnelles dépassent l’abattement forfaitaire de 10 %, la déduction peut être pertinente. C’est le cas, par exemple, d’un salarié ayant de longs trajets réguliers, des frais de repas non couverts ou des dépenses d’équipement liées à son activité. Dans la pratique, un agent fiscal observe souvent que le vrai frein n’est pas la règle, mais la discipline documentaire : conserver, classer, expliquer.
Le salarié doit aussi vérifier son taux de prélèvement. Si un changement de situation intervient en 2026, baisse de revenus, changement familial, passage à temps partiel, le taux personnalisé ou individualisé peut être ajusté. Ce n’est pas une réduction d’impôt, mais une gestion de trésorerie. Et parfois, c’est déjà très appréciable.
Indépendant ou dirigeant : distinguer impôt personnel et fiscalité d’activité
Les indépendants peuvent déduire les dépenses nécessaires à leur activité, comme un loyer professionnel, un véhicule utilisé dans le cadre de l’activité, des logiciels ou certains équipements, à condition qu’elles soient justifiées et cohérentes. La frontière entre dépense personnelle et dépense professionnelle doit rester nette. Sinon, l’optimisation devient fragile.
Pour les sociétés soumises à l’impôt sur les sociétés, le taux réduit d’IS des PME est mentionné à 15 % sur une première tranche de bénéfices, puis 25 % au-delà, selon les conditions applicables en 2026. Ce sujet ne remplace pas l’impôt sur le revenu du foyer, mais il influence la rémunération, les dividendes, l’épargne et parfois la capacité à investir.
Retraité, famille ou investisseur : privilégier la cohérence
Un retraité peut regarder les dons, l’emploi à domicile ou les pensions alimentaires versées lorsque la situation le justifie. Les pensions alimentaires sont déductibles dans la limite de plafonds actualisés chaque année, ce qui impose de vérifier le montant applicable au moment de déclarer. Une famille, elle, doit intégrer le quotient familial, les personnes à charge et les dépenses réellement engagées avant de chercher un dispositif plus technique.
L’investisseur, enfin, doit accepter une règle simple : l’avantage fiscal ne compense pas un mauvais placement. Un fonds bloqué, risqué et chargé en frais peut devenir décevant même avec une réduction d’impôt. En fiscalité comme ailleurs, le “gain garanti” n’existe pas vraiment.
Comment faire un choix rationnel avant la déclaration 2026 ?
La méthode la plus sûre consiste à simuler l’économie réelle avant de payer, verser ou investir. Il faut comparer le coût total, le gain fiscal attendu, les plafonds disponibles, les contraintes de durée et les justificatifs nécessaires. Si un dispositif semble intéressant uniquement parce qu’il réduit l’impôt, il mérite souvent une deuxième lecture.
Avant la déclaration, vous pouvez suivre une démarche en quatre étapes :
- Calculer votre impôt estimé avec les revenus prévisibles et la composition du foyer.
- Identifier les dispositifs déjà utilisés afin d’éviter les plafonds saturés.
- Comparer le gain fiscal au coût réel, surtout pour les placements et travaux.
- Vérifier les justificatifs : reçus fiscaux, factures, attestations, relevés et documents officiels.
Pour les démarches administratives liées à votre espace particulier, à FranceConnect ou à la préparation de pièces justificatives, il peut aussi être utile de renouveler sa carte d’identité à temps, surtout si vous devez sécuriser vos accès ou transmettre des documents à jour.
La règle d’or, c’est de ne pas décider dans la précipitation. Un versement PER fin décembre, un don important ou un investissement PME peuvent être pertinents, mais seulement si l’opération s’inscrit dans votre budget. Un foyer qui n’a pas d’épargne de sécurité devrait éviter de bloquer son argent uniquement pour réduire son impôt. À l’inverse, un contribuable imposé, déjà bien organisé, peut utiliser ces leviers de manière beaucoup plus sereine.
Il est également prudent de relire chaque année les conditions officielles. La loi de finances, les plafonds, les formulaires et les commentaires administratifs peuvent évoluer. Pour un cas complexe, indépendant, immobilier locatif, transmission, revenus exceptionnels, investissement non coté, un professionnel qualifié peut aider à sécuriser l’arbitrage. Oui, cela a un coût. Mais une erreur fiscale coûte parfois davantage.
Conclusion : réduire ses impôts en 2026, c’est surtout choisir juste
La meilleure stratégie pour réduire ses impôts en 2026 n’est pas forcément la plus sophistiquée. Elle commence souvent par des leviers concrets : frais réels lorsque les dépenses le justifient, dons documentés, emploi à domicile utile, PER pour les contribuables imposés et modulation du prélèvement à la source pour éviter les avances de trésorerie inutiles.
Les dispositifs d’investissement peuvent compléter cette approche, mais ils ne devraient jamais être choisis pour leur seul avantage fiscal. Le bon ordre reste toujours le même : comprendre le mécanisme, vérifier le plafond, mesurer le risque, conserver les justificatifs et simuler l’impact réel. En bref, la fiscalité efficace n’est pas une chasse au trésor ; c’est une méthode.
À retenir
- ✅ Une déduction baisse le revenu imposable, mais son intérêt dépend du taux marginal.
- 📌 Les dons restent simples à activer si l’organisme est éligible et le reçu conservé.
- 🧮 Le PER convient surtout aux contribuables imposés avec une vision long terme.
- ⚠️ Les plafonds peuvent neutraliser une partie de l’avantage fiscal attendu.
- 🔎 La simulation avant déclaration évite les décisions coûteuses ou mal calibrées.
FAQ
Peut-on réduire ses impôts en 2026 sans investir ?
Oui. Les frais réels, les dons aux associations, l’emploi à domicile, les pensions alimentaires ou la bonne déclaration des personnes à charge peuvent réduire l’impôt sans passer par un placement. Le point clé reste de vérifier les conditions et de conserver les justificatifs.
Le PER est-il intéressant si je suis faiblement imposé ?
Pas toujours. Comme le PER agit par déduction du revenu imposable, son intérêt augmente avec le taux d’imposition. Pour un foyer peu imposé, il faut comparer l’économie immédiate avec la contrainte de blocage et la fiscalité future à la sortie.
Quelle différence entre réduction et crédit d’impôt ?
Une réduction diminue l’impôt dû, mais elle n’est pas toujours utile si l’impôt est trop faible. Un crédit d’impôt peut, selon le dispositif, donner lieu à un remboursement. Cette différence change beaucoup l’intérêt d’un avantage fiscal pour les foyers modestes.
Faut-il absolument moduler son prélèvement à la source ?
Non, car la modulation ne baisse pas l’impôt final. Elle sert surtout à ajuster les prélèvements mensuels si vos revenus ou votre situation changent. Une modulation à la baisse est possible en cas de baisse de revenus d’au moins 5 %, selon les règles applicables.
Quand faut-il vérifier les plafonds fiscaux 2026 ?
Idéalement avant d’engager la dépense ou le versement. C’est particulièrement important pour le PER, les dons importants, l’emploi à domicile et les investissements défiscalisants. Une vérification tardive peut révéler que l’avantage attendu est partiellement inutilisable.