Une SCPI à crédit peut sembler redoutablement logique : vous empruntez pour acheter des parts d’immobilier collectif, les revenus distribués contribuent à rembourser le prêt, et vous constituez un patrimoine sans mobiliser tout votre capital dès le départ. Sauf que le montage ne se juge pas sur une plaquette commerciale ou un rendement moyen affiché. Il se juge sur sa résistance : mensualités, fiscalité, frais, délai de jouissance, liquidité, clauses bancaires et capacité à tenir si les revenus baissent.
L’enjeu n’est donc pas de savoir si l’investissement SCPI à crédit est “bon” ou “mauvais” dans l’absolu. L’enjeu est plus concret : le financement reste-t-il cohérent avec votre budget, votre horizon de détention et votre tolérance au risque ? Voilà la grille de lecture utile avant de signer une offre de prêt et un bulletin de souscription. Cet article est informatif et ne constitue pas un conseil en investissement personnalisé ; selon votre situation fiscale, patrimoniale et familiale, l’avis d’un professionnel qualifié peut être nécessaire.
Table des matières
En bref
💡 Une SCPI à crédit consiste à financer l’achat de parts avec un emprunt bancaire. Les revenus distribués peuvent couvrir une partie des mensualités, mais ils ne sont pas garantis.
📌 Le point clé n’est pas le rendement brut affiché, mais l’effort d’épargne réel après mensualité, assurance, frais, fiscalité et éventuel délai avant les premiers revenus.
🔎 Avant signature, vérifiez séparément le crédit : TAEG, assurance emprunteur, garanties, pénalités, durée ; puis la SCPI : frais, stratégie, liquidité, délai de jouissance, historique de distribution.
⚠️ Le bon montage est celui que vous pouvez tenir dans la durée, même avec une baisse de revenus distribués, une revente plus lente que prévu ou une dépense personnelle imprévue.
Pourquoi la SCPI à crédit séduit autant d’investisseurs ?
Une SCPI à crédit séduit parce qu’elle permet d’acheter davantage de parts que ce que l’épargne disponible autoriserait seule. Les revenus de la SCPI peuvent contribuer aux remboursements, tandis que les intérêts d’emprunt sont généralement déductibles des revenus fonciers imposables. Mais cet effet de levier amplifie aussi les contraintes.
Le principe attire parce qu’il combine deux idées puissantes : l’accès à l’immobilier sans acheter directement un appartement, et l’usage du crédit pour accélérer la constitution d’un patrimoine. Une SCPI, ou société civile de placement immobilier, permet d’investir indirectement dans un parc immobilier mutualisé : bureaux, commerces, santé, logistique, résidentiel ou actifs diversifiés selon la stratégie de la société de gestion.
Avec un achat comptant, vous investissez uniquement le capital dont vous disposez. Avec un financement SCPI, vous utilisez votre capacité d’emprunt pour acquérir plus de parts. C’est le fameux effet de levier : si le rendement net de l’investissement reste supérieur au coût global du crédit, le montage peut créer de la valeur sur le long terme. À condition, évidemment, de ne pas oublier la face moins glamour du sujet : la dette, elle, doit être remboursée chaque mois.
Une SCPI à crédit ne se valide pas avec un rendement affiché, mais avec une trésorerie capable d’absorber les mauvaises années.
Ce financement séduit aussi parce qu’il limite l’effort initial. Certains montages peuvent être proposés avec un apport réduit, parfois autour de 10 % minimum selon les offres observées, les établissements, le profil de l’emprunteur, le montant financé et les garanties exigées. Il s’agit donc d’un ordre de grandeur, pas d’une règle universelle, et il est risqué de raisonner comme si le crédit était automatiquement accessible.
Ce que les présentations commerciales mettent parfois moins en avant, c’est que la rentabilité finale dépend d’une chaîne complète : prix de souscription, frais, délai de jouissance, fiscalité, coût du crédit, assurance emprunteur, durée de détention et conditions de sortie. En d’autres termes, la SCPI à crédit n’est pas seulement un produit immobilier. C’est un montage patrimonial financé, avec plusieurs contrats qui s’emboîtent.
Comment fonctionne une SCPI à crédit concrètement ?
Une SCPI à crédit fonctionne en trois flux : la banque verse les fonds pour acheter les parts, la SCPI distribue des revenus selon sa performance, et l’investisseur rembourse le prêt avec ces revenus plus son épargne personnelle. La différence mensuelle à payer correspond à l’effort d’épargne.
Dans le cas général, l’investisseur signe une offre de prêt auprès d’une banque ou d’un établissement financeur, puis souscrit des parts auprès d’une société de gestion ou via un intermédiaire. Les parts peuvent être nanties au profit du prêteur : autrement dit, elles servent de garantie en cas de défaut de remboursement. Ce n’est pas un détail administratif, car le nantissement peut limiter certaines opérations tant que le crédit n’est pas remboursé.
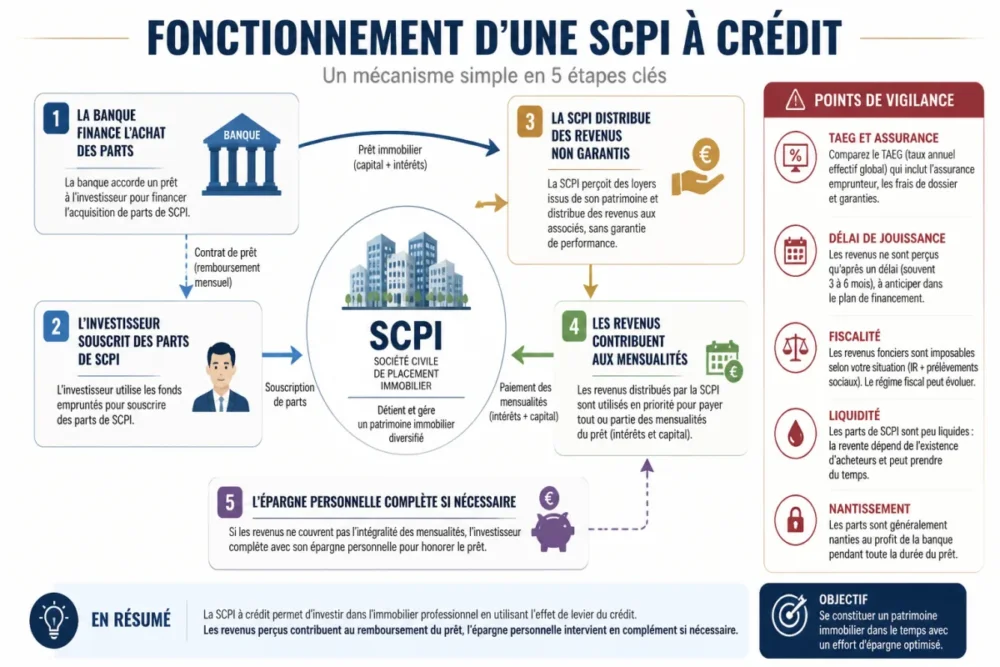
Le remboursement se fait ensuite avec deux sources : les revenus potentiels de la SCPI et votre trésorerie personnelle. Bon à savoir : les revenus des SCPI sont souvent distribués à un rythme trimestriel, alors que le crédit est généralement prélevé tous les mois. Cette différence de calendrier peut créer un petit décalage de trésorerie, surtout au démarrage.
Le point de vigilance est simple : une simulation annuelle peut paraître confortable, alors qu’un compte bancaire se gère mois par mois. Il faut donc vérifier le solde mensuel, pas seulement le résultat sur douze mois.
Crédit amortissable ou crédit in fine : deux logiques très différentes
Le crédit amortissable est le plus intuitif : chaque mensualité rembourse une part d’intérêts et une part de capital. À la fin du prêt, la dette est éteinte progressivement. Le crédit in fine, lui, consiste généralement à payer les intérêts pendant la durée du prêt, puis à rembourser le capital à l’échéance. Il exige souvent une garantie solide ou une épargne adossée, et son coût total peut être plus élevé.
| Type de crédit | Fonctionnement | Avantage principal | Point de vigilance |
|---|---|---|---|
| Crédit amortissable | Capital et intérêts remboursés progressivement | Dette qui diminue dans le temps | Mensualité souvent plus élevée |
| Crédit in fine | Intérêts payés pendant le prêt, capital remboursé à la fin | Trésorerie mensuelle parfois allégée | Capital à rembourser en bloc à l’échéance |
| Crédit avec apport | Une partie payée comptant, le reste financé | Montant emprunté plus faible | Capital immobilisé dès le départ |
| Crédit avec nantissement | Parts données en garantie au prêteur | Garantie adaptée à l’actif financé | Souplesse réduite en cas de revente |
Pour un investisseur débutant ou intermédiaire, le crédit amortissable est souvent plus lisible. Le crédit in fine peut avoir une logique patrimoniale, mais il suppose de bien comprendre le remboursement final, l’épargne adossée et la fiscalité. Autrement dit, ce n’est pas forcément plus “optimisé” : c’est surtout plus exigeant.
Le délai de jouissance : le décalage souvent sous-estimé
Le délai de jouissance correspond à la période entre la souscription des parts et le moment où elles commencent à générer des droits aux revenus. Selon les SCPI, ce délai peut décaler les premiers versements. Or le crédit, lui, peut commencer à produire des échéances avant que les revenus n’arrivent.
Exemple typique : vous financez des parts en janvier, mais la jouissance ne démarre qu’après plusieurs mois. Pendant cette période, l’effort d’épargne est mécaniquement plus élevé, car les mensualités ne sont pas encore compensées par les distributions. Ce n’est pas forcément bloquant, mais cela doit apparaître clairement dans votre plan de trésorerie.
Quels points vérifier sur le crédit avant de signer ?
Avant de signer, il faut contrôler le TAEG, le coût total du crédit, l’assurance emprunteur, les garanties, la durée, les frais de dossier et les clauses de souplesse. Le taux nominal ne suffit pas : une offre apparemment moins chère peut devenir plus coûteuse si l’assurance, les frais ou les pénalités sont élevés.
Le crédit est la charpente du montage. Si elle est mal calibrée, même une bonne SCPI peut devenir inconfortable. La première erreur consiste à ne regarder que le taux nominal. Le vrai indicateur à comparer est le TAEG, car il intègre davantage d’éléments du coût du financement. Il faut aussi demander le tableau d’amortissement, le coût total des intérêts, le coût de l’assurance et les frais annexes.
Les frais annexes peuvent peser davantage qu’il n’y paraît. Certaines offres mentionnent des frais de dossier proches de 1 % du prêt, mais ce niveau dépend des établissements, des conventions et du dossier ; auxquels peuvent s’ajouter des frais de garantie, de nantissement ou d’assurance emprunteur selon l’établissement. Rien d’exotique là-dedans, mais il faut les intégrer dans la simulation. Une comparaison sérieuse se fait à coût complet, pas à taux isolé.
- Taux nominal : rémunération de base du prêteur, utile mais insuffisante.
- TAEG : indicateur plus complet pour comparer plusieurs offres de crédit.
- Assurance emprunteur : coût, exclusions, quotité, garanties décès-invalidité, conditions médicales.
- Garanties : nantissement des parts, caution ou autre mécanisme demandé par la banque.
- Pénalités : indemnités de remboursement anticipé, frais en cas de modification ou clauses restrictives.
L’assurance emprunteur mérite une lecture attentive. En cas de décès ou d’invalidité couverte, elle peut protéger le patrimoine familial en prenant en charge tout ou partie du remboursement selon les garanties prévues. Mais le niveau réel de protection dépend du contrat : exclusions, franchise, quotité assurée, formalités médicales et définition précise des risques couverts.
Enfin, vérifiez la souplesse. Pouvez-vous rembourser par anticipation sans pénalité excessive ? Moduler les mensualités ? Reporter temporairement une échéance ? Ces détails paraissent secondaires au moment de signer, mais ils deviennent précieux si votre situation familiale, professionnelle ou patrimoniale change.
Quels contrôles faire sur la SCPI elle-même ?
Il faut analyser la société de gestion, la stratégie immobilière, les frais, le délai de jouissance, la régularité des distributions, le report à nouveau éventuel et la liquidité des parts. Une SCPI performante sur le papier peut être moins adaptée si sa sortie est lente ou si ses frais réduisent fortement le rendement net.
Une SCPI n’est pas un livret. Les revenus distribués ne sont pas garantis, la valeur des parts peut évoluer à la hausse comme à la baisse, et la revente dépend de l’existence d’acheteurs ou du fonctionnement du marché secondaire. L’Autorité des marchés financiers présente les SCPI comme des placements immobiliers comportant notamment un risque de perte en capital et un risque de liquidité.
La première lecture porte sur la stratégie : immobilier de bureaux, santé, commerces, logistique, résidentiel, Europe, France, diversification sectorielle ou géographique. Une SCPI très spécialisée peut offrir une exposition intéressante, mais elle dépend davantage de son segment. Une SCPI diversifiée mutualise davantage les risques, sans les supprimer.
Les frais doivent ensuite être compris, pas seulement constatés. Les frais de souscription réduisent la rentabilité en cas de revente trop rapide, tandis que les frais de gestion affectent la performance distribuée. Voilà pourquoi l’horizon de détention compte autant : sortir tôt d’une SCPI peut laisser trop peu de temps pour absorber les frais d’entrée.
La liquidité d’une SCPI se vérifie avant d’acheter, car elle ne s’improvise pas le jour où l’on veut vendre.
Le rendement SCPI doit être lu avec prudence. Un rendement passé de 4 % à 5 % peut donner un ordre de grandeur selon les périodes et les familles de SCPI, mais il ne préjuge pas des distributions futures. La formule réglementaire vaut ici la peine d’être rappelée : les performances passées ne préjugent pas des performances futures. Ce n’est pas une phrase décorative, c’est une règle de survie pour ne pas surdimensionner son crédit.
Pour prolonger la réflexion sur les arbitrages entre rendement affiché, horizon de détention et risque réel, vous pouvez aussi comparer la SCPI avec d’autres approches d’investissement immobilier et patrimonial, afin de la replacer dans une stratégie globale plutôt que dans une simple recherche de rendement.
Comment simuler l’effort d’épargne réel avant signature ?
Pour simuler l’effort d’épargne réel, partez de la mensualité de crédit assurance comprise, puis retirez les revenus SCPI nets estimés après fiscalité et décalage de jouissance. Testez au moins trois scénarios : normal, prudent et dégradé. Le montage doit rester supportable même si les revenus baissent.
L’effort d’épargne est la somme que vous devez réellement sortir de votre poche pour compléter les revenus de la SCPI et payer la mensualité. C’est l’indicateur le plus concret du montage. Il doit être calculé en mensuel, puis stressé avec des hypothèses moins favorables.
Imaginons un cas simple, volontairement arrondi : un investisseur emprunte pour acheter des parts de SCPI, avec une mensualité assurance comprise de 600 €. Si les revenus distribués moyens représentent l’équivalent de 350 € par mois avant fiscalité, l’effort d’épargne n’est pas de 250 € automatiquement. Il faut retirer la fiscalité applicable, tenir compte du calendrier trimestriel des distributions et intégrer les premiers mois sans revenus si un délai de jouissance s’applique.
| Scénario à tester | Hypothèse | Question à se poser |
|---|---|---|
| Normal | Revenus conformes à la simulation | L’effort mensuel reste-t-il confortable ? |
| Prudent | Distribution plus faible que prévu | Puis-je absorber 50 à 150 € de plus par mois ? |
| Dégradé | Baisse de revenus et dépense personnelle imprévue | Le crédit reste-t-il tenable sans vendre ? |
| Sortie anticipée | Besoin de revendre avant l’horizon prévu | La liquidité et les frais rendent-ils la sortie risquée ? |
La fiscalité modifie aussi fortement le flux net. Les revenus de SCPI sont généralement imposés comme des revenus fonciers pour les SCPI françaises détenues en direct, avec prélèvements sociaux et imposition selon votre tranche marginale. Les intérêts d’emprunt peuvent être déduits des loyers imposables, ce qui réduit la base imposable des revenus fonciers. Mais le résultat dépend de votre situation personnelle, de la nature des revenus et des éventuelles SCPI européennes. Sur ce point, la documentation fiscale officielle reste prioritaire ; vous pouvez consulter les informations de l’administration sur les revenus fonciers sur impots.gouv.fr.
Une erreur fréquente consiste à simuler l’investissement avec un rendement brut, puis à découvrir après coup que la fiscalité augmente l’effort d’épargne. Le bon réflexe consiste à raisonner en flux net, après impôt estimé.
Il faut aussi intégrer votre taux d’endettement global et votre marge de sécurité. Même si certains intermédiaires évoquent des profils capables de supporter un endettement élevé, l’analyse doit rester personnalisée. Un montage qui passe aujourd’hui peut devenir fragile si vos revenus diminuent, si un autre projet immobilier apparaît ou si vos charges familiales augmentent.
Quels documents relire ligne par ligne avant de signer ?
Avant signature, relisez l’offre de prêt, le tableau d’amortissement, la fiche d’assurance, les conditions de garantie, le bulletin de souscription, la note d’information de la SCPI et les annexes tarifaires. Toute différence entre la simulation commerciale et les documents contractuels doit être clarifiée par écrit.
Le moment de la signature est celui où il faut ralentir, même si tout semble déjà décidé. Le risque classique consiste à avoir compris la logique générale, puis à négliger les détails écrits. Or en cas de litige ou de mauvaise surprise, ce sont les documents contractuels qui comptent, pas la phrase rassurante prononcée pendant un échange commercial.
Pour le crédit, vérifiez les montants, la durée, le taux, le TAEG, l’assurance, la date de première échéance, les frais de dossier, les garanties et les conditions de remboursement anticipé. Pour la SCPI, relisez le prix de souscription, le nombre de parts, la date d’entrée en jouissance, les frais, les conditions de retrait ou de cession, et les risques mentionnés dans la documentation réglementaire.
- Comparer la simulation commerciale avec l’offre de prêt définitive.
- Contrôler que le bulletin de souscription correspond bien aux SCPI choisies.
- Vérifier le délai de jouissance et son impact sur les premiers mois.
- Identifier les frais de sortie ou contraintes de revente.
- Demander une réponse écrite pour toute clause floue ou incohérente.
Le site Service-Public.fr sur le crédit immobilier rappelle les grands principes liés à l’offre de prêt, notamment l’importance des informations contractuelles. Même si un crédit SCPI peut avoir des modalités propres selon l’établissement, cette logique reste valable : ce qui engage l’emprunteur doit être compris avant signature.
La société de gestion, de son côté, publie des documents réglementaires et commerciaux. Ils ne se lisent pas comme une brochure publicitaire : ils servent à vérifier le niveau de risque, la stratégie, les frais et les modalités de retrait. L’AMF propose également des ressources pédagogiques sur les placements et leurs risques, utiles pour remettre les promesses commerciales à leur juste place.
Quelles erreurs fréquentes éviter avec une SCPI à crédit ?
Les erreurs les plus fréquentes consistent à acheter uniquement pour le rendement, oublier le délai de jouissance, sous-estimer la fiscalité, négliger la liquidité et signer un crédit trop rigide. Une SCPI à crédit doit être testée dans un scénario défavorable, pas seulement dans une projection optimiste.
La première erreur est de raisonner uniquement avec le rendement affiché. Un rendement attractif peut être mangé par la fiscalité, les frais, l’assurance emprunteur ou une revente trop rapide. Il faut donc comparer le rendement attendu au coût complet du financement, mais aussi à votre effort d’épargne réel. Ce raisonnement rejoint une règle plus large en investissement immobilier : une opportunité rentable sur le papier peut devenir médiocre si le risque, le temps ou les coûts sont mal évalués.
La deuxième erreur est de penser que les parts se revendront facilement au moment exact où vous en aurez besoin. Les SCPI sont des placements immobiliers, donc leur liquidité peut être plus lente qu’un actif coté. En cas de défaillance de remboursement, devoir vendre ses parts en période défavorable peut entraîner une perte en capital ou un délai incompatible avec l’urgence financière.
- Acheter trop court : les frais et la liquidité imposent souvent un horizon long.
- Ignorer la fiscalité : le flux net peut être nettement inférieur au flux brut.
- Surpondérer une seule SCPI : la diversification peut réduire certains risques spécifiques.
- Signer sans scénario dégradé : une baisse de distribution doit être anticipée.
- Négliger l’assurance : exclusions et quotités changent réellement la protection.
La troisième erreur est de confondre diversification et absence de risque. Une SCPI mutualise des biens, des locataires et parfois des zones géographiques. C’est appréciable. Mais la mutualisation ne garantit ni les loyers, ni le prix des parts, ni la liquidité. La diversification est un amortisseur, pas un airbag magique.
Enfin, attention aux objectifs irréalistes. La SCPI à crédit est un outil de construction patrimoniale progressive, pas une promesse d’enrichissement rapide. Si votre motivation principale est de générer une somme importante en très peu de temps, le montage n’est probablement pas aligné avec la nature longue et immobilière de ce placement.
Quelle méthode de décision appliquer avant de signer ?
La bonne méthode consiste à valider trois niveaux : le budget mensuel, la qualité de la SCPI et les clauses contractuelles. Si l’un des trois est fragile, il faut renégocier, réduire le montant emprunté, allonger l’horizon de réflexion ou renoncer. Le bon investissement est celui que vous comprenez et pouvez conserver.
Pour résumer sans simplifier à l’excès, le montage doit passer un test de cohérence. D’abord, votre budget : pouvez-vous payer l’effort d’épargne avec marge, même si les revenus distribués baissent ? Ensuite, l’actif : comprenez-vous la stratégie de la SCPI, ses frais et ses risques de liquidité ? Enfin, les contrats : les clauses de crédit, d’assurance, de nantissement et de souscription sont-elles compatibles avec votre horizon ?
| Point de contrôle | Signal favorable | Signal d’alerte |
|---|---|---|
| Effort d’épargne | Supportable en scénario prudent | Dépend d’un rendement optimiste |
| Crédit | TAEG, assurance et frais compris | Comparaison limitée au taux nominal |
| SCPI | Stratégie, frais et liquidité analysés | Achat motivé par le seul rendement |
| Horizon | Détention longue assumée | Besoin probable de récupérer vite l’argent |
| Documents | Clauses validées par écrit | Zones floues ou réponses uniquement orales |
Ce type de placement peut justifier l’aide d’un conseiller en gestion de patrimoine, notamment si le montant emprunté est important, si votre fiscalité est élevée ou si vous hésitez entre plusieurs véhicules. Mais l’accompagnement ne remplace pas votre propre compréhension. À la fin, c’est vous qui signez le prêt, vous qui supportez l’effort d’épargne et vous qui devrez tenir le montage dans la durée.
À retenir
- 💡 La SCPI à crédit utilise l’emprunt pour accélérer la constitution d’un patrimoine immobilier indirect.
- 📊 Le rendement affiché doit toujours être comparé au coût total du financement.
- 🧾 Le TAEG, l’assurance, les frais et les garanties comptent autant que le taux nominal.
- ⏳ Le délai de jouissance et la liquidité peuvent modifier fortement votre trésorerie réelle.
- ⚠️ Un scénario dégradé est indispensable avant toute signature de crédit ou de souscription.
FAQ
Faut-il un apport pour acheter des SCPI à crédit ?
Un apport n’est pas toujours obligatoire, mais certaines offres de financement peuvent exiger un apport minimum, parfois autour de 10 % selon les établissements et le profil. L’apport réduit le montant emprunté, mais immobilise du capital dès le départ. Il faut donc comparer le gain de sécurité avec la perte de liquidité personnelle.
Peut-on revendre ses parts avant la fin du prêt ?
Oui, c’est possible en principe, mais la revente dépend des conditions de liquidité de la SCPI et des garanties consenties à la banque, notamment en cas de nantissement. Si les parts sont données en garantie, l’accord du prêteur peut être nécessaire. Une revente anticipée peut aussi cristalliser des frais ou une moins-value.
Crédit amortissable ou crédit in fine : lequel choisir ?
Le crédit amortissable est généralement plus lisible : la dette baisse progressivement. Le crédit in fine peut alléger certaines mensualités, mais impose de rembourser le capital à l’échéance et nécessite souvent une épargne ou une garantie solide. Le choix dépend surtout de la trésorerie, de la fiscalité et du niveau de risque accepté.
Les intérêts d’emprunt sont-ils toujours déductibles ?
Les intérêts d’emprunt liés à l’acquisition de parts de SCPI générant des revenus fonciers peuvent généralement être déduits des revenus fonciers imposables. Mais la situation dépend de la nature des revenus, du mode de détention et de votre fiscalité personnelle. Il faut vérifier avec la documentation fiscale officielle ou un professionnel qualifié.
Quels documents demander avant de s’engager ?
Demandez au minimum l’offre de prêt, le tableau d’amortissement, les conditions d’assurance, les frais détaillés, le bulletin de souscription, la note d’information de la SCPI et les modalités de retrait ou de cession. Si une clause reste floue, exigez une explication écrite avant signature. C’est basique, mais franchement salvateur.