Voilà le grand classique pour les épargnants français : ce qu’il faut faire de son argent quand on regarde 2026 en face. Entre les PEL qui arrivent à échéance, l’inflation qui ronge doucement le pouvoir d’achat et les rendements qui s’effondrent partout, la question devient urgente. Assurance-vie, bourse ou SCPI ? Chacune a ses forces, ses faiblesses, et surtout, chacune répond à des besoins différents selon votre profil et votre horizon d’investissement.
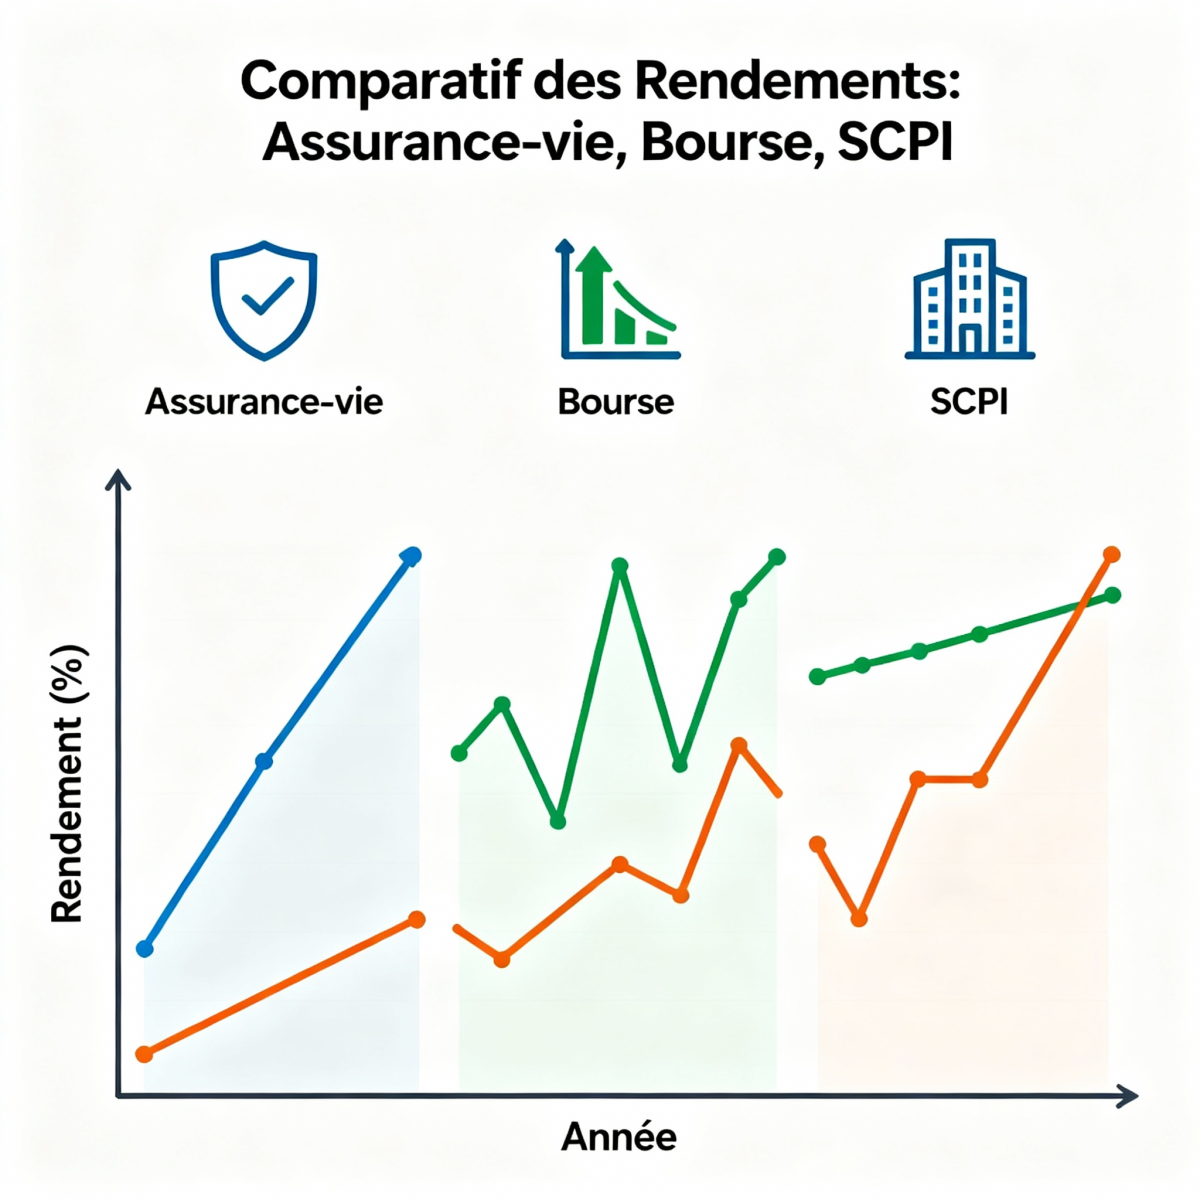
Table des matières
L’Assurance-Vie : La Stabilité Contrôlable 🛡️
L’assurance-vie reste le placement préféré des Français. Et pour cause : c’est l’enveloppe fiscale la plus polyvalente, celle qui s’adapte à tous les profils. Mais attention, ce n’est pas une formule unique. Elle se décline en deux saveurs très différentes qui répondent à des stratégies diamétralement opposées.
Le fonds en euros : zéro risque, mais patience requise
C’est le produit qui rassure par excellence. Votre capital est garanti. Il ne peut pas baisser. Point. Les rendements des fonds en euros ont affiché des performances autour de 2,50 % à 3,50 % en 2024, selon les contrats. Certains bons élèves comme Placement Direct (3,45 %) ou Mif Horizon Euroactif (3,35 %) ont tiré le classement vers le haut.
Mais 2026 sera moins joyeux. L’inflation ralentit, les taux de la BCE stagnent à 2,00 %, et cela pèse sur la rémunération des fonds euros. Les projections suggèrent que les rendements pourraient stagner autour de 2,5 % à 3,0 % en 2026, un niveau qui reste à peine au-dessus de l’inflation réelle. C’est la rançon de la sécurité absolue.
Le gros avantage ? Si vous ne touchez pas à votre argent pendant 8 ans, votre fiscalité devient ultra-favorable : les prélèvements sociaux passent de 17,2 % à zéro, et l’impôt sur le revenu se réduit drastiquement. Autrement dit, c’est un placement pour les patients qui savent qu’ils laissent dormir leur épargne longtemps.
Les unités de compte : le moteur de croissance
Voilà où l’assurance-vie devient vraiment intéressante pour ceux qui acceptent un peu de volatilité. Les unités de compte, ce sont vos actions, vos obligations, vos ETF, vos SCPI logées dans l’enveloppe protégée de l’assurance-vie. Vous gardez la flexibilité du placement, mais sous le parapluie fiscal de l’assurance.
Selon le mix que vous choisissez, les rendements peuvent varier énormément. Une allocation 100 % actions européennes cible dans les 7 % à 12 % annuels, mais avec une volatilité élevée (18 à 25 %). Une allocation équilibrée (60 % actions, 40 % obligations) vise plutôt du 4,5 % à 6,5 % avec moins de turbulences. Les obligations seules tracent des 3 % à 5 %. Le choix dépend vraiment de votre tolérance aux secousses.
L’atout tactique : zéro frais d’entrée et zéro frais d’arbitrage chez les meilleurs contrats comme Placement Direct, Linxea Spirit ou Lucya Cardif. Les frais de gestion annuels tournent autour de 0,5 % à 1,0 %, ce qui est raisonnable. Autre bonus majeur : vous pouvez accéder à plus de 1 300 supports différents en assurance-vie multisupport. Cela signifie que vous pouvez construire un portefeuille ultra-diversifié sans sortir de votre enveloppe fiscale.
La Bourse : Le Potentiel, Mais la Volatilité 📈
Les marchés boursiers en 2026, c’est le grand débat. Les analystes ne sont pas tous d’accord, mais une tendance se dessine : les Bourses européennes devraient continuer à progresser, notamment grâce à la baisse attendue des taux de la BCE. Voyons concrètement ce que les experts projettent.
Les perspectives du CAC 40 pour 2026
Les projections des analystes situent le CAC 40 autour de 9 000 à 10 600 points en 2026, contre 8 100 points aujourd’hui. Cela représenterait une progression de 10 % à 30 % selon le scénario. Les moteurs ? La croissance économique qui se stabilise (1,0 % en 2026 selon la BCE), l’inflation qui converge vers 2 % (objectif de la BCE pour 2026), et des entreprises européennes qui devraient voir leurs bénéfices remonter progressivement.
Mais attention : ce n’est pas linéaire. Les économistes français anticipent une croissance plus molle (0,9 % pour 2026), ce qui refroidit légèrement les ardeurs. Les rendements des actions dépendront aussi de facteurs politiques et géopolitiques non prévisibles aujourd’hui. Une guerre commerciale, un choc pétrolier, une crise bancaire… et tout peut basculer.
Quels rendements attendre en 2026 ?
Les actions européennes historiquement offrent un rendement moyen de 7 % à 12 % annuels sur le long terme. Mais le court terme peut être très volatile : vous pouvez gagner 20 % une année et perdre 15 % l’année suivante. Le Dividend Yield (rendement en dividendes) du CAC 40 tourne autour de 3,5 % à 4 % actuellement, ce qui est intéressant pour les revenus réguliers.
Pour les actions technologiques ou américaines, l’appétit aux rendements reste plus élevé (8 % à 15 %), mais la volatilité aussi (25 % à 35 % annuels). Cela signifie que si vous cherchez la croissance pure, vous devez accepter que votre portefeuille dégringole 25 % certaines années. Pas pour les âmes sensibles.
L’importance de la fiscalité boursière en 2026
C’est un point clé souvent oublié qui peut vraiment vous pourrir vos rendements. Si vous détenez des actions directement en compte-titres ordinaire, vous paierez 19 % d’impôt sur le revenu + 17,2 % de prélèvements sociaux = 36,2 % de fiscalité totale sur vos plus-values et dividendes. C’est horrible.
Mais si vous logez vos actions dans un PEA (Plan d’Épargne en Actions), la fiscalité devient quasi gratuite après 5 ans : zéro impôt, zéro prélèvements. C’est énorme. Vous pouvez aussi gagner 50 000 € en bourse et ne payer aucun impôt si c’est via un PEA depuis 5+ ans. Alors, pour la bourse, préférez le PEA au compte-titres ordinaire, sauf si vous dépassez le plafond (150 000 € par personne).
Les SCPI : L’Immobilier Sans Gérer 🏢
Les SCPI sont les Sociétés Civiles de Placement Immobilier. Concrètement, vous investissez dans un fonds qui détient un portefeuille d’immeubles (bureaux, commerces, logements, entrepôts, hôtels). Vous touchez votre part des loyers perçus. C’est simplissime, et c’est séduisant pour tous ceux qui rêvent de revenus immobiliers sans devenir propriétaires loueurs.
Les rendements records de 2025-2026
L’année 2025 est exceptionnelle pour les SCPI. L’Association Française des SCPI (ASPIM) prévoit un rendement moyen du marché autour de 5,0 % en 2025, avec une quarantaine de SCPI affichant plus de 6 %, et une dizaine flirtant avec 10 %. Des noms comme Sofidynamic (9,52 %), Transitions Europe (8,25 %) ou Wemo One dépassent largement les attentes historiques.
Pourquoi ce bonheur ? Les gestionnaires ont profité de la crise de 2022-2023 pour acheter à prix d’or des immeubles de qualité. Ces achats bon marché se traduisent maintenant en rendements élevés pour les associés. C’est du bon management immobilier qui profite aux investisseurs patients.
Pour 2026, les experts de La Centrale des SCPI tablent sur une stabilisation autour de 4,5 % à 6,5 % selon la SCPI. Moins spectaculaire que 2025, mais toujours attrayant comparé aux alternatives sécurisées comme les obligations.
Le point faible : l’illiquidité et les frais
Ici, le revers de la médaille : les parts de SCPI ne sont pas aussi liquides que les actions ou les ETF. Il faut attendre souvent 2 à 6 mois avant de trouver un acheteur pour vos parts. Si vous avez besoin d’argent demain, les SCPI ne sont pas la solution. C’est un capital à laisser dormir.
Il y a aussi les frais d’entrée de 8 % à 12 % selon la SCPI. C’est du capital perdu au jour zéro. Les frais de gestion annuels (0,6 % à 1,0 %) et potentiellement des frais de sortie continuent à grignoter votre rendement. En réalité, après déduction de tous les frais et de la fiscalité, le rendement net peut chuter à 3,5 % à 4,5 %, ce qui reste correct mais moins spectaculaire qu’annoncé aux forums d’investisseurs.
Les SCPI via l’assurance-vie : la meilleure approche
Voilà l’astuce qui change tout : mettez vos parts de SCPI dans une assurance-vie plutôt qu’en direct. Pourquoi ? Parce que vous gardez tous les rendements, mais vous bénéficiez de la fiscalité bien plus favorable de l’assurance-vie. Après 8 ans, vous pairez quasi rien en impôts. Et vous gardez la possibilité d’arbitrer vers d’autres supports sans déclencher d’impôts immédiats. C’est gagnant-gagnant sur toute la ligne.
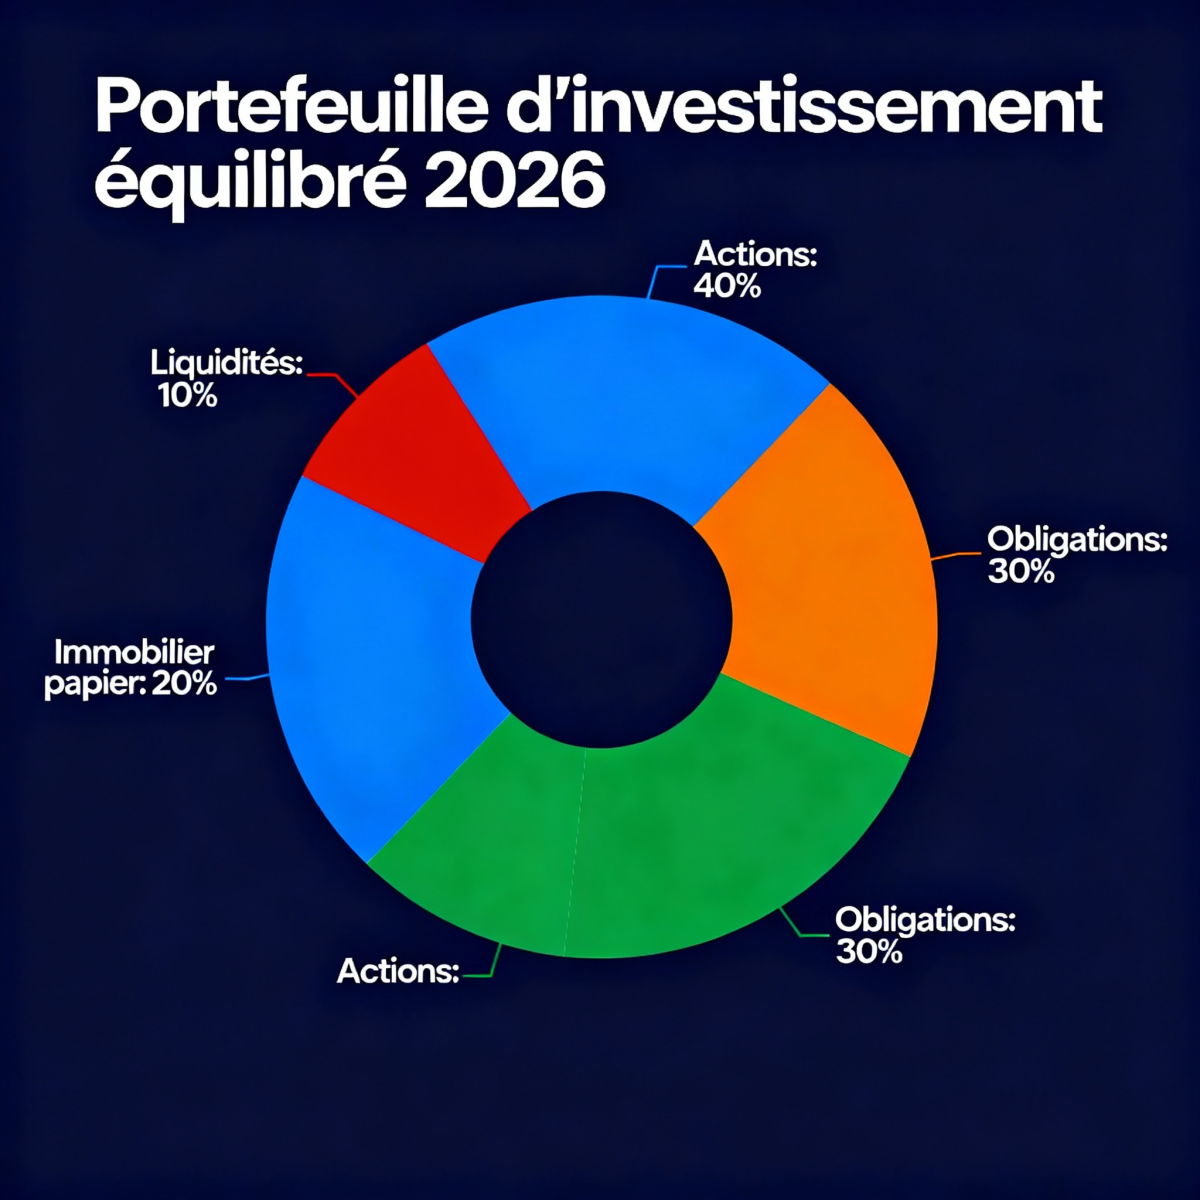
Tableau Comparatif : Les Trois en Face-à-Face
| Critère | Assurance-Vie (UC) | Bourse (PEA) | SCPI |
|---|---|---|---|
| Rendement annuel moyen | 4,5 % – 7,5 % (actions) | 7 % – 12 % (actions) | 5 % – 7 % (2026) |
| Volatilité | Modérée à élevée | Élevée | Faible à modérée |
| Horizon recommandé | 8+ ans (pour fiscalité) | 5+ ans (PEA) | 10+ ans (long terme) |
| Frais d’entrée | 0 % (contrats en ligne) | 0 % | 8 % – 12 % |
| Frais annuels | 0,5 % – 1,0 % | ~0,15 % (ETF) | 0,7 % – 1,0 % |
| Fiscalité (après 8 ans) | Très favorable | Nulle (PEA 5 ans) | 45 % (+ sociale) |
| Liquidité | Excellente | Excellente | Faible (2-6 mois) |
| Diversification | Totale (1300+ supports) | Très bonne (ETF) | Concentrée (immobilier) |
Comment Structurer Votre Portefeuille en 2026 ?
Une bonne stratégie ne mise pas tout sur un seul cheval. La diversification patrimoniale c’est le secret. Voici trois profiles-types et leurs allocations pour 2026.
Profil Défensif (Retraité ou Peu Tolérant au Risque)
Vous avez peu d’années devant vous, ou simplement les turbulences vous stressent. Votre priorité : protéger le capital et générer des revenus réguliers.
Allocation suggérée :
- 40 % assurance-vie fonds en euros : socle rassurant avec capital garanti.
- 25 % assurance-vie unités de compte (obligations) : rendement stable, moins volatil.
- 20 % SCPI via assurance-vie : revenus immobiliers réguliers.
- 15 % liquidités et livrets : urgences et opportunités d’achat.
Rendement attendu : 3,5 % à 4,5 % nets annuels. Volatilité annuelle : ~5 %.
Profil Équilibré (Actif Moyen)
Vous êtes en activité, vous avez 10-15 ans avant la retraite, vous tolérez les fluctuations modérées. C’est le profil de l’investisseur intelligent qui cherche l’équilibre.
Allocation suggérée :
- 20 % assurance-vie fonds en euros : socle rassurant.
- 30 % assurance-vie actions (ETF diversifiés) : croissance contrôlée.
- 15 % PEA actions diversifiées : fiscalité optimale sur 5+ ans.
- 20 % SCPI : revenus locatifs.
- 10 % obligations ou fonds obligataires : stabilité supplémentaire.
- 5 % liquidités : flexibilité.
Rendement attendu : 5,5 % à 7,0 % nets annuels. Volatilité annuelle : ~12 %.
Profil Agressif (Jeune Ou Tolérance Élevée)
Vous avez 20+ ans devant vous, les fluctuations ne vous angoissent pas. Vous êtes prêt à prendre des risques pour maximiser la croissance.
Allocation suggérée :
- 15 % assurance-vie fonds en euros : lest rassurant minimal.
- 35 % PEA actions / ETF mondiaux : croissance maxi, fiscalité zéro.
- 25 % assurance-vie actions et ETF émergants : exposition mondiale.
- 15 % SCPI : diversification immobilière.
- 10 % private equity ou fonds de croissance : potentiel maximum.
- 5 % liquidités : opportunités.
Rendement attendu : 7,5 % à 10,0 % nets annuels. Volatilité annuelle : ~18 %.
Les Réformes Fiscales 2026 : Ce Qui Change Pour Vous
La Loi de finances 2026 n’est pas qu’un document rébarbatif. Elle contient des mesures concrètes qui impactent directement vos décisions de placement.
L’exonération des plus-values immobilières en 17 ans
Jusqu’à présent, il fallait attendre 22 ans pour être exonéré d’impôt sur les plus-values immobilières, et 30 ans pour les prélèvements sociaux. Un calvaire pour les investisseurs.
L’amendement adopté raccourcit la durée à 17 ans pour l’exonération d’impôt, ce qui libère une partie du capital plus tôt. C’est intéressant si vous pensez revendre un immeuble de rapport dans les prochaines années. Les prélèvements sociaux, eux, restent alignés sur les 30 ans.
L’amortissement fiscal pour les bailleurs privés
La réforme introduit aussi un amortissement fiscal annuel jusqu’à 5 % sur 20 ans pour les propriétaires bailleurs. Concrètement, cela signifie que vous pouvez déduire fiscalement une portion du coût de votre immeuble chaque année. Cela réduit vos revenus imposables et donc votre impôt.
Résultat ? Un propriétaire qui loue un bien avec un bon DPE (A ou B) peut bénéficier d’un abattement fiscal de plus de 50 % sur ses revenus locatifs. Cela rend l’investissement immobilier locatif bien plus attractif en 2026.
Les Pièges À Éviter en 2026
Voici les erreurs classiques que les épargnants commettent et qu’il faut à tout prix éviter.
❌ Laisser tout sur le Livret A
Le taux du Livret A tombe à 1,5 % en février 2026. C’est une chute de 50 % en un an par rapport aux taux actuels. Pire : 1,5 % c’est dessous l’inflation. Votre argent s’érode lentement mois après mois. Si vous avez atteint le plafond de 22 950 €, déplacer vos fonds vers une assurance-vie ou une SCPI devient urgent.
❌ Concentrer 100 % en unités de compte sans socle
Les actions montent et montent vite, puis elles dévissent. Garder un socle de 20-30 % en fonds en euros ou obligations vous permet de dormir quand le marché hivernne.
❌ Acheter des SCPI sans étudier leur portefeuille
Toutes les SCPI ne se valent pas. Certaines sont concentrées sur les bureaux vieillissants (mauvais pour 2026-2030). D’autres sont diversifiées géographiquement et sectoriellement. Lisez les rapports de gestion, vérifiez la composition du portefeuille, demandez conseil.
❌ Oublier les seuils fiscaux
Si vous êtes en assurance-vie depuis moins de 8 ans, vous payerez gros en impôts si vous retirez. Si vous détene des actions en compte-titres ordinaire, vous payerez 36,2 % de fiscalité totale. Respectez les horizons et les enveloppes.
❌ Réagir aux chocs émotionnels
La Bourse plonge en 2026 ? C’est normal. Garder la main ferme pendant les ralentissements, c’est comment les vrais gains se font. Les études montrent que les investisseurs qui changent de stratégie lors des crises perdent gros.
Verdict : Comment Choisir en 2026 ?
L’assurance-vie reste le champion incontesté pour les profils mixtes. C’est flexible, fiscalement performant après 8 ans, et vous maîtrisez totalement votre risque. Si vous n’avez pas de contrat, ouvrez-en un maintenant même avec 500 €. Les frais d’entrée sont zéro chez les bons acteurs.
La bourse via PEA est imbattable pour les rendements à long terme et pour les jeunes investisseurs. L’exonération fiscale totale après 5 ans est royale. Si vous démarrez votre épargne, c’est votre priorité.
Les SCPI excellent pour les revenus réguliers et accessibles. Mais achetez-les via une assurance-vie plutôt qu’en direct, sauf si vous êtes un expert. Les frais d’entrée en direct sont trop élevés.
En 2026, construisez un portefeuille équilibré qui allie trois éléments :
- Un socle rassurant : 40-50 % fonds euros + obligations.
- Un moteur de croissance : 30-40 % actions et ETF diversifiés.
- Des revenus réguliers : 15-25 % immobilier papier SCPI.
Cette triple approche vous permet de combiner sécurité, rendement et liquidité. C’est l’art du placement intelligent : ce n’est jamais 0 ou 100, c’est toujours du dosage savant selon ce que vous êtes et ce que vous visez.
FAQ : Les Questions Que Vous Vous Posez
Faut-il vraiment ouvrir une assurance-vie en 2026 si c’est pour 20 ans ?
Oui, sans hésiter. Le temps joue en votre faveur. Avec 20 ans devant vous, la volatilité des marchés devient presque insignifiante. Et la fiscalité ultra-favorable après 8 ans fait la différence. Même 500 € par mois investis en assurance-vie multisupport pendant 20 ans peut donner un patrimoine respectable de 150 000 à 200 000 €.
SCPI ou fonds immobilier (FPI) en assurance-vie ?
Les deux fonctionnent. Les SCPI offrent un rendement plus élevé en moyenne (5-8 %), mais illiquides. Les fonds immobiliers cotés (FPI ou foncières cotées en Bourse) offrent environ 3-5 % de rendement mais sont liquides instantanément. Pour la majorité, une allocation mixte (70 % SCPI, 30 % foncières cotées) dans l’assurance-vie équilibre rendement et liquidité.
Le CAC 40 va-t-il vraiment monter en 2026 ?
Les indicateurs techniques et la baisse attendue des taux de la BCE pointent vers une hausse probable. Mais « probable » n’est jamais « certain ». Les crises géopolitiques, les chocs économiques peuvent tout reverser. Gardez une stratégie à long terme, pas des paris court terme sur des hausses.
Dois-je attendre 8 ans pour retirer de mon assurance-vie sans impôts ?
Non, vous pouvez retirer quand vous voulez. Mais si vous retirez avant 8 ans, vous payerez de l’impôt et des prélèvements sociaux. Après 8 ans, la fiscalité devient quasi inexistante. Donc oui, si vous avez un horizon long, attendez les 8 ans. Si vous pouvez avoir besoin d’argent, logez-le dans des livrets plutôt qu’en unités de compte.
Comment choisir entre 10 SCPI différentes ?
Oubliez les rendements affichés. Regardez plutôt la composition du portefeuille (géographie, secteurs), la qualité de la gestion, l’historique sur 10 ans, la diversification géographique. Les meilleures SCPI 2026 sont celles bien gérées depuis longtemps, pas les étoiles filantes du moment.
Et si je dois garder mon argent liquide pour une urgence ?
Gardez 3 à 6 mois de dépenses en Livret A ou Livret d’Épargne Populaire (LEP si vous êtes éligible). Le reste peut aller en placement. Mais ne blocquez pas tout parce que vous « pourriez » en avoir besoin. C’est le piège classique qui vous fait rester en sous-rendement permanent.
Les obligations sont-elles attrayantes en 2026 ?
Oui, plus qu’avant. Les rendements des obligations d’État français tournent autour de 3,5-4,5 %, ce qui est acceptable. Les obligations d’entreprises (BBB) visent 4,5-5,5 %. C’est correct comme complément à une allocation actions. Une allocation 60 % actions / 40 % obligations reste classique et robuste.
Quel est le meilleur moment pour investir en 2026 ?
Maintenant. Ou hier. Le timing du marché n’existe pas. Ce qui marche, c’est l’investissement régulier. Versez 100 € ou 500 € chaque mois, peu importe si c’est haut ou bas. Avec le temps, les hauts et les bas s’effacent et vous gagnez. C’est appelé la moyenne d’achat, et c’est votre meilleur ami.
Conclusion : Soyez Ennuyeux, Soyez Riche
2026 ne sera pas révolutionnaire, mais elle sera surtout l’année de la consolidation. Les taux de la BCE resteront probablement stables autour de 2 %. Les marchés boursiers devraient progresser mais pas exploser. Les rendements immobiliers vont normaliser. Cela signifie que ceux qui diversifient maintenant, qui acceptent des horizons longs et qui respectent les enveloppes fiscales gagneront tranquillement, sans stress.
Voilà la vraie recette en 2026 : être ennuyeux, discipliné, et patient. Ouvrez une assurance-vie multisupport. Versez régulièrement. Mélangez fonds euros, actions, obligations et SCPI. Laissez les 8 ans passer. Puis récoltez les fruits d’une fiscalité ultra-favorable. C’est pas sexy, mais c’est profitable. Et c’est comme ça que les vrais patrimoines se construisent en France.