La méthode des enveloppes budget familial revient en force parce qu’elle répond à un problème très concret : savoir, avant la fin du mois, si les courses, les loisirs des enfants, le carburant ou les petits achats du quotidien peuvent encore passer sans déséquilibrer tout le foyer. Son intérêt n’est pas de transformer la maison en cabinet comptable, mais de rendre l’argent disponible visible, découpé et pilotable.
La thèse est simple : cette méthode fonctionne vraiment quand elle sert à décider, pas à culpabiliser. Autrement dit, elle aide un foyer à tenir dans la durée si elle distingue les dépenses fixes des dépenses variables, prévoit une marge pour les imprévus et reste assez souple pour absorber la vraie vie : rentrée scolaire, cadeau d’anniversaire, réparation de voiture, facture oubliée ou semaine de courses plus salée que prévu.
Table des matières
En bref
💶 La méthode des enveloppes, aussi appelée cash stuffing, consiste à attribuer un montant précis à chaque grande catégorie de dépenses : courses, transport, enfants, loisirs, imprévus ou épargne.
🧾 Le point de départ le plus fiable reste l’analyse des relevés de compte des trois derniers mois, afin de construire un budget mensuel réaliste plutôt qu’un budget rêvé impossible à tenir.
🏠 Pour un budget familial, les charges fixes comme le loyer, les assurances ou les crédits restent souvent hors enveloppes, tandis que les enveloppes ciblent surtout les dépenses variables du quotidien.
🛟 La méthode devient durable seulement si elle inclut une enveloppe imprévus et une petite épargne de précaution, même modeste, pour éviter que chaque écart fasse exploser le système.
Pourquoi la méthode des enveloppes revient-elle dans les foyers ?
La méthode des enveloppes revient parce qu’elle transforme un budget abstrait en décisions concrètes. Au lieu de regarder un solde global difficile à interpréter, le foyer voit combien il reste pour les courses, les transports, les enfants ou les loisirs. Cette visibilité réduit les dérapages et rend les arbitrages plus simples.
Dans beaucoup de foyers, le problème n’est pas seulement de “dépenser trop”. C’est plutôt de ne pas savoir où le budget se décale : 40 € de courses non prévues, 25 € de goûters et petits achats, 60 € de carburant de plus, puis un cadeau à acheter. Pris séparément, rien ne semble dramatique. Additionnés, ces écarts grignotent le reste à vivre.
La méthode des enveloppes remet de l’ordre dans ce flou. Elle oblige à nommer les postes de dépenses, à leur donner une limite et à décider avant de payer. C’est précisément ce qui la rend utile pour un budget familial : les dépenses ne sont pas seulement individuelles, elles sont liées à une organisation collective, avec des priorités à hiérarchiser.
Les acteurs de l’éducation financière, comme Mes Questions d’Argent sur les enveloppes budgétaires, présentent cette méthode comme un outil simple pour visualiser et organiser ses dépenses. Sa force, c’est justement cette simplicité : pas besoin d’un tableur compliqué pour comprendre que l’enveloppe “loisirs” est presque vide alors que l’enveloppe “courses” doit encore tenir dix jours.
Un bon budget familial n’est pas celui qui prévoit tout au centime près, mais celui qui rend les arbitrages visibles avant que le compte bancaire ne les impose.
Comment fonctionne la méthode des enveloppes au quotidien ?
La méthode consiste à répartir le budget disponible en catégories de dépenses distinctes, sous forme d’enveloppes physiques ou virtuelles. Chaque enveloppe reçoit un montant défini pour une période, souvent le mois. Les dépenses correspondantes sont ensuite prélevées dans cette enveloppe, jusqu’à épuisement ou ajustement volontaire.
Le fonctionnement paraît presque trop simple, et c’est là que se cache sa subtilité. Une enveloppe n’est pas seulement un contenant : c’est une limite choisie à l’avance. Pour un foyer, elle permet de séparer les dépenses qui ne se pilotent pas au quotidien, comme le loyer ou les assurances, de celles qui varient selon les habitudes : alimentation, sorties, vêtements, carburant, cadeaux, fournitures scolaires.
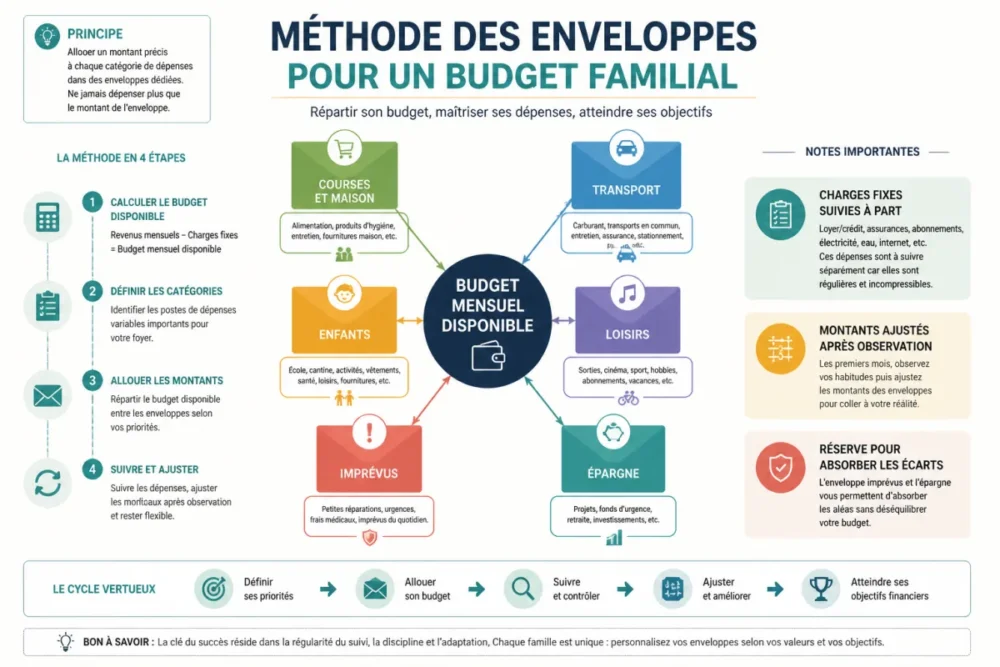
Avant de créer les enveloppes, l’étape la plus solide consiste à reprendre les relevés de compte des trois derniers mois. Trois mois ne donnent pas une vérité parfaite, mais ils révèlent déjà les grandes tendances : dépenses alimentaires moyennes, petits paiements répétés, frais liés aux enfants, abonnements oubliés, achats ponctuels qui reviennent plus souvent qu’on ne le croit.
En pratique, une famille peut commencer avec 6 à 8 enveloppes maximum. Au-delà, le suivi devient vite lourd, surtout si chaque dépense demande une micro-décision. Voilà pourquoi il vaut mieux cibler les postes qui changent vraiment la trajectoire du budget.
- Courses et produits du quotidien : alimentation, hygiène, entretien de la maison.
- Transport : carburant, tickets, stationnement, petite maintenance.
- Enfants : cantine, activités, vêtements, sorties scolaires, fournitures.
- Loisirs et plaisirs : restaurants, sorties, jeux, abonnements non essentiels.
- Imprévus : santé non anticipée, réparation, remplacement urgent.
- Épargne : réserve de sécurité, vacances, projets familiaux.
Une erreur fréquente consiste à faire une enveloppe pour chaque micro-poste : boulangerie, goûters, vêtements adulte, vêtements enfant, cadeaux, papeterie, sorties, cafés… Au bout de deux semaines, le système devient plus fatigant qu’utile. Mieux vaut commencer large, puis affiner seulement les postes qui dérapent vraiment.
Les charges fixes, elles, sont souvent traitées à part. Loyer, crédit immobilier, assurance habitation, crédit auto, électricité mensualisée ou abonnement Internet partent généralement par prélèvement. Les intégrer dans des enveloppes peut brouiller le suivi, sauf si l’objectif est de visualiser l’ensemble du budget mensuel. Pour creuser cette logique de reprise en main, le guide sur le duo enveloppes et budget familial complète bien cette approche.
Comment fixer des montants réalistes sans se perdre dans les calculs ?
Pour fixer les montants, il faut partir des dépenses réelles, pas d’un idéal. La méthode la plus robuste consiste à calculer la moyenne des trois derniers mois, puis à distinguer les postes incompressibles, les postes ajustables et les dépenses irrégulières. Une enveloppe trop basse crée surtout de la frustration.
La nuance est importante : un budget prévisionnel dit ce que l’on aimerait faire, tandis que le suivi réel montre ce qui se passe vraiment. Si une famille dépense en moyenne 650 € par mois en courses, fixer l’enveloppe à 420 € du jour au lendemain risque de produire un échec rapide. Une baisse progressive, par exemple en ciblant les achats doublons, le gaspillage alimentaire ou les repas non planifiés, sera souvent plus durable.
Voici une grille de départ pour structurer le raisonnement. Les montants sont volontairement fictifs : ils servent à montrer la logique, pas à définir un budget “normal”.
| Poste du budget familial | Traitement conseillé | Point de vigilance |
|---|---|---|
| Logement, crédits, assurances | Hors enveloppes ou suivi séparé | Montants fixes à payer en priorité |
| Courses du quotidien | Enveloppe mensuelle ou hebdomadaire | Prévoir une marge pour les semaines atypiques |
| Transport | Enveloppe mensuelle | Carburant et entretien ne suivent pas toujours le même rythme |
| Enfants | Enveloppe dédiée | Frais scolaires, vêtements et activités peuvent être irréguliers |
| Loisirs | Enveloppe ajustable | Premier poste à réduire si le mois se tend |
| Imprévus et épargne | Enveloppes séparées | Ne pas confondre urgence et achat plaisir |
Une règle pratique consiste à commencer avec des enveloppes légèrement trop larges plutôt que trop serrées. Ce n’est pas de la faiblesse budgétaire, c’est une phase d’observation. Après un ou deux mois, les montants peuvent être ajustés : enveloppe courses réduite si elle finit régulièrement positive, enveloppe transport augmentée si les déplacements domicile-travail ont été sous-estimés, enveloppe enfants renforcée à l’approche de la rentrée.
La méthode des enveloppes ne récompense pas la perfection : elle récompense la régularité, l’ajustement et la capacité à décider avant de dépenser.
Pourquoi cette méthode aide-t-elle vraiment à tenir sur la durée ?
Elle aide parce qu’elle crée une barrière mentale au moment de payer. Quand une catégorie a une limite visible, l’achat n’est plus seulement comparé au solde bancaire global, mais au budget restant pour cette catégorie. Cette friction simple réduit les achats impulsifs sans interdire tout plaisir.
Dans un budget familial, la difficulté vient souvent du solde bancaire trompeur. Le compte peut afficher une somme confortable le 10 du mois, alors que plusieurs prélèvements, une facture annuelle ou une sortie prévue n’ont pas encore été débités. Les enveloppes corrigent ce biais : elles découpent l’argent selon son usage futur.
La méthode agit aussi sur la discussion familiale. Au lieu de dire “on n’a plus d’argent”, formulation anxiogène et floue, on peut dire : “l’enveloppe loisirs est presque vide, mais l’enveloppe courses et l’enveloppe transport sont protégées”. Ce changement de vocabulaire compte. Il rend l’arbitrage plus concret et moins chargé émotionnellement.
- Visibilité immédiate : le foyer sait ce qu’il reste par poste, pas seulement au global.
- Décisions plus rapides : une dépense non prioritaire peut attendre sans débat interminable.
- Protection des essentiels : courses, transport, santé ou enfants ne sont pas sacrifiés par des achats impulsifs.
- Apprentissage progressif : les écarts répétés montrent où le budget doit être revu.
Le gain est particulièrement net pour les dépenses variables. Les courses, par exemple, peuvent être pilotées à la semaine : si l’enveloppe mensuelle est de 600 €, le foyer peut se donner une cible indicative de 150 € par semaine. Si une semaine monte à 180 €, il reste possible de compenser ensuite, sans transformer l’écart en catastrophe.
Quelles limites faut-il connaître avant d’adopter la méthode des enveloppes ?
La méthode montre ses limites quand elle devient trop rigide, trop détaillée ou déconnectée du niveau de revenu réel. Elle ne remplace ni une hausse de ressources, ni un accompagnement en cas de difficulté financière lourde. Elle sert surtout à mieux piloter les arbitrages possibles dans un cadre donné.
Il faut le dire franchement : si le budget est structurellement déficitaire à cause de charges fixes trop élevées, les enveloppes ne suffiront pas. Elles aideront à objectiver le problème, mais elles ne feront pas disparaître un loyer disproportionné, une accumulation de crédits ou une facture énergétique sous-estimée. Dans ce cas, le bon diagnostic consiste d’abord à isoler les postes fixes et à rechercher les leviers les plus lourds.
Autre limite : la fatigue budgétaire. Si chaque achat de 3 € doit être noté, ventilé, discuté puis corrigé, le système peut devenir pesant. Pour un foyer avec enfants, l’enjeu est de tenir dans la durée, pas de gagner un concours de précision. Bon à savoir : une enveloppe “petits plaisirs” assumée peut éviter les frustrations et les craquages plus coûteux.
Le point de vigilance est la confusion entre discipline et rigidité. Une enveloppe vide en fin de période donne une information : le poste a été sous-estimé, surconsommé ou frappé par un imprévu. Ce n’est pas automatiquement un échec personnel.
Les revenus irréguliers demandent aussi une adaptation. Pour un indépendant, un intérimaire ou un foyer avec primes variables, mieux vaut bâtir le budget sur une moyenne prudente, voire sur le revenu bas des derniers mois. Les revenus exceptionnels peuvent alors servir à renforcer l’épargne de précaution, financer des frais annuels ou reconstituer une enveloppe imprévus.
Enfin, certaines dépenses annuelles ruinent les budgets trop mensuels : assurance, entretien du véhicule, vacances, fêtes, rentrée scolaire, abonnement payé en une fois. La solution consiste à les transformer en mini-enveloppes mensuelles. Si la rentrée coûte généralement plusieurs centaines d’euros dans le foyer, attendre septembre pour “voir comment faire” revient à créer un stress prévisible.
Comment adapter la méthode à un budget familial moderne ?
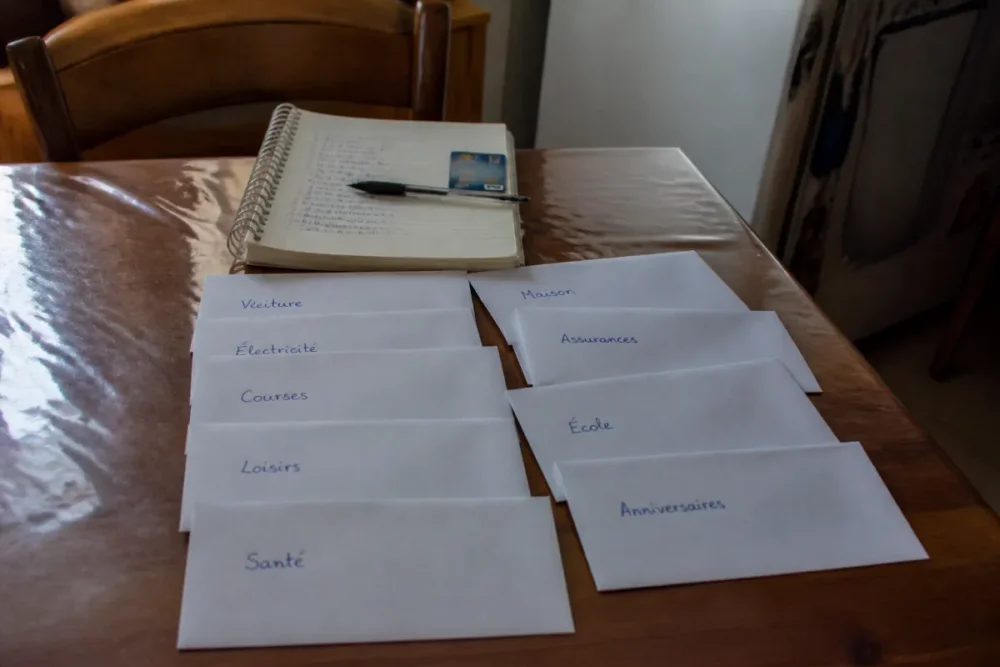
L’adaptation la plus efficace consiste à choisir entre enveloppes physiques, enveloppes virtuelles ou modèle hybride. Les espèces rendent la limite très visible, tandis que le numérique colle mieux aux paiements par carte, virements et achats en ligne. Le bon format est celui que le foyer peut suivre sans abandonner au bout de quinze jours.
La version en espèces garde un avantage psychologique fort. Sortir 50 € d’une enveloppe “loisirs” rend la dépense tangible. C’est utile pour les courses, les petits achats ou les sorties. En revanche, elle devient moins pratique pour les paiements dématérialisés, les abonnements, les commandes en ligne ou les foyers qui utilisent très peu de liquide.
La version numérique fonctionne avec des comptes séparés, des sous-comptes, des applications de suivi ou simplement un tableur très léger. Elle a l’avantage de coller aux usages actuels, mais demande plus de discipline : avec la carte bancaire, la limite est moins “physique”. Il faut donc consulter régulièrement le reste par enveloppe, sinon le système redevient un budget théorique.
Le modèle hybride est souvent le plus réaliste : espèces pour les dépenses très variables, numérique pour les dépenses prévisibles et les projets. Par exemple, une famille peut utiliser une enveloppe liquide pour les sorties du mois, une enveloppe virtuelle pour les vacances, et un suivi bancaire séparé pour l’épargne de précaution.
- Commencer par trois postes sensibles : courses, loisirs, enfants ou transport selon le foyer.
- Garder les charges fixes à part pour ne pas mélanger pilotage quotidien et obligations mensuelles.
- Créer une enveloppe imprévus, même petite, afin d’éviter de casser toute la structure au premier incident.
- Faire un point court chaque semaine plutôt qu’un grand bilan anxiogène en fin de mois.
- Réviser les montants après deux cycles, quand les dépenses réelles ont parlé.
Cette logique rejoint d’autres habitudes d’organisation domestique : quand une méthode est trop ambitieuse, elle s’essouffle. À l’instar d’une routine de maison, il vaut mieux une organisation simple qui tient qu’un système parfait abandonné. Le même principe vaut pour une méthode rapide pour gagner du temps : limiter les points de friction augmente les chances de tenir.
Exemple concret de budget familial par enveloppes
Imaginons un foyer qui veut piloter uniquement ses dépenses variables, après paiement des charges fixes. Son objectif n’est pas de tout contrôler, mais de rendre visibles les postes qui bougent. Il décide donc de répartir son reste à vivre mensuel en enveloppes simples, avec une marge pour les imprévus.
Exemple fictif : après loyer, assurances, énergie, abonnements essentiels et crédits, le foyer dispose de 1 250 € pour le mois. Il choisit de ne pas inclure les prélèvements fixes dans les enveloppes, mais de répartir ce reste sur les dépenses du quotidien, les enfants, les loisirs et la sécurité.
| Enveloppe | Montant mensuel fictif | Logique d’arbitrage |
|---|---|---|
| Courses et maison | 600 € | Suivi hebdomadaire pour éviter un gros dérapage en fin de mois |
| Transport | 180 € | Carburant, stationnement, petits frais liés aux trajets |
| Enfants | 170 € | Cantine, vêtements, activités, fournitures ponctuelles |
| Loisirs | 120 € | Sorties, restaurants, petits plaisirs familiaux |
| Imprévus | 100 € | Réparation, pharmacie, urgence du quotidien |
| Épargne projets | 80 € | Vacances, cadeaux, réserve à moyen terme |
Ce budget n’a rien d’universel. Dans une grande ville avec transports en commun, l’enveloppe transport pourrait être plus basse ou plus stable. Dans une zone périurbaine avec deux voitures, elle pourrait grimper nettement. De même, l’enveloppe enfants varie selon l’âge, la cantine, les activités, les vêtements à renouveler ou les frais scolaires.
La vraie leçon de l’exemple tient dans l’arbitrage. Si les courses montent à 650 € un mois donné, il faut choisir : réduire les loisirs, puiser dans l’imprévu si la hausse est justifiée, ou revoir le montant des courses si l’écart se répète. En d’autres termes, la méthode ne supprime pas les décisions ; elle les rend visibles au bon moment.
Quelles erreurs fréquentes font échouer la méthode ?
Les échecs viennent rarement du principe lui-même. Ils viennent plutôt d’un budget construit trop vite, sans regarder les dépenses réelles, sans marge de sécurité ou avec trop de catégories. La méthode fonctionne mieux quand elle reste lisible, progressive et adaptée au mode de paiement du foyer.
La première erreur consiste à sous-estimer les dépenses irrégulières. Les cadeaux, la rentrée, les réparations, les vêtements d’hiver, les franchises de santé ou les frais de véhicule ne sont pas des “accidents” s’ils reviennent chaque année. Les ignorer donne l’impression que le budget tient neuf mois sur douze, puis qu’il explose sans prévenir.
La deuxième erreur consiste à confondre économies et privation immédiate. Réduire toutes les enveloppes de 30 % dès le premier mois peut sembler motivant sur le papier, mais le quotidien familial résiste mal aux coupes irréalistes. Une baisse ciblée de 5 à 10 % sur un poste vraiment ajustable sera souvent plus tenable qu’une cure budgétaire brutale.
- Répartir sans historique : le budget repose alors sur des impressions, pas sur les dépenses réelles.
- Oublier les frais annuels : assurances, rentrée, fêtes et entretien créent des trous prévisibles.
- Ne pas prévoir d’imprévus : la première urgence oblige à vider une enveloppe essentielle.
- Multiplier les catégories : le suivi devient trop lourd et finit abandonné.
- Se juger à chaque écart : l’écart doit servir d’information, pas de verdict.
Il est aussi utile de regarder les petites consommations invisibles. Les abonnements dormants, appareils en veille et dépenses récurrentes discrètes ne relèvent pas toujours des enveloppes, mais ils pèsent sur le reste à vivre. Sur ce point, l’analyse des équipements qui pèsent sur la consommation cachée peut compléter le travail budgétaire.
À retenir
- 💶 La méthode rend le budget familial visible, surtout pour les dépenses variables du quotidien.
- 🧾 Les trois derniers mois de relevés évitent de construire un budget irréaliste.
- 🛟 Une enveloppe imprévus protège le système quand la vraie vie déborde.
- 📱 Le format numérique convient mieux aux paiements modernes, mais demande un suivi régulier.
- 🎯 La réussite dépend moins de la précision que de la souplesse et des ajustements.
Conclusion : ce que la méthode apporte vraiment à long terme
La méthode des enveloppes budget familial n’est pas une baguette magique, mais elle apporte quelque chose de rare : une lecture simple du budget au moment où les décisions se prennent. Elle transforme un solde bancaire global en catégories concrètes, ce qui permet de protéger les priorités, de limiter les achats impulsifs et d’anticiper les mois plus tendus.
Son intérêt durable repose sur un équilibre : assez de cadre pour éviter les dérapages, assez de souplesse pour ne pas rendre la gestion du budget invivable. Un foyer qui commence avec quelques enveloppes bien choisies, une réserve pour les imprévus et un point régulier de quinze minutes aura souvent de meilleurs résultats qu’un système ultra-détaillé qui demande une énergie folle. Cerise sur le gâteau : quand la méthode est bien calibrée, elle apaise les discussions d’argent, parce qu’elle remplace le flou par des choix visibles.
FAQ
Faut-il payer uniquement en liquide avec la méthode des enveloppes ?
Non. Les enveloppes en espèces sont utiles pour visualiser les limites, mais elles ne sont pas obligatoires. Un foyer peut très bien utiliser des enveloppes virtuelles, des sous-comptes ou un suivi numérique, surtout si la plupart des dépenses se font par carte ou par virement.
La méthode des enveloppes marche-t-elle avec un petit revenu ?
Oui, à condition de ne pas lui demander l’impossible. Avec un petit revenu, la méthode sert d’abord à protéger les postes essentiels et à repérer les dépenses ajustables. Si les charges fixes dépassent déjà la capacité du foyer, il faut aussi travailler sur les aides, les contrats, les dettes ou l’accompagnement budgétaire.
Que faire si une enveloppe est vide avant la fin du mois ?
Il faut d’abord identifier la cause : montant trop bas, dépense exceptionnelle ou achat impulsif. Si la dépense est nécessaire, l’enveloppe imprévus peut jouer son rôle. Si le problème se répète, le montant doit être revu plutôt que corrigé chaque mois dans l’urgence.
Faut-il créer une enveloppe pour chaque dépense ?
Non, c’est même souvent contre-productif. Mieux vaut commencer avec quelques catégories majeures : courses, transport, enfants, loisirs, imprévus et épargne. Les sous-catégories ne deviennent utiles que si un poste précis dérape régulièrement.
Comment gérer les frais annuels comme les assurances ou la rentrée scolaire ?
Le plus simple consiste à les mensualiser mentalement. Par exemple, une dépense annuelle prévisible peut être divisée par douze et mise de côté chaque mois dans une enveloppe dédiée. Cela évite de découvrir une “surprise” qui était en réalité prévisible depuis longtemps.