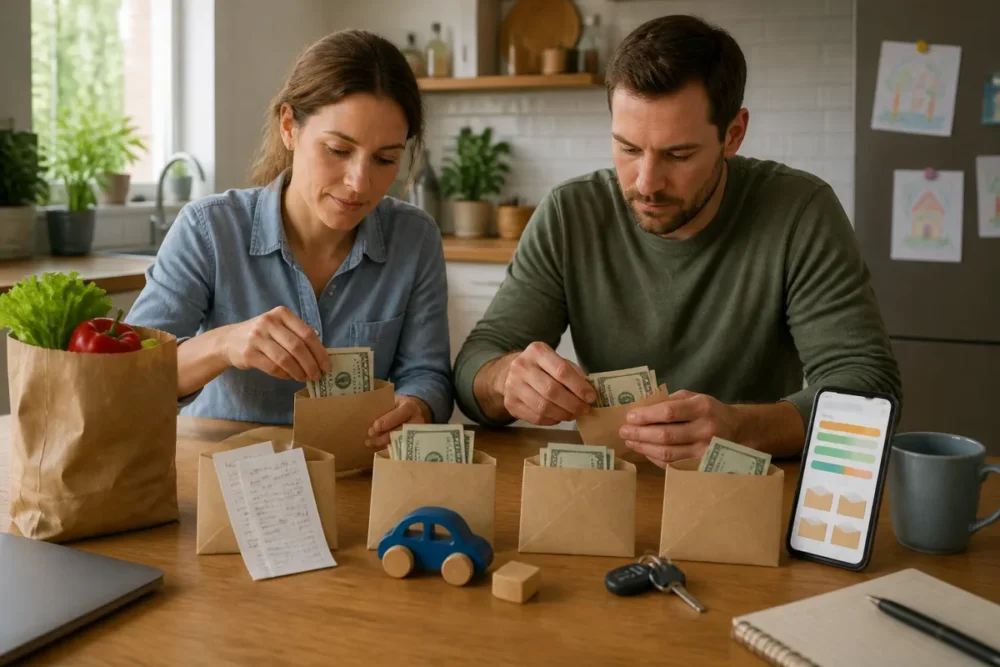
La méthode des enveloppes appliquée au budget familial revient en force pour une raison assez simple : beaucoup de foyers ne manquent pas forcément de bonne volonté, mais de visibilité. Entre les courses, les enfants, les loisirs, le carburant, les achats en ligne et les petits prélèvements qui passent crème, le compte bancaire peut vite devenir illisible. Cette méthode remet une règle concrète au centre du jeu : chaque euro a une destination, et chaque catégorie a une limite.
Son intérêt ne tient pas seulement au côté “enveloppes en papier” ou au fameux cash stuffing popularisé sur les réseaux sociaux. Ce qui compte, c’est la logique : découper le budget mensuel en postes de dépenses, suivre ce qui reste réellement disponible et ajuster avant que la fin du mois ne se transforme en exercice d’équilibriste. Ici, on va voir comment l’utiliser dans un foyer réel, avec ses imprévus, ses paiements par carte, ses arbitrages et, parfois, sa bonne vieille fatigue mentale.
Table des matières
En bref
💶 La méthode des enveloppes consiste à attribuer un montant précis à chaque catégorie de dépenses : alimentation, transport, loisirs, santé, vêtements, cadeaux ou épargne. Quand l’enveloppe est vide, on arrête de dépenser dans cette catégorie jusqu’au prochain cycle.
📱 Elle fonctionne aujourd’hui aussi bien avec des enveloppes physiques qu’avec des sous-comptes bancaires ou une application budget. Le numérique simplifie le suivi, mais ne remplace pas la règle de base : fixer un plafond et le regarder régulièrement.
👨👩👧 Pour un budget familial, la méthode est surtout utile sur les dépenses variables : courses, sorties, enfants, carburant, vêtements, cadeaux. Les charges fixes comme le loyer, les assurances ou les crédits restent généralement à part, car elles sont déjà prélevées automatiquement.
⚠️ Le piège classique ? Vouloir tout contrôler dès le premier mois. Mieux vaut partir des dépenses des trois derniers mois, fixer des montants réalistes, puis ajuster progressivement. Blague à part, un budget trop parfait finit souvent abandonné.
Pourquoi la méthode des enveloppes séduit-elle encore pour gérer un budget familial ?
La méthode des enveloppes séduit parce qu’elle rend le budget familial visible et concret. Elle transforme des dépenses dispersées en catégories plafonnées, ce qui aide à arbitrer avant d’acheter. Son efficacité vient surtout de la friction : on voit ce qui reste, donc on dépense moins machinalement.
Dans sa globalité, la méthode des enveloppes budget familial répond à un problème très actuel : les dépenses sont devenues fluides, rapides, presque invisibles. Un paiement sans contact ici, une commande en ligne là, un abonnement oublié, et le “reste à vivre” devient une impression plus qu’un chiffre. Les enveloppes, elles, remettent du concret dans une gestion devenue trop abstraite.
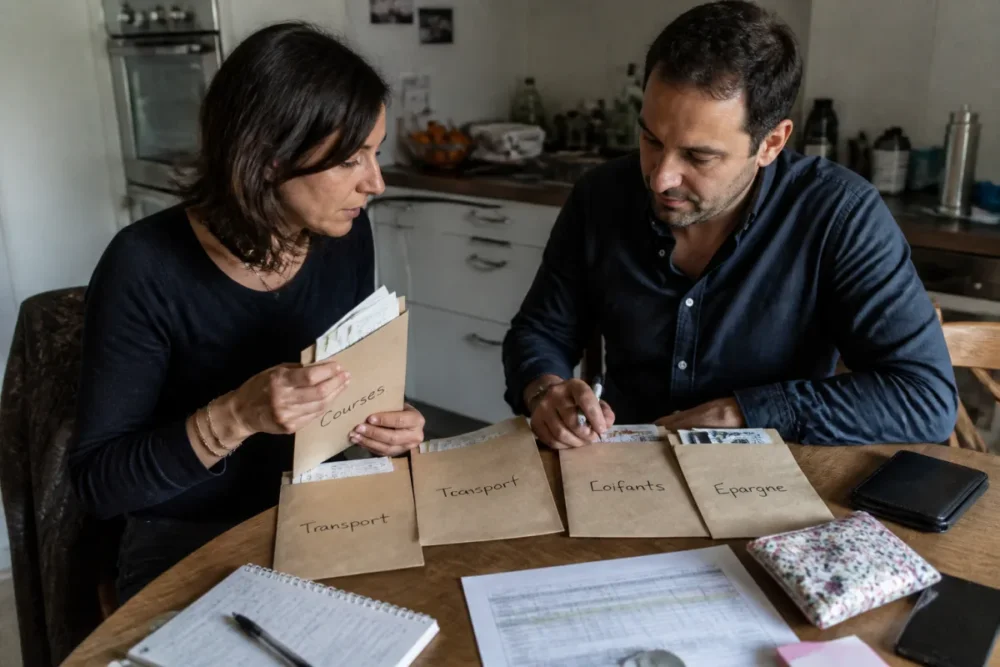
Le principe est volontairement simple : on définit un montant pour chaque poste de dépense, puis on utilise uniquement cette somme pendant la période prévue. Les charges fixes — loyer, assurances, électricité, crédits, forfaits téléphone — sont généralement exclues, car elles sont déjà programmées. La méthode cible surtout les dépenses variables, celles qui dérapent sans faire de bruit.
Ce succès tient aussi à un mécanisme psychologique très puissant : la limite devient tangible. Quand une enveloppe “loisirs” contient 80 € pour le mois, chaque sortie a un coût visible. En d’autres termes, la méthode ne dit pas seulement “dépense moins”, elle oblige à choisir. Et dans un foyer, c’est souvent cette capacité d’arbitrage qui manque le plus.
Un budget familial ne devient pas plus solide parce qu’il est détaillé au centime près, mais parce qu’il reste lisible au moment de décider.
Bon à savoir : le portail Mes Questions d’Argent explique la méthode des enveloppes budgétaires en partant du budget mensuel et du reste à vivre. Cette approche est intéressante parce qu’elle évite de réduire la méthode à une simple astuce de classeur : l’enjeu est bien de savoir ce qu’un foyer peut réellement dépenser après ses obligations.
On constate sur le terrain que les familles qui tiennent le mieux la méthode ne sont pas celles qui créent quinze enveloppes dès le départ. Elles commencent souvent avec quatre ou cinq postes très concrets : courses, carburant, enfants, loisirs et imprévus. Puis elles affinent après deux ou trois mois, quand les habitudes deviennent plus visibles.
Ce que les outils numériques changent vraiment
Le cash stuffing a remis les enveloppes papier sur le devant de la scène, mais la réalité quotidienne est moins glamour qu’une vidéo bien montée. Beaucoup de familles paient par carte, commandent en ligne, utilisent des prélèvements, partagent parfois les dépenses à deux comptes. Voilà pourquoi les enveloppes virtuelles peuvent être une excellente adaptation, à condition de ne pas transformer le système en usine à gaz.
Le numérique change surtout trois choses : il facilite la séparation des montants, il automatise certains virements et il permet de suivre les dépenses sans se taper à la main chaque ticket de caisse. Les sous-comptes bancaires, comptes joints, cartes à autorisation systématique ou applications de suivi budgétaire reproduisent la même logique : une enveloppe = un plafond = une décision.
- Sous-comptes bancaires : utiles pour séparer courses, vacances, épargne ou dépenses enfants.
- Applications de budget : pratiques pour catégoriser les paiements et visualiser les tendances.
- Tableur partagé : moins automatique, mais très clair pour un couple qui veut garder la main.
- Espèces : efficaces pour les dépenses impulsives, mais moins adaptées aux achats en ligne.
Il est toujours appréciable de programmer les virements juste après l’arrivée du revenu. Par exemple, si le salaire tombe le 28 ou le 1er, on peut alimenter automatiquement les enveloppes “courses”, “transport”, “épargne” et “loisirs”. L’idée n’est pas de tout bloquer, mais de donner une forme au mois avant que les dépenses ne le grignotent.
Attention tout de même à la confidentialité. Une application budget peut être très utile, mais elle demande de vérifier comment les données sont collectées, stockées et utilisées. Pour ce point, les conseils de la CNIL sur la maîtrise des données personnelles restent un bon réflexe avant de connecter un service à ses habitudes financières.
Du cash aux enveloppes virtuelles
Les enveloppes physiques restent très parlantes : on voit l’argent diminuer, on ressent mieux la dépense et on évite plus facilement les achats impulsifs. Mais elles ont aussi leurs limites. Il faut retirer de l’argent, le stocker, gérer les reçus, et certains paiements — cantine, drive, carburant, abonnements, e-commerce — ne se règlent pas naturellement en espèces.
Les enveloppes virtuelles résolvent ce problème en gardant la structure sans imposer le support papier. Un foyer peut créer un sous-compte “courses”, un autre “vacances”, un autre “imprévus”, puis consulter les soldes comme on regarderait des enveloppes transparentes. Chantilly sur la cerise : certains outils permettent de catégoriser automatiquement les paiements, ce qui réduit la charge mentale.
Automatiser sans perdre la main
L’automatisation est utile tant qu’elle sert la décision. Si l’outil classe tout, mais que personne ne regarde les soldes, la méthode perd son intérêt. En pratique, un court point hebdomadaire suffit souvent : on vérifie les enveloppes consommées, on repère les catégories sous tension et on décide si une réallocation est nécessaire.
Une famille raconte que le vrai déclic n’a pas été de passer à une application, mais de fixer un rendez-vous de dix minutes chaque dimanche soir. Les chiffres n’avaient rien de spectaculaire, mais le rituel a changé le comportement : moins de dépenses “au hasard”, moins de découvert imprévu, et surtout moins de discussions floues sur “où est passé l’argent”.
Comment mettre en place la méthode des enveloppes dans un budget familial ?
Pour mettre en place la méthode des enveloppes, commencez par lister revenus et dépenses sur trois mois, séparez charges fixes et dépenses variables, créez quelques catégories simples, puis attribuez un montant réaliste à chacune. Ensuite, suivez les soldes chaque semaine et ajustez au mois suivant.
La meilleure façon de démarrer n’est pas de chercher le budget parfait, mais de partir du réel. Reprenez vos relevés des trois derniers mois, notez les dépenses récurrentes, repérez les postes variables et calculez une moyenne. Ce travail peut sembler un peu scolaire, mais il évite un grand classique : fixer 350 € de courses alors que le foyer dépense plutôt 520 € depuis six mois.
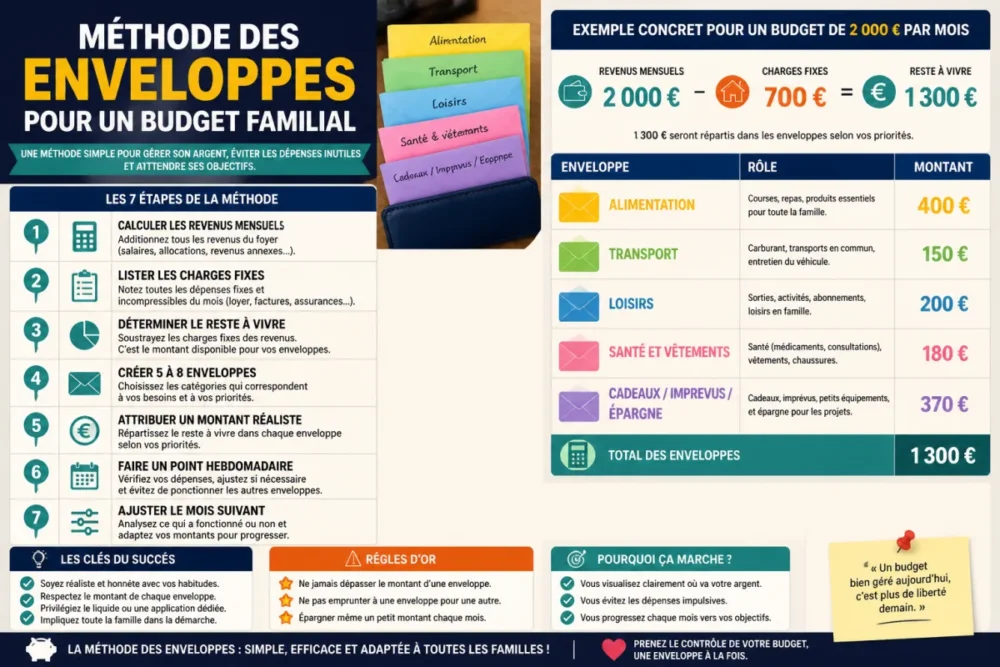
Pour résumer, les charges fixes doivent être traitées à part. Elles servent à connaître le reste à vivre, mais elles ne sont pas forcément mises en enveloppes. La méthode devient vraiment intéressante une fois appliquée aux postes qui varient : alimentation, transport, loisirs, vêtements, cadeaux, santé non remboursée, sorties des enfants, animaux, vacances, petits équipements de la maison.
- Calculez les revenus mensuels : salaires, prestations, pensions, revenus complémentaires.
- Listez les charges fixes : logement, assurances, énergie, crédits, téléphonie, abonnements indispensables.
- Déterminez le reste à vivre : revenus moins charges fixes et épargne prioritaire.
- Créez 5 à 8 enveloppes maximum au départ pour éviter l’effet usine à gaz.
- Attribuez un montant à chaque enveloppe selon les dépenses réelles observées.
- Faites un point hebdomadaire pour éviter les mauvaises surprises en fin de mois.
- Ajustez le mois suivant sans culpabiliser : un budget familial se règle, il ne se devine pas.
Exemple de répartition mensuelle sur 2 000 €
Voici un exemple chiffré, à prendre comme un modèle pédagogique et non comme une norme. Un foyer avec 2 000 € de revenus mensuels pourrait isoler 700 € de charges fixes, puis répartir le reste entre plusieurs enveloppes. L’objectif n’est pas de copier ces montants, mais de comprendre la logique de découpage.
| Catégorie | Montant mensuel | Rôle dans le budget familial |
|---|---|---|
| Charges fixes | 700 € | Loyer, assurances, énergie, forfaits, crédit |
| Alimentation | 400 € | Courses, produits du quotidien, repas à la maison |
| Transport | 150 € | Carburant, tickets, stationnement, petits trajets |
| Loisirs | 200 € | Sorties, restaurants, activités familiales |
| Santé et vêtements | 180 € | Dépenses ponctuelles, pharmacie, chaussures, habits |
| Cadeaux, imprévus et épargne | 370 € | Anniversaires, rentrée, vétérinaire, épargne de précaution |
Dans cet exemple, l’enveloppe “épargne” n’est pas ce qui reste à la fin. Elle est prévue dès le départ. C’est une nuance importante : si l’épargne arrive après toutes les dépenses variables, elle risque d’être avalée par les petites urgences et les achats de confort. À condition que le montant soit réaliste, la considérer comme une enveloppe à part entière change franchement la donne.
Prévoir les dépenses irrégulières
Les dépenses irrégulières sont souvent les grandes oubliées du budget familial : cadeaux, rentrée scolaire, contrôle technique, vétérinaire, remplacement d’un appareil, vacances, frais médicaux ponctuels. Elles ne sont pas imprévues parce qu’elles arrivent “par surprise”, mais parce qu’elles n’ont pas été mensualisées.
Une bonne astuce consiste à créer une enveloppe “événements” ou “dépenses annuelles”. Si la rentrée coûte souvent cher, mieux vaut mettre un peu de côté chaque mois plutôt que d’absorber toute la dépense en septembre. Même logique pour Noël, les anniversaires ou les vacances : le calendrier devient un outil budgétaire, pas seulement un rappel de dates.
Méthode des enveloppes papier ou numérique : comment choisir ?
Choisissez les enveloppes papier si vous avez besoin de voir l’argent physiquement pour limiter les dépenses impulsives. Préférez le numérique si vos paiements se font surtout par carte, si le budget est partagé à deux ou si vous voulez automatiser les virements et le suivi.
Il n’y a pas de version “supérieure” de la méthode des enveloppes. Il y a une version compatible avec votre rythme de vie. Une personne qui fait ses courses en espèces et veut calmer les achats impulsifs pourra adorer les enveloppes papier. Un couple qui paie tout par carte et partage les frais des enfants trouvera souvent le numérique plus fluide.
Dans la pratique, beaucoup de foyers adoptent une solution hybride. Par exemple : enveloppes virtuelles pour les gros postes, espèces pour les dépenses à risque comme les sorties ou les petits plaisirs, et une enveloppe épargne automatisée. C’est souvent plus durable qu’un système 100 % papier ou 100 % application.
| Solution | Points forts | Limites | Profil adapté |
|---|---|---|---|
| Enveloppes physiques | Très visuel, freine les achats impulsifs | Peu pratique pour les paiements en ligne | Personnes qui dépensent trop facilement par carte |
| Sous-comptes bancaires | Automatisables, clairs, compatibles avec la carte | Dépendent des options proposées par la banque | Couples, familles, budgets partagés |
| Application budget | Catégorisation, graphiques, suivi rapide | Risque de complexité et enjeu de données personnelles | Foyers à l’aise avec le numérique |
| Tableur simple | Flexible, transparent, sans automatisme opaque | Demande une saisie régulière | Personnes qui veulent tout comprendre elles-mêmes |
Le bon critère de choix n’est donc pas la modernité, mais la tenue dans le temps. Si une application vous donne de beaux graphiques mais que vous ne l’ouvrez jamais, elle ne sert pas à grand-chose. À l’inverse, une enveloppe papier moche mais consultée chaque semaine peut être redoutablement efficace.
Le meilleur outil de budget familial est celui qui crée une décision simple avant la dépense, pas une analyse compliquée après coup.
Les erreurs qui font échouer un budget familial
La méthode des enveloppes échoue rarement parce qu’elle est mauvaise. Elle échoue plutôt quand elle devient trop stricte, trop détaillée ou trop éloignée de la vraie vie. Un foyer avec enfants, trajets, repas pressés, anniversaires et imprévus ne fonctionne pas comme une feuille Excel bien rangée. Il faut donc laisser une marge, sinon le système craque au premier mercredi compliqué.
- Créer trop d’enveloppes : vingt catégories donnent une impression de contrôle, mais elles deviennent vite ingérables.
- Oublier les petites dépenses répétées : boulangerie, cafés, livraisons, extras enfants, stationnement.
- Sous-estimer les dépenses variables : surtout l’alimentation, qui fluctue avec les vacances, les invités ou les prix.
- Ne pas prévoir les imprévus : sans enveloppe dédiée, chaque incident vide une autre catégorie.
- Confondre budget et privation : un budget durable doit intégrer du plaisir, même modeste.
Autre erreur fréquente : déplacer de l’argent entre les enveloppes sans jamais analyser pourquoi. Réallouer n’est pas interdit, au contraire. Mais si l’enveloppe “courses” est vide le 18 de chaque mois, le problème n’est peut-être pas un manque de discipline : le montant est peut-être sous-évalué, ou les habitudes d’achat doivent être revues.
Il faut aussi faire attention aux situations plus fragiles. Si les découverts s’accumulent, si les crédits renouvelables financent les dépenses courantes ou si les factures essentielles ne sont plus payées, la méthode des enveloppes peut aider à clarifier, mais elle ne remplace pas un accompagnement. La Banque de France présente les démarches liées au surendettement pour les cas où le budget ne suffit plus à absorber les dettes.
Adapter la méthode aux revenus irréguliers et aux imprévus
La méthode des enveloppes n’est pas réservée aux salaires fixes. Elle peut même être très utile pour les indépendants, intérimaires, saisonniers ou foyers dont une partie des revenus varie. Dans ce cas, il faut éviter de construire le budget sur le “bon mois”. La base prudente consiste à partir d’un revenu moyen bas, puis à affecter les surplus à l’épargne de précaution, aux retards éventuels ou aux dépenses annuelles.
Pour les revenus irréguliers, la règle peut être formulée ainsi : on finance d’abord les charges vitales, puis les enveloppes variables prioritaires, puis le confort. Cette hiérarchie évite de consommer un revenu exceptionnel comme s’il allait se répéter tous les mois. Ce qui signifie que les mois favorables servent à lisser les mois faibles.
- Niveau 1 : logement, énergie, assurances essentielles, alimentation, transport nécessaire.
- Niveau 2 : santé, enfants, dettes à régulariser, épargne de précaution.
- Niveau 3 : loisirs, sorties, vêtements non urgents, projets de confort.
Dans la pratique, les habitants d’un foyer à revenus variables gagnent à conserver une enveloppe “tampon”. Elle ne doit pas servir à tout et n’importe quoi, mais à absorber les écarts : une facture plus élevée, un plein supplémentaire, une réparation. Autrement dit, elle protège les autres enveloppes et évite l’effet domino.
La bonne méthode est celle que le foyer peut tenir
La force de la méthode des enveloppes n’est pas de promettre un budget familial parfait. Elle donne plutôt un cadre visible, discutable et ajustable. C’est déjà énorme. Dans un couple ou une famille, elle permet de passer de discussions floues — “on dépense trop” — à des décisions concrètes : “on met 400 € sur les courses, 150 € sur le transport, et on regarde vendredi où on en est”.
Les outils numériques ne remplacent pas cette discipline, mais ils peuvent la rendre plus simple. Les sous-comptes évitent les mélanges, les applications donnent une vision rapide, les virements automatiques protègent l’épargne, et les enveloppes physiques gardent leur force pédagogique. Le bon système est souvent hybride : une logique simple, quelques automatisations utiles, et un rendez-vous régulier pour garder la main.
À retenir
- 💡 La méthode des enveloppes rend le budget familial visible avant la dépense.
- 📌 Les charges fixes servent au calcul, mais les enveloppes ciblent surtout les dépenses variables.
- 📱 Les sous-comptes et applications modernisent la méthode sans supprimer la discipline nécessaire.
- 🧾 Un bon budget démarre avec les dépenses réelles des trois derniers mois.
- 🛟 Une enveloppe imprévus protège le reste du budget contre l’effet domino.
FAQ
Combien d’enveloppes faut-il créer pour commencer ?
Pour démarrer, 5 à 8 enveloppes suffisent largement. Les catégories les plus utiles sont souvent alimentation, transport, enfants, loisirs, santé, cadeaux/imprévus et épargne. Au-delà, le suivi peut devenir trop lourd, surtout dans un budget familial déjà chargé.
La méthode des enveloppes fonctionne-t-elle sans utiliser d’espèces ?
Oui, à condition de conserver le principe du plafond par catégorie. Les enveloppes peuvent être remplacées par des sous-comptes bancaires, un tableur ou une application budget. Le point essentiel reste le même : savoir combien il reste dans chaque poste avant de dépenser.
Que faire si une enveloppe est vide avant la fin du mois ?
La règle classique consiste à arrêter de dépenser dans cette catégorie jusqu’au mois suivant. Dans la vraie vie, on peut réallouer depuis une enveloppe moins prioritaire, mais il faut noter pourquoi. Si le problème revient chaque mois, le montant prévu est probablement irréaliste.
Comment gérer les dépenses des enfants avec cette méthode ?
Il est utile de créer une enveloppe spécifique pour les enfants : cantine, activités, vêtements, sorties scolaires, anniversaires. Pour les grosses périodes comme la rentrée, mieux vaut lisser la dépense sur plusieurs mois avec une enveloppe “événements” ou “dépenses annuelles”.
Une application budget est-elle indispensable ?
Non, elle n’est pas indispensable. Elle devient intéressante si vous payez beaucoup par carte, si vous gérez le budget à deux ou si vous voulez automatiser le classement des dépenses. Mais une application trop complexe peut décourager : mieux vaut un outil simple consulté chaque semaine.