💡 Investir 100 euros par mois devient pertinent dès lors que le versement est automatique, régulier et adapté à un horizon de placement clair : court terme, moyen terme ou long terme.
🛡️ Avant de chercher la performance, la priorité reste l’épargne de précaution. Le livret A ou un livret réglementé sert surtout à garder une réserve disponible, pas à battre l’inflation durablement.
📈 Pour viser la croissance, les solutions les plus lisibles sont souvent l’assurance-vie et le plan d’épargne en actions via des supports diversifiés comme des fonds indiciels cotés, avec un risque de fluctuation à accepter.
⚠️ Les frais de placement, la fiscalité et la liquidité pèsent davantage quand le budget est petit. Sur 100 euros par mois, des frais mal compris peuvent grignoter une partie sérieuse de l’effort d’épargne.
Pourquoi investir 100 euros par mois peut déjà construire un vrai capital ?
Avec 100 euros par mois, le bon réflexe est de sécuriser d’abord une épargne de précaution, puis d’automatiser des versements réguliers sur un support simple et peu coûteux. Pour beaucoup de débutants, l’assurance-vie ou le PEA avec supports diversifiés deviennent pertinents si l’horizon est suffisamment long.
Le principal avantage d’un placement mensuel de 100 euros n’est pas le montant en lui-même. C’est la mécanique qu’il installe. En versant chaque mois la même somme, vous transformez une intention vague — “il faudrait que j’épargne” — en système. Et ce système a deux forces : il réduit l’effort mental et il étale les points d’entrée dans le temps.
Sur un an, 100 euros par mois représentent déjà 1 200 euros mis de côté. Sur cinq ans, hors rendement, cela fait 6 000 euros. Sur quinze ans, toujours hors rendement, on parle de 18 000 euros. Ce n’est pas une promesse de richesse rapide, mais c’est une base sérieuse, surtout lorsque l’argent est placé sur des supports cohérents avec la durée visée.
Le vrai levier de 100 euros par mois n’est pas la somme de départ : c’est la discipline répétée pendant des années.
Les intérêts composés ajoutent une dimension supplémentaire : les gains éventuels peuvent produire eux-mêmes des gains, à condition de laisser le temps faire son travail. Attention tout de même : plus le support est dynamique, plus la valeur peut fluctuer. Un placement boursier peut baisser pendant plusieurs mois, voire plusieurs années. C’est justement pour cela que l’horizon de placement doit guider la décision.
Un petit montant, mais une vraie logique de capitalisation
Investir petit budget ne veut pas dire investir au hasard. Au contraire, un montant limité oblige à être plus sélectif. Il faut éviter de multiplier les supports, les comptes, les plateformes et les frais. Avec 100 euros mensuels, la simplicité est un avantage stratégique : un versement automatique, un support compréhensible, une revue une ou deux fois par an, et basta.
C’est aussi une bonne école. Débuter en bourse avec une somme raisonnable, par exemple via un fonds indiciel coté dans une enveloppe adaptée, permet d’apprendre les fluctuations sans engager une partie trop importante de son patrimoine. À l’inverse, se disperser entre crypto, crowdfunding immobilier, actions individuelles et produits exotiques dès le départ peut donner l’impression d’être “diversifié”, alors qu’on accumule surtout de la complexité.
Quelle est la première décision avant de placer 100 euros par mois ?
La première décision n’est pas le choix du produit financier, mais l’objectif de l’argent. Si vous pouvez avoir besoin de cette somme dans moins de deux ans, la sécurité et la disponibilité priment. Si l’objectif est à dix ou quinze ans, une part investie sur des supports diversifiés peut devenir plus logique.
Cette distinction évite l’erreur classique : mettre de l’argent risqué sur un projet court, ou laisser toute son épargne long terme dormir sur un livret par peur de choisir. Dans les deux cas, le problème vient rarement du montant. Il vient d’un mauvais alignement entre durée, risque et disponibilité.
Se constituer une épargne de précaution
Avant d’investir, il faut garder une réserve mobilisable rapidement. Cette épargne de précaution sert à absorber une panne de voiture, une facture imprévue, un délai entre deux revenus ou une dépense de santé non anticipée. Elle n’a pas vocation à offrir une performance élevée ; son rôle est d’éviter de vendre un placement au mauvais moment.
Le livret A, le LDDS ou un livret bancaire peuvent remplir cette fonction, car l’argent reste disponible. Selon les informations disponibles dans la SERP, le livret A était présenté avec un taux de 1,5 % au 1er février 2026, pour une inflation française indiquée à 0,9 % en 2025. Ces données doivent toujours être vérifiées sur les pages officielles, car les taux réglementés évoluent. Le point à retenir reste stable : le livret est une base de sécurité, pas un moteur de performance patrimoniale.
Pour vérifier les caractéristiques actualisées des livrets réglementés, le site Service-Public sur le livret A reste une source utile. Pour les données économiques générales, l’INSEE publie l’indice des prix, ce qui permet de replacer un taux d’épargne dans son contexte réel.
Définir un horizon de placement
L’horizon de placement est la durée pendant laquelle vous pouvez laisser l’argent investi sans avoir besoin de le récupérer. C’est lui qui détermine le niveau de risque acceptable. Un projet de déménagement dans dix-huit mois ne se finance pas comme une retraite dans vingt ans. Même avec le même montant mensuel, la logique change complètement.
Moins de 2 ans : priorité à la disponibilité, donc supports sécurisés et liquides.
Entre 3 et 7 ans : combinaison possible entre sécurité et diversification prudente, selon le projet.
Plus de 8 à 10 ans : une part plus dynamique peut se justifier, à condition d’accepter les baisses temporaires.
Très long terme : la régularité, les frais bas et la diversification deviennent plus importants que le rendement annuel affiché.
Une erreur fréquente consiste à choisir le placement qui “rapporte le plus” sans préciser la date à laquelle l’argent devra être utilisé. En pratique, un support performant mais volatil peut devenir mauvais si vous devez vendre pendant une baisse.
Où placer 100 euros par mois quand on débute ?
Pour débuter, les solutions les plus simples sont généralement le livret pour la réserve de sécurité, l’assurance-vie pour combiner fonds en euros et unités de compte, puis le PEA pour viser le long terme avec des fonds indiciels cotés. L’ordre dépend surtout de votre épargne déjà disponible.
Il est tentant de vouloir trouver “le meilleur placement”. En réalité, chaque support a une fonction. Le livret protège. L’assurance-vie organise. Le PEA expose davantage aux marchés actions. Le crowdfunding immobilier peut diversifier, mais il est moins liquide et plus risqué qu’il n’y paraît. Quant aux produits très spéculatifs, ils ne devraient pas devenir la base d’une stratégie à 100 euros par mois.
Automatiser un versement mensuel aide à transformer 100 euros en routine d’investissement plutôt qu’en décision à reprendre chaque mois.
Le livret : utile pour la réserve, limité pour la performance
Le livret est souvent mal jugé parce qu’on lui demande ce qu’il ne peut pas faire. Non, il n’est généralement pas conçu pour construire un capital dynamique sur vingt ans. Oui, il est très utile pour stocker l’argent dont vous pourriez avoir besoin rapidement. Pour un débutant, c’est même souvent la première brique à poser.
Le problème apparaît quand l’intégralité des 100 euros par mois reste durablement sur un livret alors que l’épargne de précaution est déjà constituée. Dans ce cas, le rendement réel, une fois l’inflation prise en compte, peut devenir faible. Autrement dit : le livret protège votre disponibilité, mais il ne suffit pas toujours à faire croître votre patrimoine à long terme.
L’assurance-vie : souplesse, versements programmés et diversification
L’assurance-vie est une enveloppe polyvalente. Elle permet souvent de mettre en place des versements programmés, de choisir entre fonds en euros et unités de compte, et d’ajuster progressivement son exposition au risque. Le fonds en euros vise la sécurité du capital au sein du contrat, tandis que les unités de compte peuvent monter ou baisser selon les marchés.
Pour 100 euros par mois, l’intérêt est de pouvoir construire une répartition simple. Par exemple, un profil prudent pourrait privilégier une majorité en fonds en euros et une petite part en supports diversifiés. Un profil plus long terme pourrait accepter davantage d’unités de compte, à condition de comprendre que le capital n’est pas garanti sur cette partie.
La fiscalité de l’assurance-vie dépend notamment de la date des versements, de la durée de détention et des rachats. Pour éviter les raccourcis, mieux vaut consulter la documentation officielle, notamment la page de l’administration fiscale sur l’assurance-vie et le PEA.
Le PEA et les fonds indiciels cotés : plus dynamique, mais plus exigeant
Le plan d’épargne en actions, ou PEA, peut convenir à un objectif de long terme, notamment via des fonds indiciels cotés. Ces supports permettent d’obtenir une diversification plus large qu’une ou deux actions individuelles, tout en évitant de jouer à l’apprenti trader. C’est un point crucial : avec 100 euros mensuels, chaque erreur de frais, d’achat impulsif ou de rotation excessive pèse plus lourd.
La bourse est accessible avec de petits montants, notamment grâce à certains courtiers, aux frais réduits et parfois aux actions fractionnées hors PEA selon les plateformes. Mais accessibilité ne veut pas dire absence de risque. Le PEA expose aux marchés actions : la valeur peut baisser, parfois fortement. Il faut donc réserver cette enveloppe à un horizon long, idéalement supérieur à huit ou dix ans.
Bon à savoir : l’Autorité des marchés financiers propose des ressources pédagogiques utiles pour comprendre les produits financiers, les risques et les réflexes de base. Sa rubrique AMF pour les épargnants est particulièrement pertinente avant d’ouvrir un compte d’investissement.
Crowdfunding immobilier et placements alternatifs : accessibles, mais pas anodins
Le crowdfunding immobilier permet parfois d’investir dès 100 euros dans des projets immobiliers, sous différentes formes comme le crowdlending, le crowdinvesting ou le crowdbuilding. Sur le papier, l’idée séduit : un ticket d’entrée faible, un projet concret, une promesse de rendement supérieure à celle d’un livret. Cerise sur le gâteau, l’immobilier semble plus tangible que la bourse.
Mais le risque est réel : retard de projet, défaut de remboursement, argent immobilisé, absence de garantie équivalente à un livret, fiscalité à comprendre. Pour un débutant, ce type de placement peut éventuellement venir en complément, mais il ne devrait pas absorber les 100 euros mensuels tant que les bases ne sont pas posées. Même logique pour les actifs très volatils : ils peuvent exister dans une allocation, mais pas devenir le socle d’une stratégie prudente.
Comment répartir 100 euros par mois selon votre profil ?
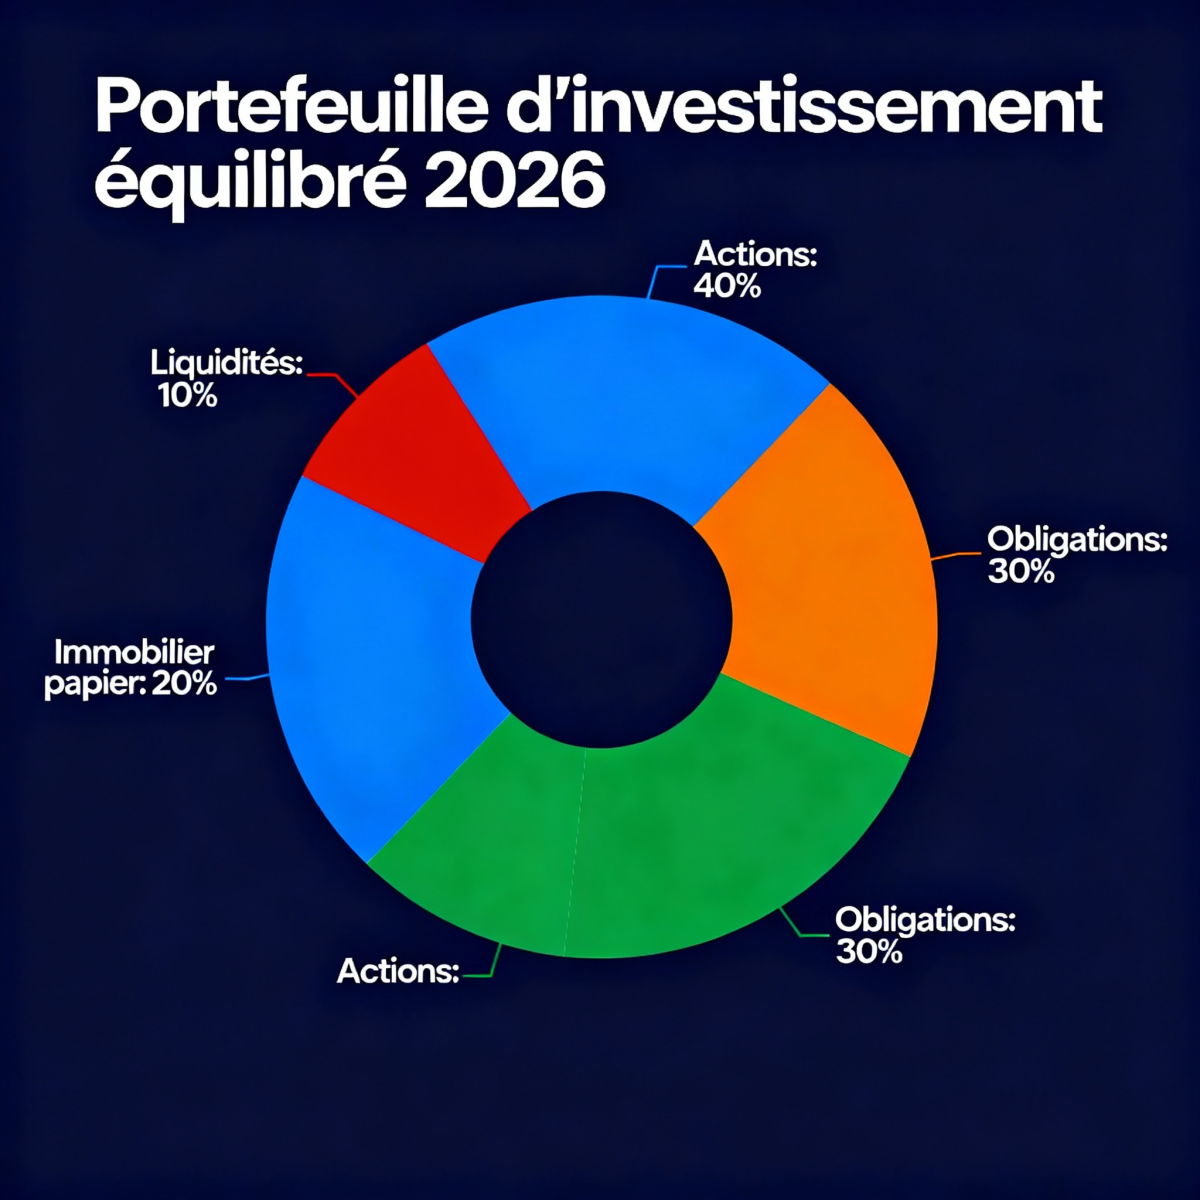
La meilleure répartition dépend de trois critères : votre réserve déjà disponible, votre horizon de placement et votre capacité à supporter une baisse temporaire. Pour un débutant, mieux vaut choisir une allocation simple, automatisable et révisable, plutôt qu’un montage sophistiqué impossible à suivre dans la durée.
Voici une grille volontairement prudente. Elle ne remplace pas un conseil personnalisé, mais elle donne une hiérarchie de décision claire. L’idée n’est pas d’optimiser au millimètre, mais d’éviter les grosses erreurs : investir trop tôt sans réserve, prendre trop de risque à court terme, ou payer trop de frais.
Profil
Répartition possible des 100 €
Objectif principal
Point de vigilance
Prudent
70 € livret / 30 € fonds en euros
Sécurité et disponibilité
Rendement potentiel limité
Équilibré
40 € sécurité / 60 € assurance-vie diversifiée
Stabilité + croissance progressive
Bien comprendre les unités de compte
Long terme
20 € sécurité / 80 € PEA ou ETF diversifiés
Croissance du capital
Accepter les fluctuations
Débutant sans réserve
100 € livret au départ
Créer un matelas de sécurité
Basculer ensuite une partie vers l’investissement
Curieux d’alternatifs
90 € socle / 10 € crowdfunding ou autre
Découvrir sans surexposition
Liquidité et risque de perte
Ce tableau montre une chose importante : le profil ne dépend pas seulement de l’âge ou du revenu. Une personne de 30 ans avec un projet immobilier dans deux ans peut avoir un profil prudent sur cette somme. À l’inverse, une personne plus âgée mais déjà sécurisée peut accepter une part dynamique sur un horizon de dix ans.
Une allocation simple que vous tenez dix ans vaut souvent mieux qu’une stratégie brillante abandonnée au premier décrochage des marchés.
Exemple concret : commencer sans épargne de précaution
Imaginons une personne qui n’a que 300 euros de côté et souhaite investir 100 euros par mois. Dans ce cas, la priorité n’est pas le PEA ni le crowdfunding. Elle pourrait d’abord verser 100 euros mensuels sur un livret pendant six à douze mois pour construire une réserve de 900 à 1 500 euros supplémentaires. Ensuite seulement, elle peut répartir les nouveaux versements entre sécurité et investissement.
Ce scénario est moins spectaculaire qu’une promesse de rendement élevé, mais il est beaucoup plus robuste. Il évite de devoir vendre un support risqué pour financer une dépense imprévue. En bref, la sécurité n’est pas l’ennemie de l’investissement : elle en est souvent la condition.
Exemple concret : viser un capital à long terme
Autre cas : une personne dispose déjà de trois à six mois de dépenses courantes en réserve et veut construire un capital sur quinze ans. Elle peut envisager des versements programmés vers une assurance-vie diversifiée ou un PEA investi dans des supports larges. Dans cette logique, le rendement annuel d’une seule année importe moins que la régularité, les frais et la capacité à ne pas paniquer lors des baisses.
Pour garder les pieds sur terre, mieux vaut raisonner en scénarios plutôt qu’en promesses. Sans rendement, 100 euros par mois donnent 18 000 euros en quinze ans. Avec un rendement positif, le capital peut être supérieur, mais rien n’est garanti. Avec des marchés défavorables au moment de la sortie, il peut aussi être inférieur aux projections espérées. Voilà pourquoi la durée et la diversification sont essentielles.
Quels critères vérifier avant de verser le premier euro ?
Avant de verser le premier euro, vérifiez les frais, la fiscalité, la liquidité et la simplicité de gestion. Sur un petit budget mensuel, un produit trop cher ou trop complexe peut annuler une partie de l’intérêt. Le bon support doit être compréhensible, automatisable et cohérent avec votre durée de placement.
Ce contrôle préalable évite beaucoup de déceptions. Les débutants comparent souvent les rendements affichés, mais oublient les conditions de sortie, les frais de gestion, les frais d’entrée ou les contraintes fiscales. Or, avec 100 euros par mois, chaque pourcentage compte. Un placement médiocre mais peu coûteux peut parfois battre un produit séduisant plombé par des frais élevés.
Frais d’entrée : à surveiller de près, surtout si chaque versement mensuel est ponctionné.
Frais de gestion : ils reviennent chaque année et pèsent sur la performance nette.
Frais d’arbitrage : importants si vous modifiez souvent votre allocation.
Fiscalité : elle varie selon l’enveloppe, la durée de détention et le type de gains.
Liquidité : certains placements permettent une sortie rapide, d’autres immobilisent l’argent.
Lisibilité : si vous ne comprenez pas le support, ne le choisissez pas uniquement pour son rendement annoncé.
Le point de vigilance est simple : un placement qui annonce une performance attractive mais impose des frais élevés, une sortie difficile ou un risque mal expliqué n’est pas forcément adapté à un versement mensuel de 100 euros.
Les frais : l’ennemi discret des petits versements
Sur un gros capital, les frais sont déjà importants. Sur un petit budget, ils sont carrément décisifs. Si vous versez 100 euros et que des frais d’entrée s’appliquent, une partie de votre effort ne travaille même pas pour vous. À l’instar d’une fuite dans un seau, ce n’est pas toujours visible au début, mais l’effet se cumule avec le temps.
Avant de choisir une assurance-vie, un courtier ou une plateforme, vérifiez donc les frais sur versement, les frais de gestion des supports, les frais de transaction et les frais éventuels de sortie. Pour approfondir la logique entre rendement affiché et réalité économique, vous pouvez lire cette analyse sur les options rentables et leurs pièges.
La fiscalité : importante, mais pas première
La fiscalité compte, évidemment. Le PEA et l’assurance-vie ont chacun leurs règles, leurs avantages potentiels et leurs conditions. Mais pour un débutant qui investit 100 euros par mois, le premier enjeu reste souvent plus basique : choisir un support adapté, éviter les frais excessifs et tenir dans le temps.
Autrement dit, ne choisissez pas une enveloppe uniquement parce qu’elle est “fiscalement avantageuse”. Si elle ne correspond pas à votre horizon, à votre besoin de liquidité ou à votre capacité à supporter le risque, l’avantage fiscal ne compensera pas une mauvaise utilisation. La fiscalité optimise une bonne stratégie ; elle ne transforme pas une mauvaise allocation en bon placement.
La simplicité de gestion : sous-cotée, mais décisive
La meilleure stratégie pour investir 100 euros par mois est souvent celle que vous pouvez appliquer sans y penser tous les trois jours. Les versements programmés ont justement cet intérêt : ils retirent une grande partie de l’émotion. Vous n’attendez pas le “bon moment”, vous investissez selon un plan défini.
Cette simplicité protège contre deux réflexes classiques : arrêter d’investir quand les marchés baissent, ou augmenter le risque après une période de hausse. Dans les deux cas, l’investisseur débutant subit le marché au lieu de suivre sa méthode. Un système automatisé, revu périodiquement, vaut mieux qu’une décision improvisée chaque mois.
Quelles erreurs éviter quand on commence avec 100 euros par mois ?
Les principales erreurs sont de tout investir sans réserve, de changer de support trop souvent, de poursuivre les rendements spectaculaires et de négliger les frais. Avec 100 euros par mois, mieux vaut construire un socle simple et durable que multiplier les paris difficiles à suivre.
Le piège le plus fréquent, c’est l’impatience. Comme le montant semble petit, certains cherchent à compenser par du risque : actifs ultra-volatils, promesses de rendement élevé, trading court terme, plateformes mal comprises. Le résultat est souvent inverse à l’objectif initial : au lieu de construire un capital, on transforme une bonne habitude d’épargne en succession de paris.
Vouloir tout investir immédiatement : sans épargne de précaution, le moindre imprévu force à casser la stratégie.
Se disperser sur trop de supports : 100 euros divisés en dix lignes deviennent difficiles à suivre et parfois coûteux.
Regarder uniquement le rendement : un chiffre attractif ne dit rien de la liquidité, du risque ou des frais.
Changer de stratégie tous les trois mois : la capitalisation a besoin de temps pour produire ses effets.
Confondre diversification et accumulation : posséder beaucoup de produits différents ne garantit pas une vraie diversification.
Un autre piège, plus subtil, consiste à comparer une stratégie régulière avec des contenus promettant des gains rapides. C’est tentant, surtout quand les réseaux sociaux valorisent les performances spectaculaires. Mais construire un capital avec 100 euros par mois n’a rien à voir avec chercher un revenu immédiat. Pour garder une perspective réaliste, cette mise au point sur ce qui est vraiment possible remet bien les promesses rapides à leur place.
Comment dégager 100 euros par mois sans fragiliser son budget ?
Pour dégager 100 euros par mois, le plus efficace est souvent de cibler les dépenses récurrentes : abonnements, forfait mobile, assurance, frais bancaires, achats automatiques. L’objectif n’est pas de se priver brutalement, mais de transformer une dépense peu utile en versement automatique vers l’épargne.
Cette étape est sous-estimée. Pourtant, elle conditionne la réussite de toute la stratégie. Si les 100 euros mensuels mettent votre compte sous tension, vous arrêterez au premier imprévu. Mieux vaut commencer à 50 euros, puis monter progressivement, que fixer un montant intenable. L’investissement durable doit rester compatible avec le quotidien.
Une méthode simple consiste à passer en revue les trois derniers relevés bancaires et à classer les dépenses récurrentes. Les abonnements vidéo inutilisés, options téléphoniques, assurances doublons ou petits achats automatisés peuvent parfois libérer une partie du budget. Selon les faits disponibles dans la SERP, l’optimisation des abonnements comme Netflix, téléphone ou internet est régulièrement citée pour dégager une capacité d’épargne mensuelle.
Blague à part, ce travail est parfois plus rentable qu’une heure passée à comparer dix ETF. Un euro économisé chaque mois et automatiquement investi devient un euro qui travaille. À condition, bien sûr, de ne pas recréer la dépense ailleurs.
Quelle stratégie simple appliquer dès ce mois-ci ?
La stratégie la plus simple consiste à automatiser 100 euros par mois, sécuriser d’abord une réserve, puis orienter progressivement une partie vers une assurance-vie ou un PEA selon l’horizon. Le suivi peut rester léger : une vérification trimestrielle ou semestrielle suffit souvent pour un débutant.
Voici une méthode en quatre temps, volontairement sobre. Elle convient particulièrement à celles et ceux qui veulent commencer sans se taper à la main des comparatifs interminables ni tomber dans la promesse du rendement magique.
Mois 1 : calculez votre réserve disponible et fixez votre objectif principal : sécurité, projet, retraite, capital long terme.
Mois 2 à 6 : si la réserve est faible, versez les 100 euros sur un livret liquide.
Après la réserve : ouvrez une enveloppe simple, comme une assurance-vie adaptée ou un PEA si l’horizon est long.
Ensuite : programmez le versement mensuel et limitez les changements intempestifs.
Chaque semestre : vérifiez les frais, la cohérence de la répartition et votre besoin de liquidité.
Cette méthode n’est pas spectaculaire, mais elle répond au vrai besoin : construire un capital sans se tromper lourdement. Elle laisse aussi de la place à l’apprentissage. Vous pouvez commencer prudent, comprendre progressivement les supports, puis augmenter la part investie si votre situation le permet.
Pour aller plus loin sur les secteurs, les marges et les logiques économiques derrière les performances, l’analyse des secteurs les plus rentables aide à distinguer rendement structurel, effet de mode et risque réel.
À retenir
💶 100 euros par mois suffisent pour créer une vraie discipline patrimoniale.
🛡️ L’épargne de précaution passe avant la recherche de performance.
📊 Assurance-vie et PEA répondent à des horizons et risques différents.
🧾 Les frais peuvent peser lourd sur un petit versement mensuel.
⏳ La durée compte plus que le placement parfait choisi au départ.
FAQ
Faut-il attendre d’avoir plus d’argent avant d’investir ?
Non, pas forcément. Commencer avec 100 euros par mois permet d’installer une habitude et d’apprendre progressivement. En revanche, si vous n’avez aucune réserve disponible, mieux vaut d’abord constituer une épargne de précaution sur un support liquide.
PEA ou assurance-vie : que choisir quand on débute ?
Le PEA est généralement plus orienté actions et long terme, tandis que l’assurance-vie offre une combinaison plus souple entre fonds en euros et unités de compte. Pour un débutant prudent, l’assurance-vie peut sembler plus progressive. Pour un objectif très long terme avec acceptation des fluctuations, le PEA peut être pertinent.
Peut-on investir 100 euros par mois sans prendre trop de risque ?
Oui, à condition d’accepter que moins de risque signifie souvent moins de rendement potentiel. Un livret ou un fonds en euros peut limiter les fluctuations, mais ne vise pas la même croissance qu’un support actions. L’important est de ne pas placer sur des supports volatils l’argent nécessaire à court terme.
Les ETF sont-ils adaptés à un versement mensuel de 100 euros ?
Ils peuvent l’être si les frais sont faibles, le support suffisamment diversifié et l’horizon long. Les ETF restent exposés aux marchés : leur valeur peut baisser. Ils conviennent donc mieux à une logique de capitalisation sur plusieurs années qu’à un projet proche.
Le crowdfunding immobilier est-il une bonne idée avec 100 euros par mois ?
Il peut être accessible dès de petits montants, mais il comporte des risques spécifiques : immobilisation de l’argent, retard de projet, défaut possible. Pour un débutant, il vaut mieux le considérer comme un complément éventuel, pas comme la base de l’épargne mensuelle.