Pour investir dans l’immobilier, la micro-entreprise convient surtout à une activité exercée seul et compatible avec ce régime. Une société devient plus adaptée pour détenir des biens, s’associer, séparer un immeuble d’une activité ou structurer un projet d’achat-revente. Le choix dépend d’abord de l’activité réelle, du type de location et de la stratégie patrimoniale.
Une micro-entreprise est une entreprise individuelle, sans personne morale distincte ; elle ne constitue donc pas un véhicule de détention comparable à une SCI. Acheter un logement pour le louer, exploiter une location meublée, gérer les biens d’autrui ou réaliser des transactions ne renvoie pas aux mêmes obligations, ni au même statut juridique investissement immobilier.
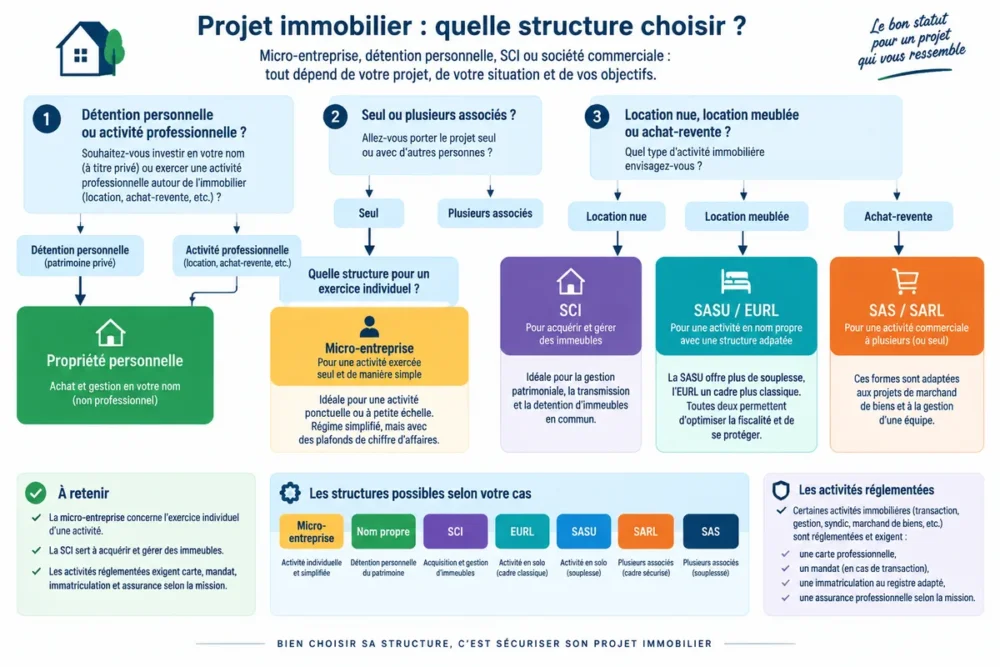
Le raccourci à retenir : ne comparez pas directement une micro-entreprise et une SCI comme si elles servaient le même objet. La première encadre l’exercice individuel d’une activité ; la seconde organise la détention et la gestion d’un patrimoine immobilier à plusieurs.
Table des matières
Micro-entreprise, nom propre ou société : comprendre les différences
La micro-entreprise sert à exercer une activité individuelle sous un régime simplifié. L’achat d’un appartement destiné à la location relève d’abord de la détention patrimoniale et de son régime fiscal. Une SCI, une SASU, une EURL ou une SARL répondent à d’autres objectifs : associer plusieurs personnes, séparer des actifs, financer un projet structuré ou organiser une transmission.
Or, le mot « statut » recouvre trois décisions distinctes : la personne qui exerce, la structure qui détient le bien et le régime fiscal appliqué aux recettes. Mélanger ces niveaux conduit à créer une société commerciale pour une simple détention locative, ou à inscrire une activité réglementée en micro-entreprise sans réunir les conditions professionnelles.
La micro-entreprise est-elle une structure pour acheter un bien immobilier ?
Non : la micro-entreprise ne détient pas le bien comme une société autonome. L’entrepreneur individuel achète en son nom, tandis que le régime micro encadre l’activité et le calcul des cotisations ou de l’imposition lorsque les conditions sont réunies.
Une personne en micro-entreprise peut acheter un bien immobilier à titre personnel. Le financement, l’assurance emprunteur, l’usage du logement et le régime fiscal de la location déterminent ensuite le traitement de l’opération.
La confusion devient coûteuse lorsque l’investisseur assimile une location meublée à une micro-entreprise. Le régime micro-BIC concerne la détermination de l’imposition de certaines recettes de location meublée ; la micro-entreprise concerne l’exercice individuel d’une activité professionnelle. Une location meublée peut donc être exploitée sans que le bailleur adopte automatiquement le statut de micro-entrepreneur.
Les trois choix à comparer pour un investissement locatif
Le premier choix est la détention en nom propre, avec un régime fiscal adapté à la location nue ou meublée. Le deuxième est la société civile, notamment la SCI, destinée à acquérir, construire, administrer ou gérer un ou plusieurs immeubles. Le troisième regroupe les sociétés commerciales lorsqu’une activité d’exploitation, d’achat-revente ou de développement professionnel le justifie.
Une SCI doit réunir au moins deux associés lors de sa constitution. Une SASU ou une EURL permet au contraire de créer une société avec un seul associé, tandis qu’une SAS classique repose sur au moins deux actionnaires.
Le capital social légal d’une SAS, SASU, SARL ou EURL peut être fixé à 1 €. Cette possibilité ne finance pas l’acquisition et ne remplace pas un apport cohérent avec le prix du bien, les frais, les travaux et les exigences du prêteur.
Les critères qui déterminent le statut adapté
Le bon arbitrage repose sur six données : activité exercée, mode de location, niveau de charges, financement, nombre de participants et horizon de détention. Ajoutez l’objectif de transmission, car la circulation de parts sociales ne produit pas les mêmes effets qu’une vente directe de l’immeuble.
Une société n’est pas automatiquement plus avantageuse. Si vous investissez seul dans un logement locatif simple, créer une structure ajoute des formalités et des frais de fonctionnement qui doivent produire un bénéfice concret.
Quel statut selon le type d’investissement immobilier ?
Le statut dépend du bien et de son exploitation : location nue, location meublée, détention familiale, activité d’intermédiation ou achat-revente ne suivent pas le même chemin. La location de son propre appartement ne place pas l’investisseur dans la même situation qu’un professionnel qui réalise des opérations répétées pour des clients ou en vue de revendre.
Location nue : détention en nom propre ou société civile
Pour une location nue, la détention en nom propre convient à l’investisseur qui achète seul et recherche une organisation directe. La SCI devient pertinente lorsque plusieurs associés veulent encadrer leurs droits, leurs décisions et la transmission des parts dans une même structure.
La SCI a pour objet d’acquérir ou de faire construire des immeubles, puis de les administrer ou de les gérer. Elle permet aussi de scinder l’immobilier d’une société d’exploitation, par exemple lorsqu’un local professionnel est détenu séparément de l’entreprise qui l’utilise.
Cette séparation ne supprime pas les risques. Les associés d’une SCI peuvent voir leur patrimoine personnel engagé pour payer les dettes de la société, et les garanties demandées par une banque peuvent atteindre les associés ou le dirigeant. La structure organise un périmètre ; elle ne transforme pas une dette immobilière en risque inexistant.
La SCI à l’impôt sur le revenu et la SCI à l’impôt sur les sociétés ne produisent pas les mêmes effets sur les bénéfices conservés, les comptes, les distributions et la revente. Le choix doit donc intégrer le financement, les travaux, la durée de conservation et la destination des loyers.
Location meublée : régime simplifié ou régime réel
Pour une location meublée, le premier arbitrage porte sur le régime d’imposition des recettes, pas sur la création automatique d’une société. Le régime micro-BIC applique un abattement forfaitaire fixé par les textes ; le régime réel permet d’enregistrer les dépenses et, lorsque les conditions sont réunies, de prendre en compte l’amortissement.
Le régime réel devient particulièrement important lorsque les intérêts d’emprunt, les travaux, l’assurance, la gestion et les autres dépenses occupent une place significative dans le budget. Le micro-BIC garde un intérêt lorsque la simplicité déclarative et la faiblesse relative des charges priment.
Une société commerciale peut exploiter une activité de location meublée, notamment dans une configuration familiale ou professionnelle, mais elle entraîne une comptabilité et des décisions de gestion plus lourdes. La société ne remplace jamais la comparaison entre les recettes et les charges du logement.
Pour un premier meublé acheté seul, ne créez pas une société par réflexe. Comparez le nom propre, le micro-BIC et le réel sur la durée de détention prévue.
Investissement à plusieurs ou en famille
À plusieurs, la structure doit régler les désaccords avant l’achat : répartition des apports, travaux, emprunt, occupation du bien, vente et sortie d’un associé. La SCI permet d’écrire ces règles dans les statuts et de répartir les parts selon les contributions prévues.
La SARL de famille peut entrer dans l’analyse lorsque le projet porte sur une activité familiale de location meublée. Elle relève d’une logique commerciale distincte de celle d’une SCI patrimoniale, et les conséquences fiscales doivent être examinées avec les recettes, les charges et le mode de financement.
Une association entre proches ne dispense pas d’un accord précis. L’affection familiale ne règle ni le départ d’un associé, ni le décès, ni le désaccord sur les travaux.
Achat-revente et activité de marchand de biens
L’achat-revente répété poursuit une logique commerciale. Le projet vise alors la marge d’opération, la rotation du stock immobilier, le financement court et la gestion des risques de revente, plutôt que la conservation d’un patrimoine locatif.
Une SCI patrimoniale est mal adaptée à une activité commerciale habituelle d’achat-revente. Une société commerciale, telle qu’une SAS, une SASU, une SARL ou une EURL, peut être étudiée lorsque l’activité est organisée, financée et exercée dans ce cadre.
La micro-entreprise ne doit pas servir de raccourci pour une activité dont les achats, les reventes, les frais et le risque financier exigent une comptabilité complète. Ici, une société commerciale convient ; la micro-entreprise non.
Micro-entreprise ou société : comparaison des avantages et des limites
La comparaison oppose surtout la simplicité de l’entreprise individuelle à la capacité d’organisation d’une société. Le nom propre ou la micro-entreprise réduit les formalités de départ dans les situations compatibles ; la société ajoute des coûts, des comptes et des décisions formalisées en échange d’un cadre collectif ou professionnel plus structuré.
| Critère | Micro-entreprise ou nom propre | SCI | SASU, EURL, SAS ou SARL |
|---|---|---|---|
| Personnes | Une personne physique | Deux associés minimum à la constitution | Un associé en SASU ou EURL ; plusieurs en SAS ou SARL |
| Objet principal | Exercer une activité individuelle ou détenir en nom propre | Acquérir, gérer et administrer des immeubles | Exploiter une activité commerciale ou professionnelle |
| Comptabilité | Allégée sous conditions | Suivi social et comptable de la société | Comptabilité commerciale et décisions juridiques |
| Charges réelles | Le régime micro ne déduit pas chaque dépense séparément | Traitement lié au régime fiscal choisi | Prise en compte dans une comptabilité complète |
| Association | Organisation contractuelle limitée | Parts sociales et statuts adaptés à la détention collective | Parts ou actions, gouvernance et règles de sortie |
| Activité réglementée | La forme ne dispense pas de carte, mandat ou assurance | La détention propre ne vaut pas carte professionnelle | La société doit aussi réunir les conditions de l’activité |
Simplicité de création et obligations de gestion
La micro-entreprise se pilote avec une organisation administrative plus légère, lorsque l’activité entre dans son périmètre. Une société suppose des statuts, une immatriculation, un compte bancaire adapté, des décisions sociales et une comptabilité correspondant à sa forme et à son régime fiscal.
Le capital minimal légal de certaines sociétés commerciales peut être fixé à 1 €. La publication d’une annonce légale constitue une dépense distincte, dont le montant dépend du département et du tarif applicable à la date de publication ; aucun montant universel ne peut être déduit du seul choix de la forme.
Une SCI accompagnée par un professionnel du droit peut représenter une dépense comprise entre 1 500 € et 2 500 € TTC selon une estimation publiée. Ce montant reste une estimation de prestation : il ne couvre pas nécessairement le compte bancaire, la comptabilité, les formalités additionnelles ou la rémunération du gérant.
Déduction des charges et traitement des travaux
Le régime micro calcule l’assiette selon une méthode forfaitaire : l’entrepreneur ne soustrait pas séparément chaque dépense engagée pour produire ses recettes. Le régime réel demande davantage de suivi, puis permet de rattacher les dépenses effectivement supportées à l’activité lorsque leur traitement fiscal l’autorise.
Pour un logement financé par emprunt et nécessitant des travaux, la différence entre forfait et dépenses réelles peut modifier le résultat imposable. Il faut alors chiffrer les intérêts, assurances, travaux, frais de gestion et périodes sans loyer au lieu de retenir la seule facilité de déclaration.
La fiscalité ne se résume pas au montant payé pendant les premières années. Le calcul doit aussi intégrer la revente, la sortie de trésorerie et la transmission.
Protection du patrimoine et responsabilité
Une société peut séparer juridiquement l’activité et certains biens, notamment lorsqu’une SCI détient un local loué à une société d’exploitation. Cette organisation limite le mélange des actifs, sans empêcher les garanties personnelles, les dettes de la société immobilière ou la responsabilité née d’une faute de gestion.
Une société commerciale ne protège donc pas automatiquement le patrimoine personnel. Le dirigeant peut engager sa responsabilité par ses actes, et la banque peut demander une caution ou une garantie personnelle.
À l’inverse, l’entreprise individuelle bénéficie d’un cadre patrimonial propre à l’entrepreneur individuel, sans créer une personne morale distincte. L’analyse doit porter sur les dettes, les garanties signées et l’activité réelle, pas sur l’étiquette micro ou société.
Revente, fiscalité et transmission
La plus-value immobilière correspond à la différence entre le prix de vente et le prix d’acquisition. Service-Public indique qu’elle est soumise à l’impôt sur le revenu et aux prélèvements sociaux, avec une exonération liée à la durée de détention lorsque le bien est détenu depuis plus de 22 ans.
La revente d’un bien détenu en direct, la cession de parts d’une SCI et la cession de titres d’une société commerciale ne produisent pas le même dossier fiscal. Les travaux, les frais, les emprunts et la nature du bien modifient aussi le calcul.
La transmission peut être organisée par des donations de parts, une répartition progressive du capital ou une conservation du bien dans une structure familiale. Chaque montage doit rester cohérent avec les droits de vote, le financement et les intérêts des associés.
Quelles obligations pour une activité immobilière en micro-entreprise ou en société ?
Une activité immobilière exercée pour le compte de tiers ne se résume pas au choix entre micro-entreprise et société. Transaction, gestion, syndic, courtage et intermédiation peuvent relever d’exigences professionnelles distinctes ; la forme juridique ne remplace ni la carte, ni le mandat, ni l’assurance requis par la mission.
Et la distinction est nette : vendre ou louer son propre bien ne correspond pas à l’intermédiation habituelle sur le bien d’un tiers. L’agent immobilier qui agit pour des clients doit disposer d’une carte professionnelle adaptée, valable trois ans, ainsi que d’une assurance de responsabilité civile professionnelle.
Un agent commercial mandataire peut intervenir pour le compte d’un titulaire de carte professionnelle si son mandat, son immatriculation au RSAC et le périmètre de sa mission sont conformes. Le mandataire ne devient pas automatiquement titulaire de la carte du donneur d’ordre.
- Décrivez précisément la mission : transaction, gestion, courtage, apport d’affaires ou simple détention.
- Rattachez la mission à la carte professionnelle concernée lorsqu’une activité réglementée est exercée.
- Prévoyez le mandat écrit et l’immatriculation exigée pour l’intermédiaire.
- Déclarez l’assurance de responsabilité civile professionnelle lorsque l’activité réglementée l’impose.
Quelle solution choisir selon votre profil ?
Le profil d’investisseur donne une orientation, pas une réponse fiscale personnalisée. Un achat seul, une location meublée, un investissement familial et une activité d’achat-revente appellent des structures différentes ; le financement, les charges et la durée de détention peuvent inverser l’intérêt d’une option.
Vous investissez seul dans un premier logement
Vous louez un bien meublé
Un tableau de trésorerie doit séparer loyers encaissés, intérêts, assurance, travaux, gestion, taxe foncière et périodes de vacance. Le résultat permet de mesurer le coût global, au lieu de retenir une économie administrative apparente.
Vous investissez en couple ou avec des proches
Si les objectifs divergent, ne mélangez pas détention patrimoniale et exploitation commerciale dans une structure unique sans examiner leurs conséquences.
Vous souhaitez constituer un parc immobilier
Un parc immobilier rend plus importante la cohérence entre les biens, les financements, les loyers conservés et la transmission. Une SCI peut organiser plusieurs acquisitions patrimoniales ; une société commerciale peut correspondre à une activité d’exploitation ou à un développement avec une gouvernance plus structurée.
Comparez les charges, la fiscalité, la comptabilité, le financement et la protection du patrimoine avec vos recettes et dépenses prévisionnelles. Le prêteur examinera aussi la solidité du projet, les garanties et la capacité de remboursement.
Si vous investissez, vous associez ou vous développez une activité structurée, faites examiner les usages respectifs de la SCI, de la SAS, de la SASU, de la SARL et de l’EURL.
Vous exercez une activité d’achat-revente
Erreurs fréquentes lors du choix du statut immobilier
Les erreurs viennent rarement d’un formulaire mal rempli. Elles apparaissent lorsque l’investisseur confond détention et activité, compare un régime fiscal à une personne morale ou évalue une structure sur son seul coût de création, sans calculer les obligations et la sortie du projet.
Questions fréquentes sur le statut pour investir dans l’immobilier
Une SCI convient-elle à la location meublée ?
Une SCI peut détenir un bien, mais la location meublée habituelle peut modifier son traitement fiscal et sa qualification. La société doit donc être comparée à la détention directe et aux structures adaptées à une activité commerciale.
Quand consulter un expert-comptable ou un notaire ?
Faites valider votre choix par un professionnel lorsque le projet combine détention immobilière, emprunt, associés, location ou activité réglementée. L’intervention devient particulièrement utile avant la signature lorsque plusieurs régimes fiscaux ou une transmission sont envisagés.
Conclusion : choisir après avoir comparé le projet immobilier dans son ensemble
La micro-entreprise n’est pas automatiquement la réponse à un investissement immobilier. Pour un achat seul, analysez d’abord la détention en nom propre et le régime de la location ; pour une détention collective, étudiez la SCI ; pour une activité commerciale structurée, comparez les sociétés commerciales adaptées.
La checklist finale tient en sept points :
- nature du bien et mode d’exploitation ;
- location nue, meublée ou achat-revente ;
- budget, emprunt, travaux et charges ;
- nombre d’associés et règles de sortie ;
- horizon de détention et scénario de revente ;
- objectif de transmission ;
- simulation fiscale et validation professionnelle.
Le bon statut est celui qui reste cohérent du premier financement à la revente, sans confondre simplicité de départ et coût global.
Sources et mise à jour
Mis à jour le 13 septembre 2026, cet article s’appuie sur des références administratives et institutionnelles accessibles au lecteur. Les barèmes fiscaux, seuils sociaux, tarifs administratifs et conditions professionnelles doivent être rattachés à leur période d’application.
| Source | Donnée utile | Usage concret | Vigilance |
|---|---|---|---|
| Service Public Entreprendre | Fonctionnement de la micro-entreprise et de l’entreprise individuelle | Distinguer régime d’activité et structure de détention | Les cotisations et plafonds évoluent selon l’année |
| Bpifrance Création | Objet de la SCI et séparation entre immobilier et exploitation | Analyser une détention collective ou un local professionnel | La SCI ne supprime ni les dettes ni les garanties personnelles |
| Service-Public.fr | Calcul et imposition des plus-values immobilières | Intégrer la revente dans la comparaison | Le résultat dépend du bien, de la durée et des frais retenus |
| Chambre de commerce et d’industrie | Carte professionnelle immobilière et activités réglementées | Identifier les conditions de transaction ou de gestion pour autrui | La mission exacte détermine les obligations professionnelles |