Choisir entre LMNP ou LMP 2026, ce n’est plus seulement cocher une case dans une déclaration BIC. C’est arbitrer entre simplicité, fiscalité immédiate, cotisations sociales, traitement du déficit et impact à la revente. Dit autrement : le bon régime n’est pas forcément celui qui réduit le plus l’impôt cette année, mais celui qui protège le mieux votre rentabilité nette sur plusieurs années.
La location meublée reste un outil patrimonial très puissant, à condition de ne pas raisonner uniquement avec le taux d’imposition. Un investisseur avec 12 000 € de loyers, peu de charges et un objectif de complément de revenu ne joue pas la même partie qu’un bailleur encaissant plus de 30 000 € par an avec crédit, travaux, amortissements et projet de revente à moyen terme. Voilà pourquoi l’arbitrage LMNP/LMP mérite une vraie lecture stratégique.
Table des matières
En bref
✅ Le LMNP reste généralement le régime le plus adapté aux particuliers dont les recettes meublées restent sous 23 000 € ou inférieures aux autres revenus d’activité du foyer.
📌 Le LMP s’applique de plein droit lorsque les recettes meublées dépassent 23 000 € et deviennent supérieures aux autres revenus d’activité du foyer, selon la logique de l’article 155 IV du CGI.
💡 Le régime réel peut fortement réduire le résultat imposable grâce aux charges déductibles et à l’amortissement en meublé, mais il faut regarder la revente et pas seulement l’impôt annuel.
⚠️ Le vrai piège se situe souvent dans les cotisations sociales, la plus-value et le passage involontaire en LMP, notamment lorsque les revenus d’activité baissent à la retraite.
LMNP ou LMP 2026 : quel régime choisir en priorité ?
Le LMNP convient souvent aux investisseurs qui veulent un cadre souple et fiscalement efficace. Le LMP devient pertinent lorsque les revenus locatifs meublés sont élevés, que les déficits peuvent servir une stratégie globale et que l’investisseur accepte plus de contraintes sociales, comptables et patrimoniales.
La première réponse est assez simple : pour la majorité des particuliers, le statut LMNP reste le point d’entrée naturel. Il permet de louer un logement meublé, de déclarer les loyers dans la catégorie des bénéfices industriels et commerciaux, les fameux BIC, et de choisir entre micro-BIC et régime réel. En pratique, c’est souvent là que se loge l’optimisation la plus lisible : charges, intérêts d’emprunt, taxe foncière, frais de gestion, assurance, amortissement du bien et du mobilier.
Mais attention au raccourci. Le statut LMP n’est pas simplement un “LMNP plus gros”. Il change la nature de l’arbitrage. Les déficits peuvent devenir plus utiles, la plus-value peut être traitée autrement, mais les cotisations sociales LMP peuvent peser lourd dans le calcul. Autrement dit, comparer LMNP ou LMP 2026 impose de raisonner en coût complet : impôt, prélèvements, cotisations, trésorerie, revente et horizon de détention.
Le meilleur régime fiscal n’est pas celui qui efface l’impôt sur le papier, mais celui qui améliore vraiment le rendement net après charges, cotisations et sortie du patrimoine.
Pourquoi ce choix n’est plus seulement une question de fiscalité
En 2026, l’investisseur en meublé doit sortir du réflexe “je prends le régime qui taxe le moins mes loyers”. La fiscalité location meublée s’est complexifiée, notamment avec la réintégration des amortissements pratiqués en LMNP réel dans le calcul de la plus-value depuis la loi de finances 2025, sauf cas d’exonération. Ce point change la lecture long terme : l’avantage annuel du réel peut rester excellent, mais il ne faut plus oublier la facture potentielle à la revente.
Dans la pratique, beaucoup de bailleurs regardent d’abord l’abattement du micro-BIC ou la possibilité d’amortir le bien. C’est logique, mais incomplet. Le vrai sujet consiste à savoir si votre investissement locatif meublé produit un revenu complémentaire, finance un crédit, prépare une retraite, ou constitue déjà une activité patrimoniale structurée. Ce n’est pas du tout la même grille de lecture.
Selon la doctrine fiscale consultable sur impots.gouv.fr concernant les revenus de location meublée, les loyers d’un logement meublé sont imposés dans la catégorie des BIC. Le Code général des impôts, notamment l’article 155 IV, fixe la logique de distinction entre loueur non professionnel et professionnel. Bon à savoir : cette qualification peut évoluer sans que vous l’ayez vraiment “choisie”, simplement parce que vos revenus changent.
Comprendre la logique des deux régimes avant de comparer
Le couple LMNP/LMP repose sur une même base : la location meublée est fiscalement une activité commerciale imposée en BIC. La différence se joue ensuite sur le caractère non professionnel ou professionnel de l’activité, avec des conséquences fortes sur l’imputation des déficits, les prélèvements sociaux, les cotisations sociales et la plus-value.
LMNP : le cadre le plus souple pour la majorité des particuliers
Le LMNP, ou loueur en meublé non professionnel, s’applique si les recettes meublées annuelles sont inférieures à 23 000 € ou si elles restent inférieures aux autres revenus d’activité du foyer. C’est ce qui en fait un cadre très utilisé par les particuliers : il s’adapte aussi bien à un studio étudiant qu’à un T2 loué à l’année, à condition que le logement respecte les critères du meublé.
Deux régimes fiscaux sont possibles. Le micro-BIC applique un abattement forfaitaire de 50 % jusqu’à 77 700 € de recettes pour la location meublée longue durée. Simple, rapide, sans comptabilité lourde. En revanche, il devient moins intéressant lorsque les charges réelles dépassent l’abattement : intérêts d’emprunt, travaux, frais de notaire amortissables, comptabilité, assurance PNO, charges de copropriété… Là, le régime réel LMNP peut faire une sacrée différence.
Au réel, l’investisseur déduit ses charges et peut pratiquer l’amortissement en meublé. D’après les règles fiscales couramment appliquées, le bien immobilier hors terrain s’amortit généralement sur 25 à 30 ans, tandis que le mobilier s’amortit plutôt sur 5 à 10 ans. Ce mécanisme peut réduire fortement, parfois jusqu’à zéro, le résultat imposable. Cerise sur le gâteau : cela ne veut pas dire que le cash-flow disparaît. C’est bien là tout l’intérêt du réel en meublé.
LMP : un statut plus exigeant, mais parfois plus puissant
Le LMP, ou loueur en meublé professionnel, s’applique de plein droit lorsque les recettes annuelles de location meublée dépassent 23 000 € et sont supérieures aux autres revenus d’activité du foyer fiscal. Il ne s’agit donc pas toujours d’un choix volontaire. Un bailleur peut basculer en LMP parce que ses loyers augmentent, parce qu’il développe son parc, ou parce que ses autres revenus baissent.
Le statut LMP peut devenir intéressant dans une stratégie plus patrimoniale. Les déficits sont imputables sur le revenu global sans plafond, avec un report possible sur 6 ans. C’est un point majeur pour un investisseur qui supporte de fortes charges, un financement important ou des travaux. En face, il faut intégrer les cotisations sociales, qui peuvent peser autour de 30 % du bénéfice net, avec un minimum annuel évoqué autour de 1 255 € même en cas de déficit selon les informations disponibles sur les réformes sociales applicables à partir de 2026.
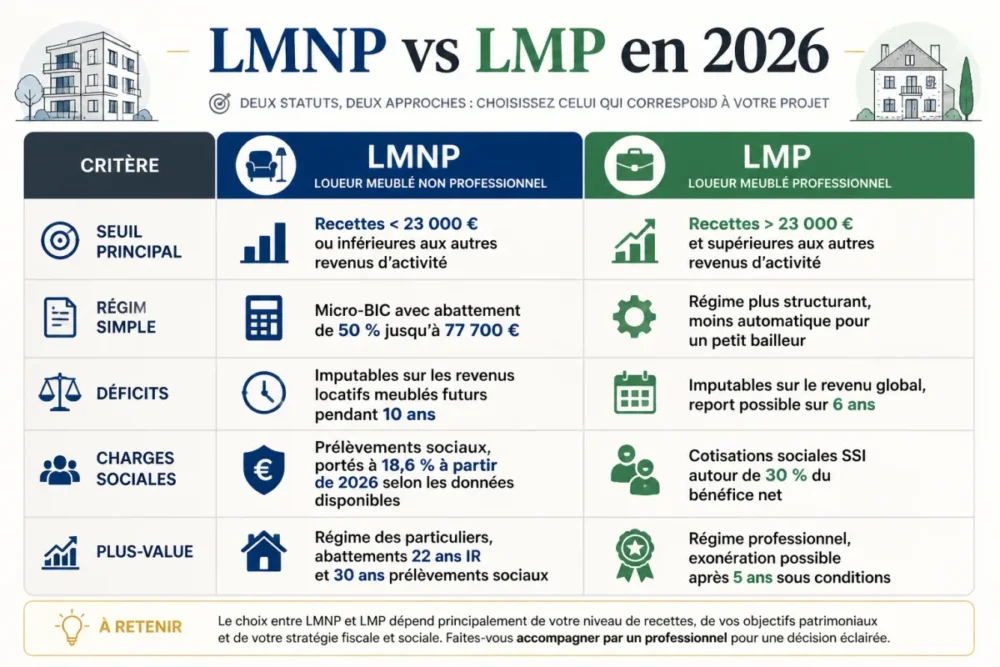
| Critère | LMNP | LMP |
|---|---|---|
| Seuil principal | Recettes < 23 000 € ou inférieures aux autres revenus d’activité | Recettes > 23 000 € et supérieures aux autres revenus d’activité |
| Régime simple | Micro-BIC avec abattement de 50 % jusqu’à 77 700 € | Régime plus structurant, moins “automatique” pour un petit bailleur |
| Déficits | Imputables sur revenus meublés futurs pendant 10 ans | Imputables sur revenu global, report possible sur 6 ans |
| Charges sociales | Prélèvements sociaux, portés à 18,6 % à partir de 2026 selon les données disponibles | Cotisations sociales SSI autour de 30 % du bénéfice net |
| Plus-value | Régime des particuliers, abattements 22 ans IR et 30 ans prélèvements sociaux | Régime professionnel, exonération possible après 5 ans sous conditions |
Comment comparer LMNP et LMP sans se tromper ?
Pour comparer LMNP et LMP, il faut projeter les loyers, les charges, l’emprunt, l’amortissement, les déficits, les cotisations sociales et la plus-value. Une simple comparaison d’impôt annuel est insuffisante, car le régime le plus avantageux aujourd’hui peut devenir moins favorable à la revente.
Le piège classique consiste à confondre revenu imposable et rentabilité réelle. Un résultat fiscal proche de zéro grâce à l’amortissement peut donner une impression de performance exceptionnelle. C’est parfois vrai. Mais si l’investissement dégage peu de trésorerie, si les charges augmentent, ou si la revente déclenche une fiscalité plus lourde, la photo annuelle devient trompeuse. Blague à part, c’est exactement le genre de détail qui transforme une bonne opération sur Excel en rendement moyen dans la vraie vie.
En régime réel LMNP, les déficits ne s’imputent pas sur le revenu global. Ils sont reportables uniquement sur les revenus locatifs meublés futurs pendant 10 ans. Cela reste utile si vous continuez à louer meublé, mais moins puissant si vous cherchez à réduire l’imposition globale du foyer. En LMP, l’imputation sur le revenu global peut être redoutable, surtout avec de grosses charges. À condition, évidemment, que les cotisations sociales ne mangent pas l’avantage.
La plus-value est le deuxième grand arbitre. En LMNP, le régime des particuliers conserve ses abattements de durée de détention, mais la réintégration des amortissements pratiqués au réel depuis 2025 oblige à faire une projection sérieuse. En LMP, une exonération totale de plus-value peut s’appliquer après 5 ans si les recettes restent inférieures à 90 000 € par an. Voilà un avantage qui peut faire pencher la balance chez certains bailleurs patrimoniaux.
- Si vous achetez pour 8 à 12 ans, la fiscalité de sortie mérite une attention particulière, car elle peut réduire l’avantage du réel.
- Si vous conservez très longtemps, les abattements de durée de détention en LMNP peuvent redevenir très favorables.
- Si vos charges sont élevées, le régime réel devient souvent indispensable pour mesurer le rendement net.
- Si vos loyers dépassent fortement vos revenus d’activité, la question du LMP ne se pose plus seulement comme une option.
Dans quels cas le LMNP reste le meilleur choix ?
Le LMNP reste souvent le meilleur choix lorsque l’investissement locatif meublé sert d’abord à créer un complément de revenu, financer un crédit ou diversifier un patrimoine sans basculer dans une gestion trop lourde. C’est le cas typique du propriétaire d’un ou deux lots, avec des loyers annuels modérés, un financement raisonnable et une volonté de conserver une fiscalité lisible.
Pour un bailleur qui encaisse, par exemple, des recettes meublées sous le seuil de 23 000 €, le LMNP permet de rester dans un cadre confortable. Le micro-BIC peut suffire si les charges sont faibles. Mais dans la pratique, dès qu’il y a crédit, frais d’acquisition, mobilier, assurance et charges de copropriété, le réel mérite presque toujours une simulation. Pas forcément pour “faire compliqué”, mais pour éviter de payer trop d’impôt sur un revenu qui n’est pas réellement disponible en trésorerie.
On constate sur le terrain que les petits bailleurs sous-estiment souvent l’effet des charges récurrentes : comptabilité, remplacement du mobilier, vacance locative courte, entretien et taxe foncière. Une famille ayant acheté un deux-pièces meublé en 2022 raconte ainsi que le passage du micro-BIC au réel a surtout servi à stabiliser son cash-flow, plus qu’à “gagner” fiscalement.
Le LMNP est aussi plus rassurant pour les investisseurs qui veulent éviter les cotisations sociales LMP et garder une gestion patrimoniale simple. Il ne faut pas caricaturer : le régime réel demande une vraie comptabilité, souvent avec un expert-comptable. Mais il reste généralement plus souple qu’une logique professionnelle complète.
Dans quels cas le LMP peut devenir plus intéressant ?
Le LMP devient intéressant lorsque la location meublée prend une place centrale dans les revenus du foyer. Si les recettes dépassent 23 000 € et deviennent supérieures aux autres revenus d’activité, la bascule peut s’appliquer automatiquement. À ce stade, il ne s’agit plus seulement d’optimiser un appartement : il faut piloter une activité patrimoniale avec ses avantages et ses contraintes.
L’atout le plus visible du régime réel LMP concerne les déficits. Un investisseur qui supporte de fortes charges, des intérêts élevés ou des travaux peut imputer ses déficits sur le revenu global, sans plafond, avec un report possible sur 6 ans. Cette mécanique peut avoir un vrai intérêt dans une stratégie de montée en puissance, notamment lorsque les premières années sont fiscalement chargées mais que le patrimoine doit produire davantage ensuite.
Le second intérêt apparaît à la revente. L’exonération possible de la plus-value professionnelle après 5 ans, lorsque les recettes sont inférieures à 90 000 €, peut devenir très attractive. Mais il faut comparer cet avantage avec les cotisations sociales, les obligations déclaratives et l’impact sur la protection sociale. En d’autres termes, le LMP peut être puissant, mais il n’est pas gratuit. Il demande une vision plus longue et plus technique.
Le LMP n’est pas le régime des investisseurs “plus malins” : c’est le régime des investisseurs dont les revenus, les charges et l’horizon patrimonial justifient une structure plus lourde.
Comparer LMNP et LMP selon trois profils d’investisseurs
La meilleure façon de trancher entre LMNP ou LMP 2026, c’est de partir des profils réels. Les textes donnent le cadre, mais les chiffres du foyer racontent l’histoire : loyers, salaire, pension, crédit, charges, durée de détention et projet de transmission.
Petit bailleur en meublé : le LMNP domine souvent
Le petit bailleur possède généralement un studio, un T2 ou une petite maison louée meublée à l’année. Ses recettes restent sous 23 000 €, ou en tout cas inférieures aux revenus d’activité du foyer. Son enjeu principal n’est pas de structurer une activité professionnelle, mais d’éviter que la fiscalité absorbe une part excessive du rendement.
Dans ce cas, le LMNP est souvent le plus cohérent. Le micro-BIC suffit si les charges sont faibles et que l’investisseur privilégie la simplicité. Le régime réel devient préférable si le bien est financé à crédit, si les charges sont significatives ou si le mobilier doit être renouvelé régulièrement. En clair : on ne choisit pas le réel pour faire joli, on le choisit parce que les chiffres le justifient.
Investisseur avec crédit et fortes charges : le réel change tout
Un investisseur avec emprunt, intérêts, assurance, travaux et frais de gestion doit regarder le résultat fiscal réel. Dans beaucoup de situations, le régime réel LMNP permet d’absorber une grande partie des loyers imposables grâce aux charges déductibles et à l’amortissement. C’est particulièrement vrai dans les premières années, lorsque les intérêts d’emprunt pèsent encore lourd.
Mais si les recettes augmentent et dépassent les autres revenus d’activité, la question du LMP arrive très vite. Un agent habitué aux dossiers de location meublée observe que le basculement n’est pas toujours anticipé par les bailleurs qui enchaînent deux ou trois acquisitions. Ils raisonnent lot par lot, alors que l’administration raisonne au niveau du foyer fiscal.
Bailleur patrimonial à hauts revenus locatifs : le LMP peut prendre l’avantage
Le bailleur patrimonial encaisse des loyers élevés, investit souvent avec une logique de portefeuille et peut chercher à optimiser les déficits, la transmission ou la revente. Pour lui, le LMP n’est pas forcément une mauvaise nouvelle. Il peut offrir des leviers puissants, notamment sur l’imputation du déficit et certains cas d’exonération de plus-value.
La prudence reste de mise. Les cotisations sociales, autour de 30 % du bénéfice net selon les données disponibles, doivent être intégrées dans la simulation. C’est souvent là que l’arbitrage se joue : un régime fiscal qui paraît meilleur avant cotisations peut devenir moins performant après calcul complet.
Les erreurs fréquentes à éviter avant de choisir
Le choix LMNP ou LMP 2026 se rate rarement à cause d’une règle ignorée. Il se rate plutôt à cause d’une projection trop courte. Beaucoup d’investisseurs comparent l’impôt de l’année N, sans regarder la durée de conservation, le remboursement du crédit, la baisse future des revenus professionnels ou la revente.
- Confondre rentabilité brute et rentabilité nette : un rendement affiché à 6 % peut tomber beaucoup plus bas après charges, fiscalité et vacance.
- Oublier les cotisations sociales LMP : elles peuvent modifier fortement l’équilibre économique d’un portefeuille meublé.
- Choisir le micro-BIC par confort : l’abattement de 50 % est simple, mais pas toujours optimal si les charges réelles sont supérieures.
- Négliger la plus-value location meublée : la revente peut neutraliser une partie de l’optimisation annuelle mal anticipée.
- Ignorer le risque de bascule à la retraite : lorsque les revenus d’activité baissent, les loyers meublés peuvent devenir prépondérants.
Le cas de la retraite mérite vraiment un zoom. Le passage involontaire du LMNP au LMP peut survenir lorsque les pensions prises en compte dans le calcul des seuils deviennent inférieures aux recettes meublées. L’investisseur n’a pas forcément acheté “pour devenir professionnel”, mais son profil fiscal change. Il est donc utile de faire une simulation à horizon 3, 5 ou 10 ans, surtout si les revenus d’activité doivent diminuer.
Comment décider en 2026 sans se tromper ?
Pour décider en 2026, partez d’une simulation sur plusieurs années : recettes, charges, crédit, amortissements, déficits, cotisations sociales et revente. Le LMNP privilégie souvent la souplesse ; le LMP peut devenir pertinent si le volume locatif et la stratégie patrimoniale compensent ses contraintes.
La bonne méthode consiste à construire trois scénarios. Un scénario prudent avec vacance locative et charges en hausse. Un scénario central avec loyers stables. Un scénario patrimonial avec revente, baisse des revenus professionnels ou passage à la retraite. C’est un peu plus long que de regarder un tableau d’abattements, mais c’est beaucoup plus utile.
- Estimez les recettes annuelles meublées en distinguant loyers, charges refacturées et éventuelles périodes de vacance.
- Comparez-les aux autres revenus d’activité du foyer pour vérifier le risque de qualification LMP.
- Simulez micro-BIC et régime réel en intégrant charges déductibles, intérêts, amortissement et frais comptables.
- Ajoutez les prélèvements ou cotisations sociales afin de raisonner en rentabilité nette, pas seulement en impôt.
- Projetez la revente avec les règles de plus-value applicables au statut retenu.
Les informations disponibles pour 2026 indiquent notamment des prélèvements sociaux LMNP portés à 18,6 % à partir du 1er janvier 2026, tandis que le LMP reste exposé à des cotisations sociales plus structurantes. Comme toute réforme fiscale ou sociale peut être précisée, ajustée ou commentée par l’administration, il est prudent de valider les hypothèses au moment de la déclaration. Les fiches de Service-Public.fr sur la location meublée et ses obligations constituent un bon point de départ pour vérifier les formalités.
Pour résumer, le choix ne doit pas opposer “LMNP simple” et “LMP sophistiqué” de manière caricaturale. Le LMNP peut être très optimisé au réel. Le LMP peut être très pertinent dans certains patrimoines. Mais chacun doit être testé avec vos chiffres, votre horizon et votre tolérance à la complexité. À partir d’un certain volume, faire valider le montage par un expert-comptable ou un conseil fiscal n’est pas du luxe : c’est une protection contre les mauvais arbitrages.
À retenir
- 🏠 Le LMNP reste souvent idéal pour un investissement meublé modéré et souple.
- 📊 Le régime réel devient puissant lorsque charges, crédit et amortissement dépassent l’abattement micro-BIC.
- ⚖️ Le LMP peut optimiser les déficits, mais les cotisations sociales changent fortement le calcul.
- ⏳ La plus-value doit être simulée dès l’achat, surtout avec amortissements LMNP réintégrés.
- 🧭 Le bon choix dépend des revenus du foyer, de l’horizon de détention et du projet patrimonial.
FAQ
Peut-on choisir librement entre LMNP et LMP en 2026 ?
Pas totalement. Le statut dépend principalement des recettes meublées annuelles et de leur comparaison avec les autres revenus d’activité du foyer. Si les recettes dépassent 23 000 € et deviennent supérieures à ces autres revenus, le LMP peut s’appliquer de plein droit.
Le micro-BIC est-il encore intéressant pour un investisseur LMNP ?
Oui, si les charges réelles restent faibles. L’abattement forfaitaire de 50 % jusqu’à 77 700 € de recettes en location meublée longue durée reste simple et lisible. En revanche, avec crédit, travaux ou charges élevées, le régime réel LMNP mérite presque toujours une simulation.
Le LMP est-il forcément plus avantageux que le LMNP pour payer moins d’impôt ?
Non. Le LMP permet notamment d’imputer certains déficits sur le revenu global, mais il expose aussi à des cotisations sociales qui peuvent peser lourd. Il faut comparer le coût complet : impôt, cotisations, trésorerie et fiscalité de revente.
Que se passe-t-il si je deviens retraité avec des revenus meublés importants ?
Le départ à la retraite peut modifier l’équilibre entre vos pensions et vos recettes meublées. Si les loyers deviennent supérieurs aux autres revenus pris en compte et dépassent les seuils applicables, un passage en LMP peut survenir. C’est un point à anticiper plusieurs années avant la cessation d’activité.
Faut-il obligatoirement un expert-comptable pour déclarer en LMNP ou LMP ?
Ce n’est pas toujours obligatoire, mais c’est vivement recommandé au régime réel. L’amortissement, les charges déductibles, le fichier comptable et la déclaration BIC demandent de la rigueur. Dès que les montants deviennent significatifs, l’accompagnement limite les erreurs et sécurise l’optimisation.