Vérifier la santé d’une copropriété avant l’achat d’un appartement, ce n’est pas chipoter sur trois lignes de charges : c’est éviter de découvrir, après la signature, un ravalement voté, des impayés qui plombent l’immeuble ou un règlement qui interdit l’usage que vous aviez prévu. Un bel appartement peut cacher une copropriété fragile. Et dans ce cas, le vrai prix du bien n’est pas seulement celui affiché sur l’annonce.
L’enjeu est simple : comprendre si l’immeuble est bien entretenu, si les finances tiennent la route, si des travaux lourds arrivent et si les règles de vie correspondent à votre projet. Voici une méthode argumentée, concrète et franchement utile pour analyser une copropriété avant de vous engager.
Table des matières
En bref
🔎 La santé d’une copropriété se vérifie avec quatre familles d’indices : documents juridiques, comptes, procès-verbaux d’assemblée générale et état réel des parties communes.
📄 Les documents clés sont le règlement de copropriété, les trois derniers PV d’AG, le montant des charges, le budget prévisionnel, le fonds travaux et l’état daté transmis par le syndic.
💸 Le risque principal n’est pas seulement une charge mensuelle élevée : ce sont les travaux votés ou prévisibles, les impayés, les procédures et les appels de fonds qui arrivent après l’achat.
🏢 Une visite sérieuse doit inclure les parties communes : hall, cage d’escalier, toiture visible, caves, parking, local poubelles, humidité, fissures et niveau général d’entretien.
Pourquoi la santé d’une copropriété peut faire basculer un achat immobilier ?
Un achat en copropriété n’est jamais l’achat d’un logement isolé. Vous achetez un lot privatif, certes, mais aussi une quote-part des parties communes, des décisions collectives passées et des obligations futures. Autrement dit, vous héritez d’un morceau de l’immeuble, avec ses qualités… et ses casseroles éventuelles.
La plupart des mauvaises surprises viennent d’un décalage entre l’apparence du logement et la réalité de l’immeuble. Un appartement refait à neuf peut se trouver dans une résidence qui reporte depuis des années des travaux de toiture. Un prix séduisant peut masquer une copropriété avec des charges élevées ou des impayés récurrents. Et un règlement de copropriété peut limiter la location saisonnière, l’exercice d’une profession libérale ou certains usages des lots.
Le bon achat en copropriété ne se juge pas seulement à l’intérieur de l’appartement, mais à la capacité de l’immeuble à financer, décider et entretenir ce qui lui appartient collectivement.
Service-Public rappelle que, lors de la vente d’un logement en copropriété, le vendeur doit remettre à l’acquéreur plusieurs informations financières, techniques et juridiques. Ces données ne sont pas de la paperasse décorative : elles servent à mesurer le risque réel avant de signer. La page officielle sur la vente d’un logement en copropriété liste notamment les informations à transmettre à l’acheteur.
Quels documents demander pour vérifier la santé d’une copropriété ?
Avant d’acheter, demandez les documents qui racontent la vraie vie de l’immeuble : règlement de copropriété, procès-verbaux d’assemblée générale, carnet d’entretien, montant des charges, budget prévisionnel, fonds de travaux et informations sur les éventuelles procédures. Ces pièces permettent d’identifier les règles, les décisions passées, les dépenses à venir et la solidité financière de la copropriété.
Le règlement de copropriété est le premier filtre. Il précise les droits et obligations de chaque copropriétaire, la destination de l’immeuble, la répartition des charges et les usages autorisés ou interdits. C’est lui qui peut faire la différence entre un achat parfaitement adapté à votre projet et un bien juridiquement contraignant.
Les procès-verbaux d’assemblée générale, eux, sont souvent plus révélateurs qu’une visite. Ils montrent ce qui a été voté, refusé, contesté ou repoussé. Un ravalement refusé trois années de suite, une toiture signalée mais non traitée, des impayés discutés à chaque AG ou une procédure contre une entreprise sont autant d’indices à prendre au sérieux.
- Règlement de copropriété : vérifie les usages permis, les interdictions et la répartition des charges.
- Trois derniers PV d’AG : repèrent les travaux votés, refusés ou régulièrement reportés.
- Budget prévisionnel : donne une idée du fonctionnement annuel de la copropriété.
- Montant des charges sur deux exercices : permet de comparer la charge réelle avec l’annonce.
- Fonds de travaux : indique si la copropriété anticipe les dépenses lourdes.
- État daté : précise notamment la situation comptable du vendeur vis-à-vis du syndic.
L’annonce immobilière doit déjà indiquer certaines informations, notamment le montant annuel des charges du budget prévisionnel payé par le vendeur et, le cas échéant, l’existence de procédures liées aux difficultés financières de la copropriété. Mais l’annonce reste une porte d’entrée, pas une analyse complète. Il faut obtenir les pièces, les lire, puis confronter les chiffres avec l’état réel de l’immeuble.
| Document à vérifier | Ce qu’il révèle | Signal d’alerte |
|---|---|---|
| Règlement de copropriété | Usages autorisés, charges, destination de l’immeuble | Restrictions incompatibles avec votre projet |
| PV des 3 dernières AG | Travaux, conflits, décisions votées ou refusées | Travaux lourds reportés ou tensions répétées |
| Budget prévisionnel | Dépenses courantes votées chaque année | Hausse forte sans explication claire |
| Charges des deux exercices | Coût réel supporté par le vendeur | Écart important avec l’annonce |
| État daté | Situation financière du vendeur et de son lot | Dette ou régularisation significative |
| État des risques | Risques naturels, technologiques, sismiques ou radon | Zone exposée nécessitant des vérifications complémentaires |
Comment lire les procès-verbaux d’AG sans se perdre dans le jargon ?
Pour lire les PV d’assemblée générale efficacement, concentrez-vous sur cinq rubriques : travaux votés, travaux refusés, impayés, procédures en cours et niveau de participation des copropriétaires. Les formulations techniques comptent moins que les décisions concrètes : qui paie, quand, combien, pour quel chantier et avec quel niveau de désaccord.
Un procès-verbal d’AG n’est pas seulement le compte rendu d’une réunion un peu soporifique. C’est la mémoire politique et financière de l’immeuble. On y voit si la copropriété décide vite, si elle repousse les sujets importants, si les copropriétaires contestent souvent les résolutions ou si le syndic alerte sur des difficultés.
Trois points méritent une lecture attentive. D’abord, les travaux votés : s’ils ont été décidés avant votre achat mais pas encore appelés en fonds, vous pouvez vous retrouver concerné selon le calendrier et les modalités prévues. Ensuite, les travaux refusés : un refus n’efface pas un besoin technique. Une toiture fatiguée, une façade dégradée ou un ascenseur vieillissant reviendront tôt ou tard dans les discussions. Enfin, les impayés : plus ils sont élevés ou récurrents, plus la trésorerie collective peut devenir fragile.
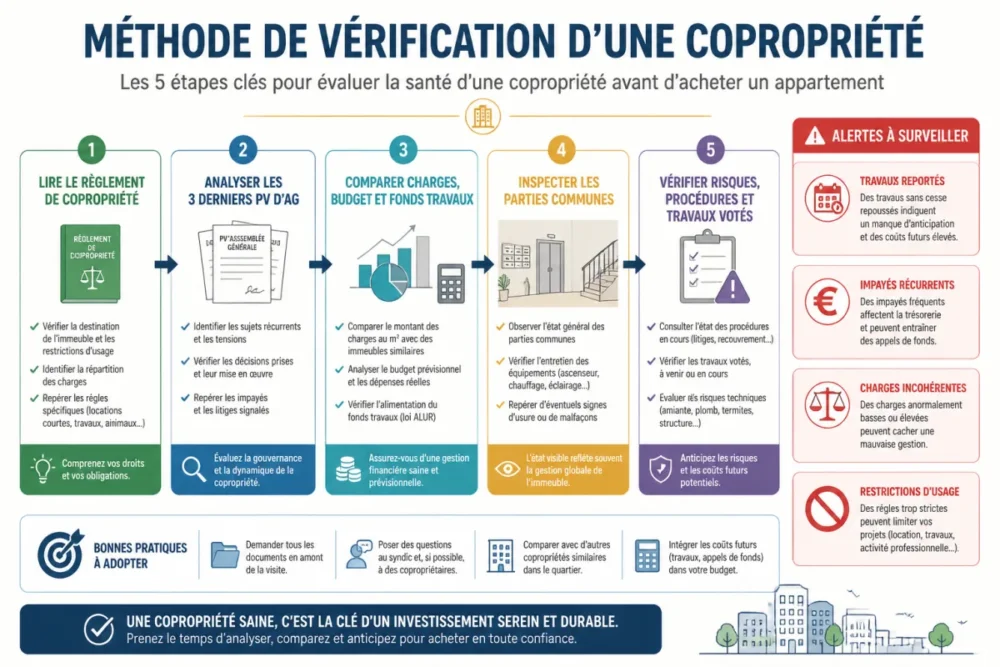
Voici une méthode de lecture rapide, mais solide :
- Repérez les résolutions travaux : votées, refusées, ajournées ou mises en concurrence.
- Notez les montants évoqués : même approximatifs, ils donnent l’ordre de grandeur des futurs appels de fonds.
- Identifiez les sujets récurrents : humidité, toiture, façade, ascenseur, chauffage, sécurité, sinistres.
- Regardez les votes : une décision adoptée de justesse peut annoncer des tensions futures.
- Vérifiez les procédures : litiges avec une entreprise, copropriétaire débiteur, contestation d’AG ou sinistre mal résolu.
Par exemple, si les trois derniers PV mentionnent régulièrement des infiltrations en toiture mais que les travaux sont systématiquement reportés, ce n’est pas un détail. Même si l’appartement visité est impeccable, le risque de travaux lourds existe. À l’inverse, une copropriété qui vient de voter et financer un ravalement peut avoir des charges exceptionnelles derrière elle, mais un immeuble mieux sécurisé pour les prochaines années.
Un travail refusé en assemblée générale n’est pas un problème disparu : c’est souvent une dépense différée.
Comment analyser les charges et la santé financière de la copropriété ?
Pour analyser la santé financière d’une copropriété, comparez le montant annuel des charges, le budget prévisionnel, les dépenses réelles des deux derniers exercices, la contribution au fonds de travaux et les impayés éventuels. Une copropriété saine n’est pas forcément peu chère : elle est surtout capable de financer l’entretien sans accumuler les dettes.
Le budget prévisionnel est voté chaque année en assemblée générale. Il couvre les dépenses courantes : nettoyage, assurance, syndic, électricité des parties communes, ascenseur, chauffage collectif, entretien courant ou petits contrats de maintenance. Les charges sont généralement appelées par trimestre, ce qui signifie que le coût réel doit se lire en rythme annuel, pas seulement en mensualité mentale.
Une charge élevée n’est pas automatiquement un mauvais signe. Une résidence avec ascenseur, chauffage collectif, gardien et espaces verts coûte logiquement plus cher qu’un petit immeuble ancien sans services. En revanche, des charges élevées sans prestations visibles, des régularisations fréquentes ou une hausse répétée du budget doivent pousser à demander des explications.
Le fonds de travaux mérite aussi le détour. Il sert à anticiper les dépenses importantes, plutôt que de tout financer dans l’urgence. Une copropriété qui provisionne régulièrement n’est pas forcément “plus chère” : elle peut être mieux pilotée. À l’inverse, des charges très basses dans un immeuble ancien peuvent signaler un sous-entretien chronique. Cerise sur le gâteau, c’est souvent ce genre d’immeuble qui finit par voter des appels de fonds douloureux.
| Situation observée | Lecture possible | Action avant achat |
|---|---|---|
| Charges basses dans un immeuble vieillissant | Entretien possiblement différé | Vérifier PV d’AG, carnet d’entretien et travaux refusés |
| Charges élevées avec services réels | Coût cohérent si prestations utiles | Comparer avec ascenseur, chauffage, gardien, espaces communs |
| Hausse répétée du budget | Dépenses qui dérivent ou contrats renégociés | Demander le détail des postes en hausse |
| Impayés mentionnés en AG | Trésorerie potentiellement fragilisée | Évaluer leur ampleur et leur récurrence |
| Travaux votés non encore appelés | Coût futur à intégrer au prix réel | Clarifier le calendrier avec le notaire et le syndic |
Imaginons un appartement affiché à un prix attractif, mais dont les PV indiquent un ravalement voté et des appels de fonds à venir. Même si le prix de vente semble inférieur au marché, l’acquéreur doit raisonner en coût total : prix d’achat, frais d’acquisition, charges courantes, travaux déjà décidés et travaux prévisibles. C’est là que la négociation prend du sens. Pas pour “faire baisser pour faire baisser”, mais pour intégrer une dépense objectivable.
Que regarder dans les parties communes lors de la visite ?
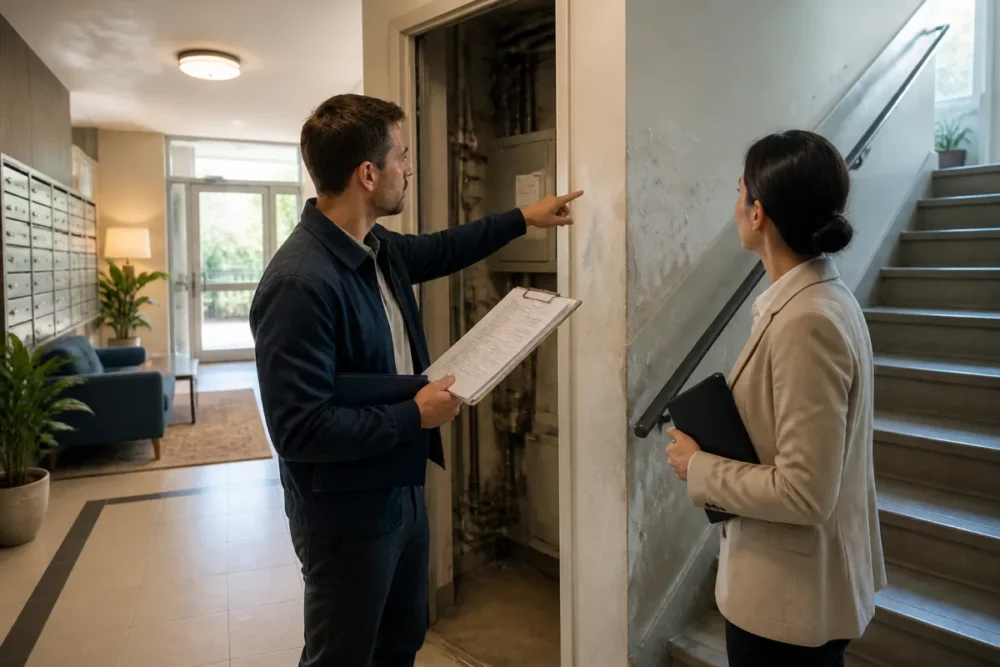
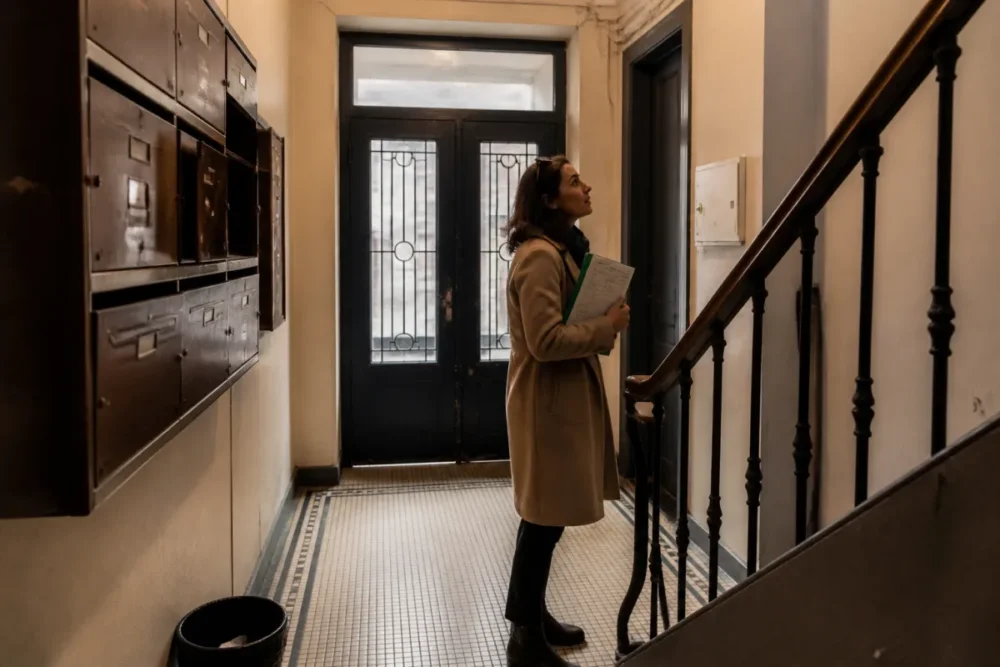
Lors de la visite, inspectez le hall, les escaliers, les caves, le local poubelles, les parkings, les façades visibles, les traces d’humidité, les fissures et l’état des équipements communs. Les parties communes donnent une lecture immédiate de l’entretien réel, parfois plus parlante que les documents transmis avant la vente.
Un immeuble bien entretenu ne signifie pas qu’il est luxueux. Il peut être simple, ancien, même un peu daté, mais propre, suivi et cohérent. À l’inverse, certains signaux doivent vous faire ralentir : éclairage défaillant, peinture très abîmée, odeur persistante d’humidité en cave, boîtes aux lettres cassées, local poubelles négligé, fissures visibles ou ascenseur régulièrement en panne.
Le point de vigilance, c’est la répétition des indices. Une ampoule grillée ne dit pas grand-chose. Des caves humides, des murs cloqués, un hall dégradé et des PV qui évoquent des infiltrations composent un tableau beaucoup plus sérieux. En d’autres termes, il faut croiser ce que vous voyez avec ce que la copropriété écrit dans ses documents.
- Hall et escaliers : propreté, éclairage, peinture, sécurité des accès.
- Caves et sous-sols : humidité, ventilation, odeurs, traces d’infiltration.
- Façade et toiture visibles : fissures, décollements, gouttières, traces d’eau.
- Ascenseur : état, affichages, pannes mentionnées, travaux prévus.
- Locaux techniques : accessibilité, rangement, entretien général.
- Local vélos ou poubelles : usage réel, saturation, hygiène, organisation.
Ce contrôle visuel aide aussi à poser de meilleures questions. Si vous observez une trace d’humidité en cage d’escalier, demandez si elle apparaît dans les PV d’AG. Si l’ascenseur semble vieillissant, recherchez les résolutions concernant sa mise aux normes ou son remplacement. Si les caves sentent fortement l’humidité, vérifiez l’existence de sinistres, de travaux d’étanchéité ou de discussions sur la ventilation.
Quelles clauses du règlement de copropriété peuvent bloquer votre projet ?
Le règlement de copropriété peut limiter la location saisonnière, l’activité professionnelle, les professions libérales recevant du public, certains travaux privatifs ou l’usage des lots. Avant d’acheter, vérifiez que la destination de l’immeuble et les clauses d’usage sont compatibles avec votre projet concret : habitation, investissement locatif ou activité à domicile.
Voilà un point souvent sous-estimé. Beaucoup d’acheteurs vérifient la surface, l’étage, l’exposition et le montant des charges, puis survolent le règlement. Mauvais calcul. Le règlement de copropriété peut contenir des restrictions déterminantes, notamment dans les immeubles à destination bourgeoise, les résidences calmes ou les copropriétés qui veulent encadrer les usages générant du passage.
Si votre projet consiste à faire de la location meublée courte durée, à installer un cabinet de consultation, à exercer une activité recevant du public ou à transformer profondément le logement, la lecture du règlement devient prioritaire. Même chose si vous envisagez des travaux touchant un mur porteur, une évacuation, une ventilation ou l’aspect extérieur de l’immeuble. Certaines interventions relèvent des parties communes ou nécessitent une autorisation d’assemblée générale.
| Projet de l’acheteur | Clause à vérifier | Conséquence possible |
|---|---|---|
| Location saisonnière | Destination de l’immeuble et usage commercial | Usage limité ou contestable selon le règlement |
| Profession libérale | Réception de public et usage professionnel | Autorisation possible, limitée ou interdite |
| Travaux lourds | Parties communes, murs porteurs, gaines | Vote d’AG ou autorisations nécessaires |
| Animaux ou nuisances | Jouissance paisible et règles internes | Encadrement des troubles, rarement interdiction générale |
| Division du lot | Destination, tantièmes, réseaux | Opération complexe à valider juridiquement |
Par exemple, un appartement proche d’une gare peut sembler idéal pour de la location courte durée. Mais si le règlement encadre strictement l’usage d’habitation ou interdit les activités assimilables à une exploitation commerciale, le rendement imaginé peut s’évaporer. Autre cas : un rez-de-chaussée parfait pour une profession libérale peut poser problème si l’immeuble refuse les activités recevant du public.
Quels risques juridiques, techniques et environnementaux vérifier avant de signer ?
Avant de signer, vérifiez les procédures en cours, les litiges, les diagnostics, l’état des risques et les informations techniques liées à l’immeuble. L’acquéreur doit notamment recevoir un état des risques portant sur les risques naturels, technologiques, sismiques ou liés au radon lorsque la situation du bien l’exige.
La santé d’une copropriété ne se limite pas à ses comptes. Un immeuble peut avoir une trésorerie correcte mais subir un contentieux lourd avec une entreprise, une procédure contre un copropriétaire débiteur, un sinistre mal résolu ou une exposition particulière aux risques naturels. Ces éléments peuvent jouer sur les coûts futurs, les délais de travaux et la valeur de revente.
L’état des risques fait partie des documents à regarder sérieusement, surtout dans les zones exposées aux inondations, aux mouvements de terrain, au retrait-gonflement des argiles, aux risques technologiques ou au radon. Ce document ne signifie pas automatiquement qu’il ne faut pas acheter. Il indique plutôt les questions à poser : l’immeuble a-t-il déjà subi un sinistre ? Des travaux de prévention ont-ils été réalisés ? L’assurance de la copropriété a-t-elle été mobilisée ?
Le notaire vérifie certains éléments indispensables à la vente, mais il ne remplace pas une analyse stratégique de votre projet d’achat. Son rôle est essentiel pour sécuriser l’acte, clarifier les documents et attirer l’attention sur des points juridiques. Mais l’acquéreur doit aussi lire, questionner, comparer et, si nécessaire, se faire accompagner par un professionnel spécialisé en copropriété, en bâtiment ou en droit immobilier.
La bonne démarche consiste donc à formuler des questions précises au vendeur, à l’agent immobilier, au syndic ou au notaire. Par exemple : des travaux ont-ils été votés mais non encore appelés ? Existe-t-il des impayés importants ? Une procédure judiciaire est-elle en cours ? Le règlement autorise-t-il bien l’usage envisagé ? Les diagnostics révèlent-ils un risque à approfondir ?
Comment transformer ces vérifications en levier de négociation ?
Les vérifications de copropriété deviennent un levier de négociation lorsqu’elles révèlent des coûts futurs objectivables : travaux votés, charges sous-estimées, entretien différé, restrictions d’usage ou risques techniques. L’objectif n’est pas de dramatiser, mais d’ajuster le prix au coût réel du bien après achat.
Un bon argument de négociation repose sur une pièce écrite, pas sur une impression. Un PV d’AG mentionnant un ravalement voté, un budget en hausse ou un appel de fonds à venir a plus de poids qu’un simple “l’immeuble semble fatigué”. De même, une restriction dans le règlement de copropriété peut justifier de revoir le projet, voire l’offre, si elle réduit l’usage ou la rentabilité envisagée.
Imaginons un achat destiné à la location meublée. Vous découvrez que les charges annuelles sont plus élevées que prévu, que l’AG discute d’un remplacement d’ascenseur et que le règlement encadre strictement certains usages locatifs. Le sujet n’est plus seulement le prix au mètre carré : c’est la rentabilité nette, le risque de dépenses et la conformité du projet. Voilà pourquoi l’analyse de copropriété doit intervenir avant la promesse, pas la veille de la signature définitive.
La méthode la plus efficace consiste à hiérarchiser les découvertes :
- À bloquer : incompatibilité juridique avec votre projet, procédure lourde, risque financier majeur non clarifié.
- À négocier : travaux votés, charges sous-évaluées, entretien différé, dépenses prévisibles.
- À accepter si cohérent : charges élevées mais justifiées par de vrais services et un bon entretien.
- À surveiller : petits travaux récurrents, débats d’AG non tranchés, sinistres anciens résolus.
Blague à part, la meilleure négociation est souvent celle qui vous évite d’acheter un problème. Si les documents montrent une copropriété structurellement fragile, avec des impayés récurrents, des travaux lourds reportés et une gouvernance conflictuelle, le bon choix peut être de passer votre tour. Un appartement coup de cœur ne compense pas toujours un immeuble qui part dans le mur.
La checklist finale avant d’acheter un appartement en copropriété
Avant de signer, rassemblez les documents, lisez les trois derniers PV d’AG, comparez les charges, vérifiez le fonds travaux, inspectez les parties communes et clarifiez les règles d’usage. Si un point reste flou, demandez une réponse écrite ou faites-la examiner par le notaire avant de vous engager.
Cette checklist sert de garde-fou. Elle ne transforme pas un particulier en expert-comptable de copropriété, mais elle évite les angles morts les plus coûteux. Le but est de prendre une décision informée : acheter, négocier, demander une condition supplémentaire ou renoncer.
- Demander le règlement de copropriété et vérifier la destination de l’immeuble.
- Lire les trois derniers procès-verbaux d’assemblée générale.
- Repérer les travaux votés, refusés, reportés ou mis en concurrence.
- Comparer les charges annoncées avec les charges réellement payées par le vendeur.
- Analyser le budget prévisionnel et les hausses éventuelles.
- Vérifier la contribution au fonds de travaux.
- Demander si des impayés ou procédures sont mentionnés.
- Inspecter les parties communes, caves, parkings et équipements.
- Lire l’état des risques et les diagnostics transmis.
- Faire valider les points sensibles par le notaire avant signature.
Le vrai gain d’information, ici, vient du croisement. Un seul signal d’alerte n’est pas toujours rédhibitoire. Mais plusieurs indices convergents doivent peser lourd : charges en hausse, travaux reportés, parties communes dégradées, fonds travaux faible, impayés et règlement restrictif. Dans sa globalité, c’est cette combinaison qui révèle la santé réelle de la copropriété.
À retenir
- 🔎 Vérifiez la santé de la copropriété avant la promesse, pas après le coup de cœur.
- 📄 Les trois derniers PV d’AG révèlent travaux, conflits, impayés et décisions différées.
- 💸 Des charges basses peuvent cacher un entretien insuffisant ou des travaux reportés.
- 🏢 Les parties communes confirment ou contredisent ce que les documents racontent.
- ⚖️ Le règlement peut limiter location, activité professionnelle ou transformation du logement.
FAQ
Est-ce qu’un diagnostic immobilier est obligatoire pour une copropriété ?
Oui, plusieurs diagnostics et informations doivent être transmis lors de la vente d’un logement en copropriété, selon la situation du bien. L’acquéreur doit notamment recevoir des informations techniques, financières et un état des risques lorsque le logement est concerné par des risques naturels, technologiques, sismiques ou radon.
Qui doit fournir les documents de copropriété avant l’achat ?
Le vendeur doit transmettre à l’acquéreur les informations nécessaires, généralement avec l’aide du syndic, de l’agent immobilier et du notaire. En pratique, il faut les demander tôt, car attendre la signature de la promesse laisse peu de temps pour analyser les PV d’AG, les charges et les règles d’usage.
Des charges de copropriété élevées sont-elles forcément un mauvais signe ?
Non. Des charges élevées peuvent être cohérentes si l’immeuble offre chauffage collectif, ascenseur, gardien, espaces verts ou entretien sérieux. Le signal d’alerte apparaît surtout lorsque les charges sont élevées sans service identifiable, ou lorsqu’elles augmentent fortement sans explication dans les comptes et PV d’AG.
Que faire si des travaux ont été votés avant l’achat ?
Il faut vérifier leur montant, leur calendrier et les modalités d’appel de fonds avec le notaire. Des travaux votés avant l’achat mais non encore réalisés peuvent avoir un impact direct sur le coût total de l’opération, et donc sur votre négociation.
Peut-on contacter directement le syndic avant d’acheter ?
Le syndic n’est pas toujours tenu de répondre directement à un acquéreur potentiel, mais certaines questions peuvent passer par le vendeur, l’agent immobilier ou le notaire. Demandez des réponses écrites sur les travaux, impayés, procédures et appels de fonds afin d’éviter les échanges vagues ou impossibles à prouver.