Le trio dépôt garantie caution assurance loyers impayés prête souvent à confusion, même chez les propriétaires déjà familiers de la location. Et pourtant, ces trois protections ne couvrent pas le même risque, ne se déclenchent pas au même moment et ne se cumulent pas toujours librement. Pour un bailleur, la vraie difficulté n’est donc pas de “tout demander”, mais de choisir le bon filet de sécurité selon le logement, le profil du locataire et le niveau de risque accepté.
La thèse est simple : le dépôt de garantie protège surtout contre les sommes restant dues en fin de bail et certaines dégradations, la caution solidaire fait intervenir un garant en cas d’impayé, tandis que l’assurance loyers impayés transfère le risque à un assureur. Sauf exception pour les étudiants et apprentis, un propriétaire ne peut pas cumuler caution et GLI. Voilà pourquoi le bon choix repose moins sur une accumulation de garanties que sur une stratégie claire.
Table des matières
En bref
🏠 Le dépôt de garantie est une somme versée à la signature du bail. Il sert à couvrir certains manquements du locataire, mais il ne remplace pas une vraie protection contre plusieurs mois d’impayés.
🤝 La caution solidaire repose sur un garant, personne physique ou morale, qui paie à la place du locataire si celui-ci ne règle plus les loyers et charges.
🛡️ L’assurance loyers impayés, ou GLI, indemnise le bailleur selon les conditions du contrat. Elle peut aussi couvrir les frais juridiques et certaines dégradations matérielles.
⚖️ Caution et assurance loyers impayés ne sont généralement pas cumulables, sauf pour une location consentie à un étudiant ou un apprenti, conformément à la loi du 25 mars 2009.
Quelle est la différence entre dépôt de garantie, caution et assurance loyers impayés ?
Le dépôt de garantie est une somme conservée par le bailleur pendant le bail. La caution est l’engagement d’un garant qui paie en cas de défaillance du locataire. L’assurance loyers impayés est un contrat souscrit par le propriétaire pour être indemnisé si les loyers ne sont pas réglés.
Ces trois dispositifs répondent à une même inquiétude — “et si le locataire ne paie pas ou dégrade le logement ?” — mais ils n’agissent pas au même niveau. Le dépôt de garantie est déjà entre les mains du propriétaire, mais son montant est limité. La caution dépend de la solvabilité et de la réactivité du garant. La GLI, elle, introduit un tiers professionnel : l’assureur, avec des conditions d’éligibilité et d’indemnisation à respecter.
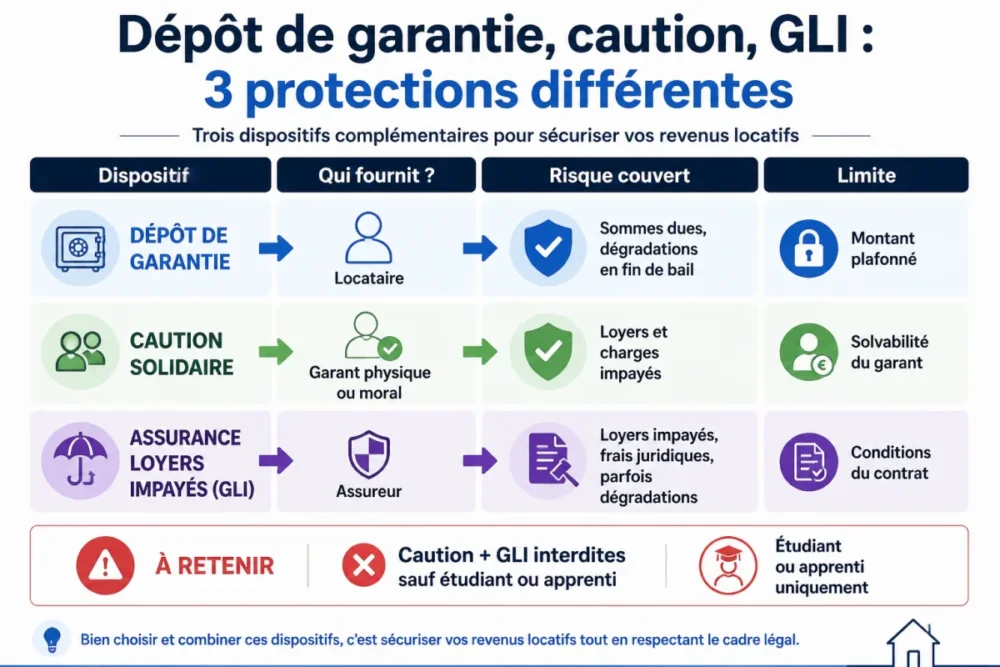
La confusion vient aussi du langage courant. Beaucoup disent “la caution” pour parler du dépôt de garantie. Juridiquement, ce n’est pas la même chose. La caution est une personne ou un organisme qui s’engage, tandis que le dépôt de garantie est une somme d’argent. Ce détail de vocabulaire peut sembler tatillon, mais il devient très concret dès qu’un litige apparaît.
| Dispositif | Qui le fournit ? | Ce que cela couvre surtout | Point de vigilance |
|---|---|---|---|
| Dépôt de garantie | Locataire | Dégradations, charges ou sommes dues en fin de bail | Montant plafonné et restitution encadrée |
| Caution solidaire | Garant physique ou moral | Loyers et charges impayés | Solvabilité du garant à vérifier |
| Assurance loyers impayés | Assureur choisi par le bailleur | Loyers impayés, parfois dégradations et frais juridiques | Conditions d’éligibilité du locataire |
| Visale | Action Logement | Impayés de loyers et dégradations selon conditions | Éligibilité du locataire et du bail à vérifier |
Pour un propriétaire, le bon réflexe n’est pas d’empiler les garanties, mais d’identifier le risque réellement couvert par chacune.
Le dépôt de garantie protège-t-il vraiment le propriétaire contre les impayés ?
Le dépôt de garantie peut couvrir certaines sommes dues par le locataire, y compris des impayés, mais il reste insuffisant contre un défaut de paiement durable. Son montant est plafonné à un mois de loyer hors charges en location vide et à deux mois en location meublée.
Le dépôt de garantie est versé lors de la signature du bail lorsque le propriétaire le prévoit. Il sert à couvrir d’éventuels manquements du locataire : loyers ou charges restant dus, réparations locatives justifiées, dégradations constatées entre l’état des lieux d’entrée et celui de sortie. Il s’agit donc d’une sécurité de fin de bail, pas d’un mécanisme conçu pour absorber plusieurs mensualités impayées.
Imaginons un appartement loué 850 € hors charges. En location vide, le dépôt de garantie ne pourra généralement pas dépasser 850 €. Si le locataire cesse de payer pendant trois mois, le bailleur fait face à 2 550 € d’impayés hors charges, sans compter les délais de relance, les frais éventuels et la vacance possible après départ. Autrement dit : le dépôt absorbe une partie du choc, mais il ne constitue pas une assurance revenus.
Autre point souvent sous-estimé : le locataire ne peut pas décider de “se rembourser” en ne payant pas le dernier mois de loyer. Service-Public rappelle que le loyer reste dû jusqu’à la fin du bail ; déduire le dépôt de garantie du dernier loyer est illégal. Le bailleur peut donc réclamer le paiement, même si un dépôt est encore entre ses mains.
Erreur fréquente : considérer le dépôt de garantie comme une réserve librement mobilisable dès le premier impayé. En pratique, toute retenue doit pouvoir être justifiée, notamment par des sommes dues ou des dégradations établies.
La caution solidaire : utile, mais pas automatique
La caution solidaire est l’engagement d’une personne physique ou morale qui accepte de payer à la place du locataire si celui-ci ne règle plus les loyers et charges. C’est une protection rassurante parce qu’elle ajoute un débiteur potentiel au contrat. Mais sa solidité dépend de deux choses très concrètes : la qualité juridique de l’acte de cautionnement et la capacité financière réelle du garant.
En pratique, une caution parentale pour un étudiant, un garant familial pour un jeune actif ou un organisme garant ne présentent pas le même niveau de sécurité. Un garant avec des revenus fragiles, déjà engagé sur plusieurs charges, peut être difficile à mobiliser. Et si l’acte est mal rédigé ou incomplet, le bailleur risque de se retrouver avec une garantie contestable. Cerise sur le gâteau, depuis la dématérialisation croissante des démarches, il faut aussi redoubler d’attention sur l’identité des pièces fournies.
- Vérifier l’identité du garant et la cohérence des documents transmis.
- Contrôler les revenus au regard du loyer demandé et des charges connues.
- Signer un acte de cautionnement conforme, distinct du bail si nécessaire.
- Conserver les justificatifs pendant toute la durée utile de la garantie.
La caution conserve néanmoins un vrai intérêt dans les dossiers où l’assurance loyers impayés refuse le locataire ou lorsque le propriétaire loue à un étudiant. Elle est aussi plus souple dans certains cas atypiques : revenus récents, indépendant avec activité encore jeune, mobilité professionnelle, colocation avec profils hétérogènes. Mais cette souplesse a son revers : le bailleur gère lui-même les relances et, si nécessaire, les démarches contre le garant.
Peut-on cumuler caution et assurance loyers impayés ?
Non, dans le cas général, un bailleur qui souscrit une assurance loyers impayés ne peut pas demander en plus une caution solidaire. L’article 55 de la loi n°2009-323 du 25 mars 2009 prévoit toutefois une exception pour les locataires étudiants ou apprentis.
C’est le point qui change tout dans la stratégie du propriétaire. Le cumul entre caution et assurance loyers impayés est interdit dans la plupart des locations d’habitation. L’idée du législateur est d’éviter une double exigence excessive envers le locataire : d’un côté un garant, de l’autre une assurance payée par le bailleur mais conditionnant fortement l’accès au logement.
La règle connaît une exception importante : les locations consenties à un étudiant ou à un apprenti. Dans ce cas, le bailleur peut cumuler une GLI et une caution solidaire. Cette dérogation tient au profil de ces locataires, souvent sans revenus stables ou avec une solvabilité personnelle insuffisante pour satisfaire les critères classiques des assureurs.
Voilà pourquoi il faut éviter les raccourcis du type “je demande une caution et je prends une GLI au cas où”. Si le locataire n’entre pas dans l’exception, cette double sécurité peut poser difficulté. Le bailleur doit donc choisir son axe principal de protection avant de signer le bail.
| Situation du locataire | Caution solidaire | GLI | Cumul possible ? |
|---|---|---|---|
| Salarié en CDI éligible à l’assurance | Possible seule | Possible seule | Non, en principe |
| Étudiant | Oui | Oui selon contrat | Oui |
| Apprenti | Oui | Oui selon contrat | Oui |
| Indépendant récent | Souvent utile | Selon critères assureur | Non, sauf exception légale |
| Colocation | À organiser par colocataire ou clause solidaire | Selon contrat GLI | À vérifier selon profils |
Assurance loyers impayés : ce qu’elle apporte vraiment au bailleur
L’assurance loyers impayés, souvent appelée GLI, garantit le versement des loyers impayés selon les conditions du contrat. Les garanties peuvent également inclure les dégradations matérielles et les frais juridiques liés au recouvrement ou à la procédure. Pour un propriétaire dont le crédit immobilier dépend directement des loyers encaissés, l’intérêt est évident : transformer un risque personnel en risque assuré.
Mais attention : une GLI n’est pas un bouton magique sur lequel on appuie après un retard de paiement. Le contrat définit les conditions d’éligibilité du locataire, les justificatifs à recueillir avant la signature, les délais de déclaration, les plafonds et les exclusions. Si le dossier locataire a été accepté sur des pièces incomplètes ou non conformes, l’indemnisation peut devenir plus compliquée.
La GLI sécurise le revenu locatif, mais elle exige une discipline documentaire dès la sélection du locataire.
Autre élément à intégrer dans le calcul : la prime d’assurance loyers impayés peut être déductible des revenus fonciers sous conditions, comme le rappelle l’ANIL. Ce point ne transforme pas la GLI en solution gratuite, mais il réduit son coût net pour certains bailleurs imposés au régime réel. Bon à savoir avant de comparer une caution familiale “gratuite” avec une assurance payante.
- Avantage principal : indemnisation organisée par contrat en cas d’impayé.
- Atout complémentaire : prise en charge possible de frais juridiques et dégradations.
- Limite : critères d’éligibilité parfois stricts pour le locataire.
- Point fiscal : prime potentiellement déductible des revenus fonciers sous conditions.
Comment choisir entre caution, dépôt de garantie et assurance loyers impayés ?
Le dépôt de garantie doit presque toujours être prévu lorsqu’il est adapté au bail, mais il ne suffit pas contre les impayés. Pour le risque de loyers non payés, le propriétaire choisit généralement entre caution solidaire et GLI, selon le profil du locataire, la stabilité des revenus et son besoin de sécurité.
Le choix ne doit pas partir d’une peur abstraite, mais d’un scénario réaliste. Si le logement est financé par un crédit et que deux mois sans loyer mettent le budget du propriétaire sous tension, la GLI mérite d’être sérieusement étudiée. Si le locataire est étudiant avec un garant solide, la caution reste souvent centrale, éventuellement cumulable avec une GLI dans ce cas précis. Si le dossier du locataire est atypique mais rassurant humainement, la caution peut offrir une souplesse que l’assureur ne donnera pas.
Le dépôt de garantie, lui, joue dans presque tous les scénarios, sous réserve des plafonds légaux. Il ne remplace pas la caution ou l’assurance loyers impayés, il complète simplement la protection du bailleur sur la fin du contrat et les dégradations éventuelles. A l’instar d’une serrure sur une porte, il est utile, mais il ne suffit pas à assurer tout l’immeuble.
| Profil ou situation | Option à privilégier | Pourquoi |
|---|---|---|
| Locataire salarié avec dossier complet | GLI + dépôt de garantie | Sécurité contractuelle et dossier généralement assurable |
| Étudiant avec parents garants | Caution + dépôt, GLI possible | Exception légale permettant le cumul avec assurance |
| Indépendant aux revenus variables | Caution solide ou garantie adaptée | La GLI peut refuser certains dossiers atypiques |
| Investissement locatif avec crédit serré | GLI à étudier en priorité | Le risque d’impayé pèse directement sur la trésorerie |
| Colocation | Analyse bail + garants + assurance | La solidarité et les départs de colocataires compliquent la gestion |
Cas pratique : pour un studio étudiant loué à Lyon avec des parents garants, la caution est souvent cohérente. Pour un T3 loué à une famille dont le loyer rembourse un crédit, une GLI peut offrir une visibilité plus forte sur la trésorerie.
Visale, colocation, étudiant : les cas où l’analyse change
Certains dossiers ne rentrent pas proprement dans les cases “caution ou GLI”. La garantie Visale, proposée par Action Logement, est une solution gratuite qui peut couvrir les loyers impayés jusqu’à 36 mois et prendre en charge certaines dégradations locatives, selon les conditions applicables. Elle est particulièrement intéressante pour des profils qui peinent à présenter un garant classique ou à satisfaire les critères d’une GLI privée.
Pour un propriétaire, Visale a un intérêt évident : elle remplace souvent le garant traditionnel par un dispositif structuré. Mais elle impose aussi de vérifier l’éligibilité du locataire, du bail et du logement avant signature. En d’autres termes, ce n’est pas une promesse orale ou une intention : il faut obtenir le visa et respecter les démarches prévues.
La colocation mérite également une lecture à part. Le bail peut prévoir une clause de solidarité entre colocataires, des garants distincts ou des engagements séparés. Le risque opérationnel se situe souvent au moment du départ d’un colocataire : qui reste solidaire, pendant combien de temps, et avec quel garant ? Si une GLI est envisagée, le propriétaire doit vérifier comment l’assureur traite les revenus cumulés et les changements de colocataires.
- Avant signature : vérifier l’éligibilité Visale ou GLI, pas après l’entrée dans les lieux.
- Pour un étudiant : confirmer que le statut permet bien l’exception au cumul caution + GLI.
- En colocation : relire la clause de solidarité et l’engagement de chaque garant.
- En cas de changement : mettre à jour les pièces et informer l’assureur si le contrat l’exige.
Il est aussi utile de rappeler que le bailleur peut demander au locataire une assurance couvrant les risques locatifs, notamment incendie ou dégât des eaux. Cette assurance habitation du locataire ne remplace ni la GLI, ni la caution, ni le dépôt de garantie. Elle couvre un autre type de risque : les dommages dans le logement pendant l’occupation.
Que faire en cas d’impayé malgré les garanties ?
Un impayé n’est pas seulement un problème juridique, c’est une course contre la dégradation du dossier. Plus le bailleur attend, plus la dette augmente, plus les discussions se tendent. La première étape reste de qualifier la situation : oubli ponctuel, difficulté passagère, rupture durable de paiement, départ non organisé, conflit sur charges ou travaux. La réponse ne sera pas la même.
Si une GLI a été souscrite, le propriétaire doit suivre la procédure prévue par le contrat : relances, déclaration de sinistre, justificatifs, délais. Si une caution solidaire existe, il faut prévenir le garant dans les formes utiles et conserver les échanges. Si le dépôt de garantie est encore disponible en fin de bail, une retenue peut être envisagée, mais elle doit correspondre à des sommes justifiées.
Service-Public indique par ailleurs qu’en cas de non-paiement du loyer, le propriétaire peut, dans certaines conditions, saisir conservatoirement le compte bancaire du locataire sans recours préalable au juge. Cette possibilité reste une mesure juridique sensible : elle doit être maniée avec prudence et, en pratique, avec un accompagnement adapté lorsque le dossier devient contentieux.
- Jour 1 à 7 : vérifier qu’il ne s’agit pas d’un retard bancaire ou administratif.
- Après relance : formaliser les échanges par écrit et conserver les preuves.
- Avec GLI : respecter strictement le calendrier de déclaration du contrat.
- Avec caution : informer le garant avant que la dette ne s’accumule.
- En fin de bail : justifier toute retenue sur dépôt de garantie.
Le point important, dans sa globalité, est de ne pas mélanger les rôles. La GLI s’active selon un contrat. La caution se mobilise selon un engagement. Le dépôt de garantie se régularise notamment en fin de bail. Les confondre peut faire perdre du temps, ou pire, fragiliser la position du bailleur.
À retenir
- 🏠 Le dépôt de garantie couvre surtout les sommes dues et dégradations en fin de bail.
- 🤝 La caution solidaire ajoute un garant, mais sa solvabilité doit être contrôlée sérieusement.
- 🛡️ La GLI sécurise les loyers impayés, sous réserve de respecter le contrat.
- ⚖️ Le cumul caution + GLI est interdit, sauf pour les étudiants et apprentis.
- 📌 Visale peut être une alternative gratuite intéressante lorsque le locataire est éligible.
FAQ
Est-il possible de garder le dépôt de garantie en cas de loyer impayé ?
Oui, le propriétaire peut retenir tout ou partie du dépôt de garantie si le locataire reste redevable de loyers ou charges, à condition de pouvoir le justifier. Cette retenue intervient surtout lors de la régularisation de fin de bail et ne dispense pas le locataire de payer les loyers dus.
Le locataire peut-il utiliser le dépôt de garantie pour payer le dernier mois ?
Non. Le locataire doit payer son loyer jusqu’à la fin du bail. Service-Public rappelle que déduire le dépôt de garantie du dernier mois de loyer est illégal, même si le logement est rendu en bon état.
Qui est le garant dans une assurance loyers impayés ?
Dans une GLI, il n’y a pas de garant au sens classique. Le bailleur souscrit un contrat auprès d’un assureur, qui indemnise selon les garanties prévues. C’est différent d’une caution solidaire, où une personne ou un organisme s’engage directement à payer à la place du locataire.
Peut-on demander un dépôt de garantie avec une assurance loyers impayés ?
Oui, le dépôt de garantie reste distinct de l’assurance loyers impayés. L’interdiction vise surtout le cumul entre GLI et caution solidaire, sauf étudiant ou apprenti. Le dépôt de garantie peut donc coexister avec une GLI, dans le respect des plafonds légaux.
Visale remplace-t-elle une caution classique ?
Visale peut jouer un rôle proche d’une garantie pour le bailleur, mais elle obéit à ses propres conditions d’éligibilité. Avant de signer, il faut vérifier que le locataire, le logement et le bail entrent bien dans le cadre prévu par Action Logement.