Un terrain inondable avant achat, ce n’est pas seulement une parcelle située près d’une rivière ou d’un littoral. C’est parfois un terrain plat, séduisant, affiché constructible, mais exposé au ruissellement, à une remontée de nappe ou à une crue historique que personne ne mentionne spontanément. La réponse directe est simple : on ne peut pas garantir à 100 % qu’un terrain n’est pas exposé, mais on peut fortement réduire l’incertitude en croisant les documents d’urbanisme, les cartes publiques, l’historique local et l’observation sur place.
Table des matières
En bref
🧭 Une seule carte ne suffit pas : GéoRisques donne une première alerte, mais le PPRI, le PLU et la mairie permettent de vérifier les règles réellement applicables.
🏗️ Constructible ne veut pas dire sans risque : un terrain peut rester constructible en zone bleue, avec des conditions strictes comme la surélévation ou des matériaux adaptés.
🌧️ Le risque physique dépasse le zonage : ruissellement, fossés bouchés, cuvette, sol gorgé d’eau ou mémoire des crues locales peuvent révéler un aléa inondation mal compris.
📝 La bonne méthode consiste à conserver des preuves écrites : extraits de documents, échanges avec la mairie, état des risques, certificat d’urbanisme et questions transmises au notaire.
Pourquoi faut-il aller plus loin qu’une simple carte ?
Une carte indique une exposition connue ou réglementée, mais elle ne prouve pas l’absence totale de risque. Avant d’acheter un terrain, il faut distinguer trois choses : le risque physique réel, le zonage administratif et la constructibilité. C’est leur croisement qui donne une vision fiable.
La tentation est grande : taper l’adresse sur une carte, voir que la parcelle n’est pas en rouge, puis se rassurer. Sauf que le risque inondation terrain ne se lit pas comme une simple pastille verte ou rouge. Il dépend du relief, de l’état des fossés, de l’imperméabilisation des sols autour, de l’historique des crues et des règles du Plan de Prévention des Risques d’Inondation.
Voilà le point souvent mal compris : un terrain peut être constructible au sens du PLU et rester exposé à un aléa. À l’inverse, une zone très réglementée n’interdit pas toujours tout usage du sol. En zone bleue, par exemple, des constructions neuves peuvent être autorisées sous conditions strictes, alors qu’en zone rouge les nouvelles constructions sont interdites d’après la logique habituelle du PPRI.
Le piège n’est pas seulement d’acheter en zone inondable : c’est d’acheter en croyant que “constructible” signifie “sans danger”.
Dans sa globalité, la vérification doit donc répondre à une question plus fine : ce terrain est-il compatible avec mon projet, mon budget, mon niveau d’acceptation du risque et les contraintes réglementaires locales ? C’est moins rassurant qu’une réponse binaire, certes. Mais c’est beaucoup plus solide.
Quelles sources croiser avant de faire une offre ?
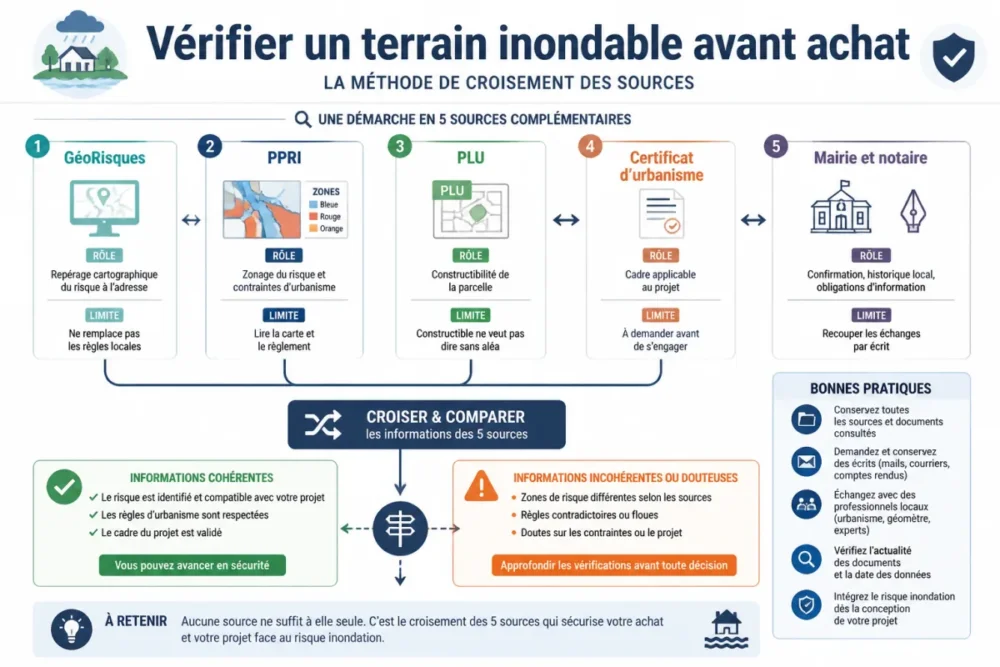
Avant de faire une offre, croisez au minimum GéoRisques, le PPRI, le PLU, le certificat d’urbanisme, la mairie et le notaire. GéoRisques alerte, le PPRI réglemente, le PLU encadre la constructibilité, la mairie contextualise et le notaire sécurise les obligations d’information.
La bonne méthode pour vérifier un terrain inondable avant achat ressemble à une enquête par recoupement. Aucun document ne porte tout, et c’est précisément pour cela qu’il faut organiser les sources par niveau de fiabilité, de portée juridique et d’utilité pratique.
GéoRisques : le bon premier réflexe, pas le dernier mot
Le site officiel GéoRisques pour vérifier une adresse permet d’identifier différents risques naturels ou technologiques, dont l’inondation. C’est très pratique pour un premier tri : on localise la parcelle, on regarde les couches disponibles, on repère les informations de prévention et les éventuels documents associés.
Mais attention, GéoRisques n’est pas une boule de cristal. Une carte publique peut ne pas faire apparaître certains effets locaux : un fossé mal entretenu, une pente minuscule mais décisive, une voirie récente qui canalise l’eau vers la parcelle, ou encore un épisode exceptionnel non encore traduit dans les documents. En d’autres termes, c’est un excellent signal de départ, pas une garantie de tranquillité.
PPRI, PLU et certificat d’urbanisme : le cœur réglementaire
Le PPRI, obligatoire depuis 1995 selon les sources institutionnelles, délimite les zones exposées au risque d’inondation et réglemente l’occupation du sol. Il classe généralement les secteurs selon une logique lisible : zone blanche sans risque spécifique identifié, zone bleue avec risque faible à modéré et constructions possibles sous conditions, zone rouge avec risque élevé et interdiction des constructions neuves.
| Document ou source | Ce qu’il apporte | Limite à garder en tête |
|---|---|---|
| GéoRisques | Repérage cartographique du risque à l’adresse | Ne remplace pas la lecture des règles locales |
| PPRI | Zonage du risque et contraintes d’urbanisme | Peut être technique à interpréter sans aide |
| PLU | Règles de constructibilité de la parcelle | Constructible ne signifie pas sans aléa |
| Certificat d’urbanisme | Cadre applicable au projet envisagé | À demander assez tôt pour éviter de signer dans le flou |
| Mairie et notaire | Confirmation, historique local, obligations d’information | Un échange oral doit être recoupé par écrit |
Le PLU, lui, répond à une autre question : que peut-on construire, sous quelles conditions, avec quelles limites de hauteur, d’emprise ou d’usage ? Le certificat d’urbanisme peut ensuite aider à cadrer la faisabilité du projet. Bon à savoir : si vous achetez pour construire une maison, une extension ou un bâtiment annexe, ne vous contentez jamais de la phrase “le terrain est constructible”. Demandez quelles règles s’appliquent précisément.
Le vendeur doit aussi informer l’acheteur de l’existence d’un risque connu dans le cadre des diagnostics, notamment via l’état des risques. Pour replacer ce document dans l’ensemble des obligations d’une vente, le guide sur le diagnostic immobilier vente permet de mieux comprendre ce que le vendeur doit anticiper et transmettre.
Mairie, préfecture et notaire : le trio qui remet les cartes dans la vraie vie
La mairie connaît souvent les points noirs : rues coupées lors d’un épisode pluvieux, fossés régulièrement débordés, secteurs où les permis sont discutés, anciennes zones humides remblayées. La préfecture porte la logique de prévention, notamment via les documents de risque. Le notaire, lui, vérifie la cohérence juridique des pièces de vente et peut demander des précisions au vendeur.
Il est utile de consulter la page institutionnelle du ministère sur la prévention des inondations en France, car elle replace les démarches locales dans une politique nationale. Pour l’acheteur, l’enjeu reste très concret : obtenir des documents datés, lisibles, conservables, et éviter les promesses commerciales du type “ici, ça n’a jamais inondé”.
Sur le terrain, un agent immobilier installé dans une commune riveraine observe que les acheteurs demandent souvent GéoRisques, mais rarement le règlement complet du PPRI. C’est pourtant dans le règlement, et pas seulement dans la carte, que se cachent les vraies contraintes : hauteur de plancher, interdiction de sous-sol, matériaux ou limites d’extension.
Comment lire le terrain sur place comme un enquêteur ?
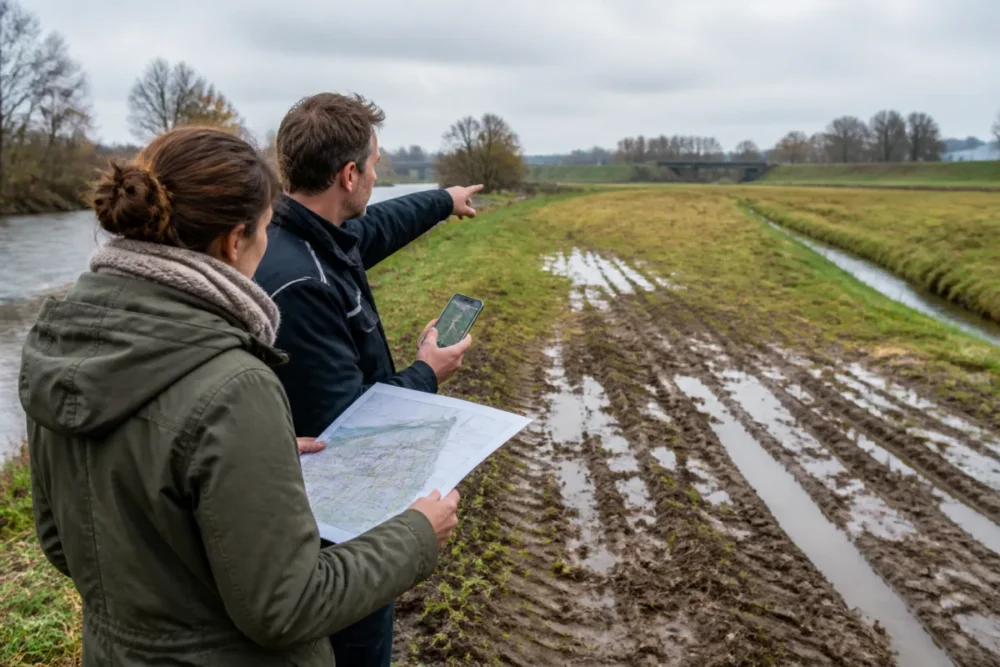
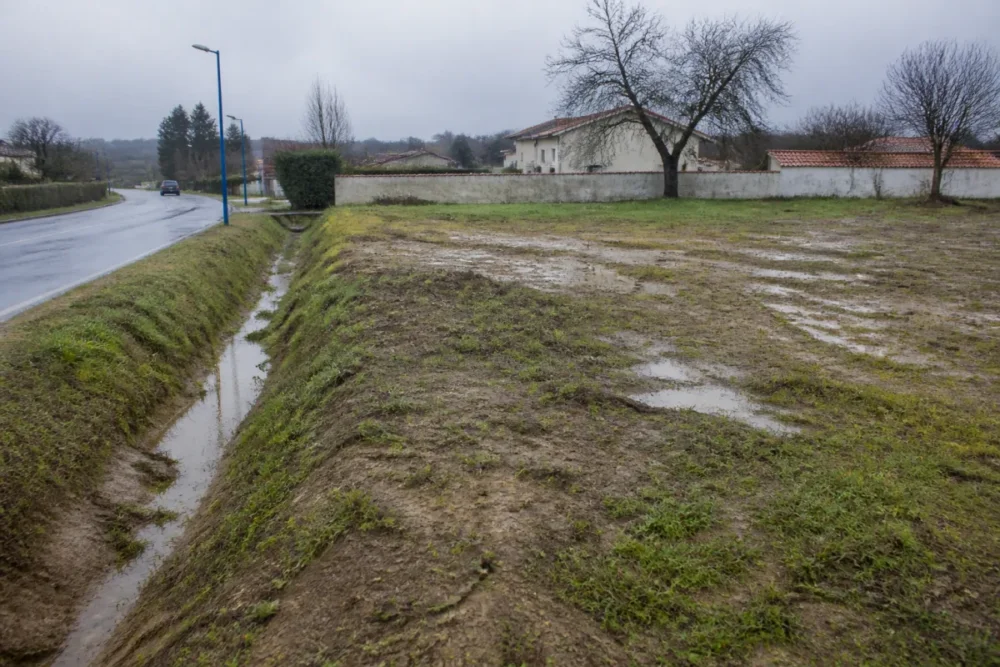
Sur place, observez le relief, les écoulements, les fossés, les traces d’humidité, la végétation et le niveau du terrain par rapport à la route. Ces indices ne remplacent pas les documents officiels, mais ils révèlent parfois un risque de ruissellement ou de stagnation mal visible sur carte.
Blague à part, une bonne paire de chaussures peut parfois vous apprendre autant qu’un fichier PDF de 90 pages. Lire un terrain, ce n’est pas jouer à l’hydrologue amateur ; c’est vérifier si la réalité physique confirme ou contredit les documents. Et pour un achat immobilier, cette confrontation vaut de l’or.
Les indices visibles qui doivent alerter
Le premier réflexe consiste à regarder la parcelle comme l’eau la regarderait. Où descend-elle ? Où s’accumule-t-elle ? Où peut-elle sortir ? Une pente très faible, une forme de cuvette ou un terrain plus bas que la route ne prouvent pas une inondation future, mais ils justifient une vigilance renforcée.
- Terrain en contrebas de la route, d’un lotissement voisin ou d’une parcelle remblayée.
- Fossés profonds ou humides, surtout s’ils semblent mal entretenus ou saturés après pluie.
- Traces d’eau sur clôtures, murets, végétation ou limite de talus.
- Sol spongieux, zones de boue persistantes, flaques longtemps après un épisode pluvieux.
- Végétation hygrophile, c’est-à-dire habituée aux milieux humides, en bordure ou au point bas.
- Absence d’exutoire visible pour l’eau de ruissellement venant des parcelles voisines.
Le moment de visite compte énormément. Un terrain parfaitement sec en août peut devenir beaucoup plus parlant après trois jours de pluie en novembre. Dans la pratique, les habitants de secteurs périurbains le disent souvent : ce n’est pas toujours la grande rivière qui pose problème, mais l’eau qui arrive des voiries, des champs ou des parcelles imperméabilisées en amont.
Ce que disent le voisinage et l’historique local
Le voisinage n’est pas une source réglementaire, mais c’est une mémoire. Demander “la parcelle a-t-elle déjà été sous l’eau ?” est parfois moins efficace que des questions précises : “où passe l’eau quand il pleut fort ?”, “la route a-t-elle déjà été coupée ?”, “les caves du secteur prennent-elles l’eau ?”, “les fossés débordent-ils ?”.
Les arrêtés de catastrophe naturelle, quand ils existent, peuvent aussi éclairer l’historique d’une commune. Ils ne disent pas forcément que votre parcelle exacte a été touchée, mais ils montrent que le territoire a déjà connu des épisodes significatifs. L’idée n’est pas de dramatiser ; elle est de replacer la parcelle dans un contexte hydrologique réel.
Une famille arrivée en 2022 dans une commune de vallée raconte avoir visité un terrain par temps sec, sans rien remarquer. C’est un voisin qui leur a signalé que l’eau traversait parfois la voie d’accès lors d’orages intenses. Après vérification en mairie, le projet a été modifié pour éviter un sous-sol, pourtant envisagé au départ.
Quelles sont les limites d’une vérification classique ?
Une vérification classique réduit le doute, mais ne l’annule pas. Les cartes et documents officiels décrivent un état connu, réglementé ou modélisé ; ils ne captent pas toujours le micro-relief, les écoulements récents, les aménagements voisins ou les épisodes extrêmes. Voilà pourquoi le croisement des preuves reste indispensable.
Le premier angle mort, c’est le ruissellement. Une parcelle éloignée d’un cours d’eau peut recevoir l’eau d’une pente, d’une route ou d’un lotissement récent. Le deuxième, c’est la remontée de nappe phréatique, plus discrète dans l’imaginaire collectif que la crue spectaculaire, mais très gênante pour un projet avec sous-sol ou fondations sensibles. Le troisième, c’est la modification progressive des sols : plus de surfaces imperméables, moins d’infiltration, plus d’écoulements concentrés.
Il faut aussi distinguer l’aléa théorique et l’expérience vécue. Un secteur peut être classé en risque faible à modéré, mais subir des désordres réguliers lors d’orages localisés. À l’inverse, un zonage sévère peut correspondre à un scénario de référence rare, mais juridiquement déterminant. Chantilly sur la cerise : ce décalage explique pourquoi deux interlocuteurs peuvent dire des choses apparemment contradictoires, sans forcément mentir.
Une carte décrit un risque connu ; une visite attentive cherche ce que la carte ne raconte pas encore.
D’après les informations reprises dans la prévention publique, 64 % des Français habitant en zone inondable ne seraient pas conscients du risque. Même si ce chiffre dépend du contexte de l’enquête, il rappelle une évidence : le risque invisible est souvent le plus sous-estimé, surtout lorsque le quartier est recherché, dense ou déjà bâti.
Que faire si le terrain est exposé à un risque ?
Si un terrain est exposé, trois options existent : renoncer, négocier ou adapter le projet. Le bon choix dépend du niveau de risque, du zonage PPRI, du coût des adaptations, de l’assurance possible, de la valeur de revente et de votre tolérance personnelle. Ce n’est pas seulement une question de prix.
En zone bleue, l’achat peut rester envisageable si le projet respecte les conditions : plancher surélevé, absence de sous-sol, matériaux adaptés, implantation réfléchie, accès sécurisé. Mais ces contraintes doivent être chiffrées avant l’offre, pas découvertes après signature. En zone rouge, la logique est beaucoup plus restrictive : les constructions neuves sont interdites, et les extensions ou transformations substantielles sont généralement très limitées.
- Renoncer si le risque compromet l’usage prévu : maison familiale, plain-pied, sous-sol, dépendances sensibles.
- Négocier si le risque est réel mais maîtrisable, en intégrant les coûts d’adaptation et la liquidité future du bien.
- Adapter seulement si le règlement le permet et si les travaux ne transforment pas le budget en champ de mines.
- Demander un écrit à chaque étape : vendeur, mairie, notaire, documents d’urbanisme, diagnostics.
Le prix peut devenir un levier, car un bien ou un terrain en zone bleue peut se vendre sous le marché local. Mais il est impossible d’appliquer une décote automatique : une parcelle très bien située, rare et faiblement contrainte peut rester chère, tandis qu’un terrain avec accès inondable ou fortes prescriptions peut perdre beaucoup d’intérêt. Pour apprécier le coût global d’une opération, pensez aussi aux frais annexes ; le guide sur les frais de notaire 2026 aide justement à ne pas regarder seulement le prix affiché.
Les questions à poser au vendeur et au notaire
Avant de signer, il faut se taper la liste à la main, oui. C’est un peu fastidieux, mais bien moins pénible qu’un litige post-achat. Demandez au vendeur s’il a connaissance d’inondations passées, de travaux de drainage, de remblais, de fossés modifiés, d’un sinistre déclaré ou d’une difficulté d’assurance. Puis demandez au notaire de vérifier que l’information transmise dans l’acte est cohérente avec les documents disponibles.
Le site Service-Public rappelle le rôle de l’état des risques dans une vente immobilière. Ce document ne remplace pas votre enquête, mais il crée un socle d’information obligatoire. Autrement dit : l’ERP est nécessaire, mais pas suffisant.
Checklist pratique avant l’achat
Pour résumer sans simplifier à l’excès, la méthode fiable tient en une règle : aucun signal isolé ne doit décider à votre place. Une carte rassurante ne suffit pas, un voisin alarmiste ne suffit pas, une promesse du vendeur ne suffit pas. Ce qui compte, c’est la convergence des indices.
- Rechercher l’adresse sur GéoRisques et conserver une capture datée des informations utiles.
- Demander le PPRI en mairie ou via les documents disponibles, puis lire à la fois la carte et le règlement.
- Vérifier le PLU pour comprendre la constructibilité réelle de la parcelle.
- Demander un certificat d’urbanisme si le projet de construction mérite une validation plus formelle.
- Visiter après pluie ou revenir à une autre saison si le terrain présente des indices d’humidité.
- Interroger le voisinage sur les écoulements, routes coupées, fossés débordés et épisodes de crue.
- Questionner le vendeur par écrit sur les sinistres, remblais, travaux et contraintes connues.
- Transmettre les points sensibles au notaire avant la signature, pas la veille au soir.
Cette checklist peut sembler prudente, voire tatillonne. Elle l’est. Mais acheter un terrain engage souvent plusieurs années d’épargne, un crédit long et un projet de vie. Le vrai luxe, ici, ce n’est pas d’avoir une parcelle parfaite ; c’est de savoir exactement ce que l’on achète.
Peut-on vraiment vérifier un terrain inondable avant d’acheter ?
Oui, on peut vérifier sérieusement un terrain inondable avant achat, à condition de ne pas chercher une certitude absolue. La bonne approche consiste à hiérarchiser les preuves : documents réglementaires d’abord, cartes publiques ensuite, contexte local, observation physique, puis sécurisation notariale. Ce faisceau d’indices donne une décision plus lucide.
La méthode a aussi une vertu éditoriale, si l’on peut dire : elle remet l’acheteur au centre. Au lieu de subir un discours de vente, il reprend la main sur les faits. Un terrain en zone inondable n’est pas automatiquement un mauvais achat ; un terrain “hors zone rouge” n’est pas automatiquement un bon achat. La différence se joue dans les détails, les contraintes écrites et la compatibilité avec le projet réel.
Au fond, la question n’est pas “ce terrain est-il parfait ?”. Elle est plutôt : “est-ce que je connais assez bien ses risques pour décider sans me raconter d’histoire ?”. Voilà pourquoi la méthode par recoupement reste la seule vraiment sérieuse.
À retenir
- 🧩 Une carte seule ne prouve jamais l’absence de risque d’inondation.
- 📍 Le PPRI, le PLU et GéoRisques doivent être lus ensemble avant l’offre.
- 🌧️ Une visite après pluie révèle souvent des indices invisibles en ligne.
- 🧾 Les échanges importants doivent être confirmés par écrit et transmis au notaire.
- 🏗️ Un terrain constructible peut rester soumis à des contraintes fortes.
FAQ
Que faire d’un terrain en zone inondable si je l’ai déjà acheté ?
Commencez par relire le PPRI, le PLU et les éventuelles prescriptions liées à votre parcelle. Ensuite, identifiez les usages autorisés : construction, jardin, stationnement, extension ou simple maintien en l’état. Si un projet est prévu, demandez un avis écrit en mairie avant d’engager des frais.
Peut-on remblayer un terrain inondable pour le rendre constructible ?
Il ne faut jamais partir du principe que le remblai est autorisé. En zone inondable, remblayer peut aggraver l’écoulement vers les parcelles voisines ou réduire une zone d’expansion des crues. La possibilité dépend du règlement local, du PPRI et de l’autorisation d’urbanisme.
Quelle est la zone la plus risquée dans un PPRI ?
La zone rouge correspond généralement au niveau de contrainte le plus fort : risque élevé, constructions neuves interdites et transformations importantes très encadrées. La zone bleue est moins restrictive, mais elle n’est pas neutre : elle impose souvent des conditions techniques précises.
Un notaire peut-il garantir qu’un terrain ne sera jamais inondé ?
Non. Le notaire sécurise l’information juridique disponible, vérifie les documents transmis et peut attirer l’attention sur un risque mentionné. Il ne peut pas garantir l’absence d’un événement naturel futur, surtout en matière de ruissellement, de crue exceptionnelle ou de modification du voisinage.
Faut-il renoncer automatiquement à un terrain en zone bleue ?
Pas forcément. Une zone bleue peut rester compatible avec un projet, à condition de respecter les prescriptions et d’intégrer les coûts d’adaptation dès le départ. En revanche, si le projet repose sur un sous-sol, un plain-pied très bas ou une forte extension future, la prudence doit clairement monter d’un cran.